




Resumo
Nos Estados Unidos, o Fed (banco central) subiu a taxa de juros pela primeira vez em três anos, diante da avaliação de atividade econômica ainda sólida e persistência de riscos inflacionários. Na mesma toada, o Banco do Japão elevou os juros e adotou tom mais duro na comunicação pós-decisão.
O preço do petróleo seguiu acima de 100 dólares por barril, nível consolidado desde o início do mês em meio à escalada do conflito no Oriente Médio. A permanência do petróleo nesse nível segue como fonte de risco altista para a inflação global e corrobora a postura mais conservadora dos bancos centrais nessa semana.
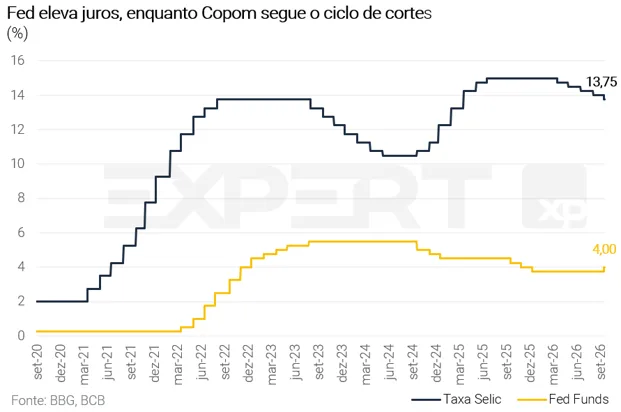
No Brasil, o Copom promoveu mais um corte de 0,25 p.p. na taxa de juros, levando a Selic a 13,75%. A autoridade adotou tom cauteloso, mas deixou a porta aberta para a continuação do ciclo de cortes. As leituras mais fracas de inflação e a desaceleração da atividade doméstica sustentaram um cenário favorável para a decisão. Esperamos mais dois cortes de 0,25 p.p. até o final de 2026.
Na seara política, o governo anunciou reajuste de 15% no Bolsa Família, com impacto fiscal estimado em R$ 5,8 bilhões em 2026 e R$ 22,7 bilhões em 2027.
Gráfico da Semana
Cenário Internacional
Fed eleva a taxa de juros pela primeira vez desde 2023
Nos Estados Unidos, o Fed (banco central) elevou a taxa de juros básica (Fed Funds) em 0,25 p.p., para 3,75%-4,00%, em decisão unânime e amplamente esperada. O comunicado manteve a avaliação de atividade “sólida” e afirmou que a alta ajudará a promover um retorno mais tempestivo da inflação à meta de 2%. As projeções econômicas dos membros do Comitê, contudo, indicaram apenas mais uma alta de 0,25 p.p. em 2026 e manutenção em 2027.
Por sua vez, na coletiva de imprensa pós-decisão, Kevin Warsh, presidente do Fed, adotou postura mais dura, avaliando que seria difícil caracterizar as condições financeiras como restritivas e afirmando que os riscos inflacionários permanecem inclinados para cima, sem oferecer dicas sobre os próximos passos. Warsh justificou a decisão pela combinação de uma economia mais forte, uma inflação sem o arrefecimento esperado e pela intensificação dos riscos geopolíticos.
Os dados de atividade econômica dessa semana corroboraram a avaliação de economia sólida: as vendas no varejo mostraram avanço de 1,2% entre julho e agosto, acima da expectativa de 0,8%. O mercado projeta probabilidade de 50% de alta de juros na próxima reunião de política monetária dos Estados Unidos.
Para detalhes, acesse Fed eleva juros nos EUA e surpreende com projeções mais brandas.
Preço do petróleo segue no patamar de 100 dólares por barril
O petróleo Brent segue no patamar de 100 dólares por barril, nível consolidado desde o início do mês em meio à escalada do conflito no Oriente Médio. Ao longo da semana, a China pediu reservadamente ao Irã que contenha os houthis, grupo aliado, atendendo a um apelo da Arábia Saudita — um sinal de avanço diplomático em meio à tensão no Oriente Médio.
A permanência do petróleo nesse nível segue como fonte de risco altista para a inflação global, sobretudo enquanto o Estreito de Ormuz — por onde passa cerca de um quinto da oferta mundial de petróleo — seguir com o fluxo restrito.
Banco central do Japão eleva juros ao maior nível em 31 anos
O banco central do Japão elevou a taxa básica de juros em 0,25 p.p., para 1,25% ao ano — o patamar mais alto em 31 anos. A decisão, amplamente esperada pelo mercado, foi aprovada por 7 votos a 2, com os dois dissidentes defendendo manutenção. O presidente da autoridade monetária, Kazuo Ueda, afirmou que a inflação subjacente – que exclui itens com preços voláteis – corre o risco de superar a meta de 2% e que a instituição deve seguir elevando os juros conforme o comportamento da atividade, dos preços e das condições financeiras.
Juros soberanos globais em patamares recordes
Os juros soberanos globais atingiram os maiores níveis desde a crise financeira de 2008, refletindo a combinação entre endividamento público elevado, atividade econômica ainda resiliente e maior pressão inflacionária decorrente do choque de energia. O rendimento dos títulos do Tesouro de 10 anos dos Estados Unidos chegou a superar 5% na semana, enquanto a média de 10 anos das economias do G7 alcançou 4,3%, cerca de 1 p.p. acima do nível anterior ao início da guerra no Irã. A alta dos custos de financiamento também amplia a pressão sobre as contas públicas, uma vez que maiores despesas com juros restringem o espaço para outras despesas e alimentam preocupações com a trajetória das dívidas.
O movimento é consistente com a postura mais dura adotada pelos principais bancos centrais na semana (ver acima).
Atividade econômica chinesa trouxe sinais mistos em agosto
A produção industrial da China acelerou em agosto, para 5,2% na comparação anual, ante 4,5% em julho, superando a expectativa de mercado e impulsionada por segmentos de alta tecnologia. Em contrapartida, as vendas no varejo desaceleraram, para 0,4% na comparação anual, de 0,6% em julho, e ficaram abaixo do esperado. O investimento em ativos fixos aprofundou a contração no acumulado do ano e recuou 7,2%, puxado pela queda do investimento imobiliário.
O conjunto reforça o desequilíbrio entre uma oferta industrial ainda resiliente, sustentada por políticas de incentivo a setores estratégicos, e uma demanda doméstica que segue fraca, pressionada pela crise imobiliária.
Enquanto isso, no Brasil…
Copom apresenta tom cauteloso, mas mantém a porta aberta para continuidade do ciclo de cortes
No Brasil, o Copom reduziu a taxa Selic em 0,25 p.p., para 13,75%, conforme esperado de forma unânime pelos participantes do mercado. O comunicado divulgado após a reunião foi praticamente idêntico ao anterior, mantendo um tom cauteloso e deixando aberta a possibilidade de novos cortes adiante.
A descrição do cenário externo foi mantida, apesar da deterioração recente do cenário global, enquanto o diagnóstico da economia doméstica passou a reconhecer mais claramente a desaceleração da atividade e a melhora da inflação. Olhando adiante, a autoridade reiterou que “seguirá acompanhando a evolução do cenário de forma a manter a restrição adequada para assegurar a convergência da inflação à meta”.
Em nossa avaliação, a desaceleração econômica se tornará ainda mais evidente nos próximos meses. A taxa de câmbio deve permanecer relativamente estável, apesar dos desafios externos, amparada pela solidez dos números do balanço de pagamentos do país. Assim, acreditamos que o Copom continuará reduzindo a taxa básica de juros em 0,25 p.p. nas próximas reuniões.
Para mais informações, confira Copom reduz a taxa de juros para 13,75%.
Varejo perde força em julho e reforça sinais de desaceleração da demanda doméstica
O varejo restrito recuou na margem em julho, abaixo das expectativas, com fraqueza disseminada entre os segmentos. O varejo ampliado, que inclui veículos e materiais de construção, avançou de forma modesta após três meses seguidos de queda, mas também ficou aquém do esperado, com o resultado concentrado principalmente em veículos.
A abertura por sensibilidade mostra que as atividades mais dependentes de crédito recuaram mais que as sensíveis à renda, compatível com os efeitos defasados da política monetária contracionista sobre o consumo financiado.
O resultado reforça a leitura de desaceleração da demanda doméstica ao longo do ano. Mantemos nossa projeção de crescimento do PIB em 1,7% para 2026 e de 1,0% para 2027.
Governo reajusta Bolsa Família em 15%
O governo anunciou reajuste do Bolsa Família a partir de outubro, elevando o piso do benefício de R$ 600 para R$ 691 e o valor médio de R$ 675 para R$ 777. O impacto fiscal adicional estimado é de R$ 5,8 bilhões em 2026 e R$ 22,7 bilhões em 2027, com custo semelhante previsto para 2028. Segundo o ministro do Planejamento, Bruno Moretti, a despesa deste ano será acomodada por realocações orçamentárias, principalmente a partir de despesas previdenciárias abaixo do inicialmente previsto, sem necessidade de bloqueio adicional. Para 2027, a proposta orçamentária enviada ao Congresso deverá ser ajustada para incorporar o novo valor.
A medida se soma a outras iniciativas em discussão, como estudos para redução do endividamento das famílias por meio da compra, pelo Tesouro Nacional, de débitos inadimplentes há cerca de 4 ou 5 anos, além da expectativa de edição da medida provisória que regulamenta os cassinos online na próxima semana.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Destaques da próxima semana
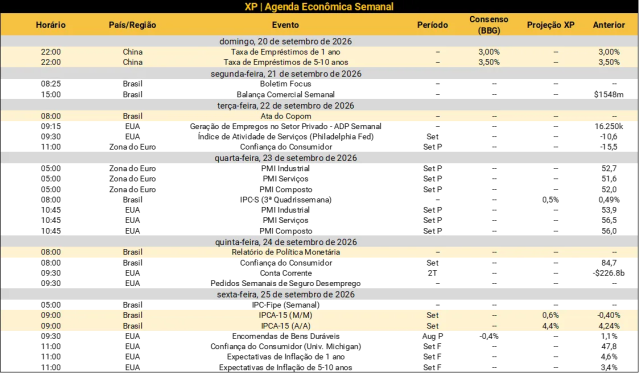
No cenário internacional, agenda de indicadores vazia. Destaque para a divulgação dos PMIs de setembro na Zona do Euro e Estados Unidos – sondagens com empresas que visam captar o pulso da atividade econômica. Na China, o banco central decidirá sobre as taxas de empréstimos de curto e médio prazo, para as quais se espera estabilidade.
No Brasil, destaque para as publicações da ata da última reunião do Copom e do Relatório de Política Monetária pelo banco central. Além disso, o IPCA-15 de setembro será divulgado. Esperamos retorno ao território positivo, na esteira do fim do impacto do pagamento do bônus de Itaipu nas contas de luz e da aceleração dos preços de alimentos e passagens aéreas. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


