





Destaques
- Desde a última reunião do Copom, o fluxo de notícias e dados econômicos tem sido misto para o cenário de inflação. O ambiente global deteriorou-se, enquanto os indicadores domésticos seguem apontando para desaceleração econômica e desinflação. Essa combinação deve reforçar a postura cautelosa do Copom, mas não impedir corte adicional na taxa de juros;
- As projeções do Copom para a inflação de médio prazo devem subir ligeiramente, principalmente devido à pressão adicional nos preços do petróleo. Para o 1º trimestre de 2028, o atual horizonte relevante da política monetária, a expectativa deve subir de 3,2% para 3,3% – não assumimos revisão baixista no hiato do produto, o que manteria, em nossas simulações, a projeção divulgada na última reunião;
- O Copom provavelmente anunciará novo corte de 0,25 p.p. na taxa Selic, para 13,75%. A nosso ver, a maior parte do comunicado pós-decisão ficará inalterada em relação à reunião anterior. Dito isso, o Comitê deve enfatizar as evidências adicionais de desaceleração da atividade doméstica;
- Nosso cenário-base prevê extensão do ciclo de calibração de juros nos próximos meses, com a taxa Selic atingindo 13,25% no final de 2026 e 11,50% em 2027. A magnitude e a intensidade do ciclo continuam dependendo da sinalização de política fiscal do próximo governo (após as eleições de outubro) e da evolução dos choques de oferta globais.
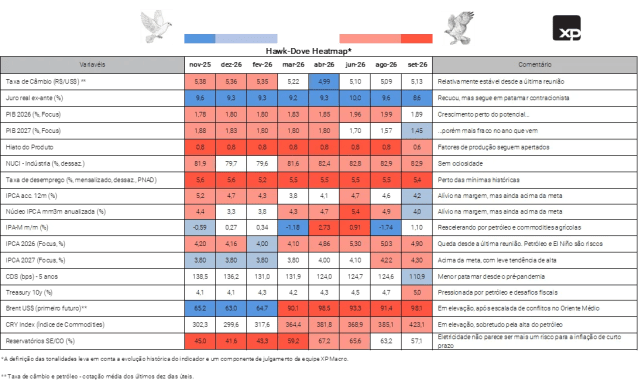
Hawk-Dove Heatmap: Fluxo de notícias e dados econômicos misto para o cenário de inflação
O cenário global piorou. Os preços do petróleo voltaram a superar 100 dólares por barril, devido à escalada no conflito entre Estados Unidos e Irã. As cotações de outras commodities também subiram nas últimas semanas. Essa dinâmica, somada a indicadores de atividade ainda robustos, levou o BCE (Banco Central Europeu) a elevar os juros, e aumentou a probabilidade de que o Fed (Federal Reserve, banco central americano) também aperte sua política monetária.
As taxas de juros de longo prazo subiram em diferentes regiões, refletindo maior risco fiscal. Por exemplo, os juros dos títulos do Tesouro americano de 10 anos se aproximaram de 5,00%, o maior patamar das últimas duas décadas.
El Niño tende a ser ainda mais intenso. O fenômeno climático deve pressionar os preços de alimentos in natura no Brasil no 4º trimestre de 2026 e durante o primeiro semestre de 2027.
No cenário doméstico, porém, notícias e dados econômicos recentes têm sido favoráveis para a inflação.
A taxa de câmbio continua resiliente, apesar da elevação dos juros globais. O aumento nos preços das commodities exportadas pelo Brasil e o forte ingresso líquido de investimentos estrangeiros diretos explicam, em grande medida, essa solidez.
Inflação de curto prazo benigna. As últimas divulgações do IPCA vieram em linha ou abaixo das expectativas, com composição favorável. As medidas de núcleo, que excluem itens voláteis para medir a tendência subjacente da inflação, voltaram ao intervalo de tolerância da meta (embora permaneçam consistentemente acima de 3,0%).
Demanda doméstica mais fraca. Os dados de atividade, especialmente a abertura do PIB do 2º trimestre, reforçaram a avaliação de que a economia brasileira está perdendo fôlego, apesar dos expressivos estímulos fiscais e parafiscais implementados desde o final do ano passado. Com isso, reduzimos nossa projeção de crescimento do PIB em 2026, de 2,0% para 1,7%, e agora vemos riscos baixistas para nossa expectativa de alta de 1,0% em 2027.
Tudo considerado, acreditamos que as notícias e dados econômicos divulgados desde a última reunião reforçarão a postura cautelosa do Copom, mas sem impedir a decisão por corte adicional de juros.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Modelo do Banco Central: Projeções de inflação um pouco mais altas no médio prazo
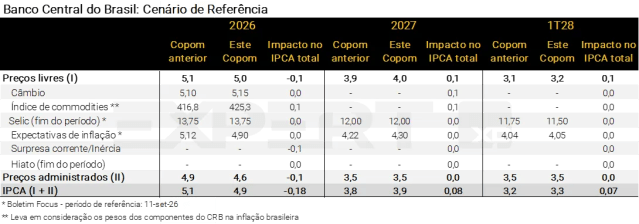
Na última reunião do Copom, realizada em agosto, as projeções de inflação no cenário de referência (com a trajetória de taxa Selic do Boletim Focus) ficaram em 5,1% para o final de 2026, 3,8% para o final de 2027 e 3,2% para o 1º trimestre de 2028, o atual horizonte relevante da política monetária.
Desde então, as variáveis incluídas no modelo de inflação do Banco Central trouxeram sinais mistos. Por um lado, os preços das commodities continuaram em tendência de alta, particularmente o petróleo. Além disso, a cotação de referência da taxa de câmbio (média dos últimos 10 dias úteis) subiu moderadamente entre as reuniões, de R$/US$ 5,10 para R$/US$ 5,15. As expectativas inflacionárias de médio prazo também aumentaram no período. Conforme divulgado pelo Boletim Focus, a mediana para o final de 2027 passou de 4,22% para 4,30%. Para o acumulado em 12 meses até março de 2028, a previsão subiu ligeiramente de 4,04% para 4,05%.
Por outro lado, a inflação corrente surpreendeu para baixo recentemente. Por exemplo, o IPCA de agosto registrou queda mensal de 0,32%, com destaque ao recuo nos preços de bens administrados. Ademais, importantes indicadores de atividade doméstica mostraram sinais adicionais de arrefecimento, tais como: abertura do PIB do 2º trimestre, produção industrial, receitas de serviços e geração de empregos de julho. Não assumimos revisão nas estimativas do Copom para o hiato do PIB, embora reconheçamos essa possibilidade diante dos sinais mais claros de desaceleração econômica.
Em relação à inflação de bens administrados, assumimos que as projeções serão mantidas (em 3,5%) tanto para 2027 quanto para o acumulado em 12 meses até março de 2028. Para 2026, por sua vez, consideramos redução de 4,9% para 4,6%. Por fim, a mediana das expectativas de taxa Selic (do Boletim Focus) permaneceu em 13,75% para o final de 2026 e 12,00% para o final de 2027, enquanto a mediana para o 1º trimestre de 2028 declinou de 11,75% para 11,50%.
Projeções do Copom um pouco mais altas no médio prazo. Acreditamos que a previsão para o IPCA de 2026 recuará de 5,1% para 4,9%, devido especialmente à incorporação de surpresas baixistas com a inflação corrente e a menor estimativa para o grupo de bens administrados. Para 2027, por sua vez, antevemos aumento de 3,8% para 3,9%. Para o 1º trimestre de 2028, o atual horizonte relevante da política monetária, a projeção deve subir de 3,2% para 3,3%. Veja a tabela abaixo para detalhes.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Decisão e comunicação: Tom cauteloso, mas destacando a desaceleração econômica
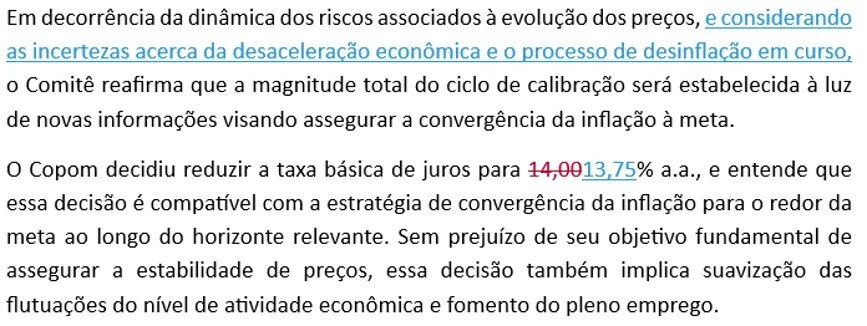
O Copom provavelmente anunciará novo corte de 0,25 p.p. na taxa Selic, para 13,75%. Desde a última reunião de política monetária, tanto os dados de inflação quanto os de atividade vieram abaixo das expectativas. Choques de oferta, especialmente a pressão nos preços do petróleo e o El Niño intenso, continuam a representar riscos significativos. No entanto, o Comitê tem demonstrado preferência por focar em horizontes mais longos, após a dissipação desses choques.
Choques de oferta, em meio a expectativas de inflação persistentemente elevadas e incertezas eleitorais, requerem um tom cauteloso. O comunicado pós-decisão deve reiterar que o cenário “requer serenidade e cautela na condução da política monetária”. Acreditamos, inclusive, que uma pausa no ciclo de flexibilização monetária seria justificável. Mas não acreditamos que isso ocorrerá, pelas razões mencionadas acima.
Atividade econômica mais fraca. O Copom tende a ajustar sua avaliação sobre o cenário atual, enfatizando que a desaceleração econômica está mais evidente e que a inflação vem rodando mais perto da meta — embora ainda claramente acima de 3%. Concordamos com esse ajuste na avaliação, sobretudo no que diz respeito à atividade doméstica. De fato, reduzimos recentemente nossa projeção para crescimento do PIB em 2026, de 2,0% para 1,7%, e vemos riscos baixistas para nossa previsão de aumento de 1,0% em 2027.
Em nossa visão, a maior parte do comunicado pós-decisão deve ficar inalterada em relação à reunião anterior. Uma possível redação para os parágrafos finais do comunicado seria:
Clique aqui para receber por e-mail os conteúdos de economia da XP
Nossa visão: Sem pausa no ciclo de flexibilização, embora os riscos permaneçam
Sinais adicionais de desaceleração econômica e desinflação estão se materializando antes do previsto. O endividamento das famílias e das empresas continua a aumentar, os custos de produção permanecem pressionados e os indicadores de confiança vêm recuando. Nesse contexto, os dados de atividade de alta frequência têm mostrado fraqueza disseminada entre os setores — indústria, varejo e serviços. As concessões de crédito estão desacelerando, enquanto as taxas de inadimplência permanecem em alta. No lado da inflação, a média de núcleos do IPCA está ao redor de 4,0% em termos anualizados, ante aproximadamente 5,0% há alguns meses. A inflação ao produtor também perdeu força recentemente.
Diante disso, revisamos recentemente nossa projeção para a taxa Selic ao final de 2026, de 14,00% para 13,25%. Para detalhes, veja nossa nota Revisão do Copom: Uma pausa no ciclo deixou de ser o cenário mais provável.
Os riscos altistas para o cenário de inflação persistem. Os preços do petróleo voltaram a superar 100 dólares por barril (Brent). Os preços dos alimentos irão acelerar em decorrência de um episódio forte de El Niño. Os preços domésticos dos combustíveis — especialmente do diesel — continuam abaixo da paridade internacional e podem ser reajustados até o final do ano. O Congresso vem debatendo mudanças na escala semanal de trabalho 6×1, o que poderá elevar os custos do trabalho.
Outro risco seria uma depreciação significativa da taxa de câmbio após as eleições, particularmente em um contexto de juros mais elevados nos Estados Unidos. Essa dinâmica poderia impedir a continuação do ciclo de cortes na taxa Selic. Em nossa avaliação, esse cenário é possível, mas não é o mais provável.
Para 2027, mantemos nossa projeção para a taxa Selic em 11,50%. Com crescimento econômico abaixo do potencial e sob a hipótese de ajuste fiscal — ainda que incompleto — após as eleições, mantemos a visão de que há espaço para cortes adicionais de juros ao longo do próximo ano. Nosso cenário atualizado considera uma convergência mais rápida para o nível de 11,50% — até junho, com cortes de 0,50 p.p. a partir da segunda reunião do Copom em 2027 —, e não uma avaliação diferente sobre a taxa terminal de política monetária no médio prazo.
Clique aqui para receber por e-mail os conteúdos de economia da XP
O que esperar da curva de juros após o Copom?
Por Victor Scalet e André Buzzini
Mais uma reunião com espaço limitado para surpresas
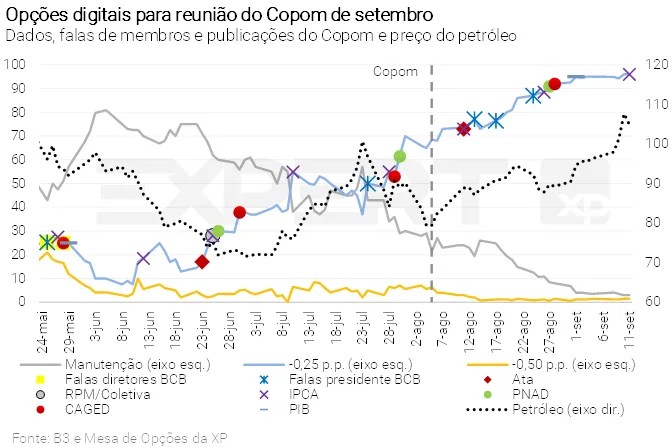
Desde a última reunião do Copom, o cenário de corte de 0,25 p.p. se consolidou gradualmente. Os dados divulgados no período mostraram-se consistentes com uma taxa Selic mais baixa e, nas poucas manifestações públicas realizadas neste ciclo, o Presidente do Banco Central evitou alterar a comunicação oficial. Na precificação de mercado, os dados mais fracos — especialmente os de atividade — têm se sobreposto tanto ao aumento da probabilidade de alta de juros pelo Fed quanto à valorização do petróleo.
O impacto da reunião do Copom sobre os preços dos ativos tende a ser moderado se confirmado o corte majoritariamente precificado. Conforme citado na seção de Decisão e comunicação, acreditamos que o comunicado pós-decisão ficará praticamente inalterado em relação ao da reunião anterior. Portanto, sem sinalizações sobre os próximos passos do Comitê.

Se você ainda não tem conta na XP Investimentos, abra a sua!


