




Resumo
No cenário internacional, os juros de títulos públicos renovaram máximas, pressionados pelos elevados preços do petróleo (ao redor de 100 dólares por barril), expectativa de aperto monetário adicional em economias avançadas e crescente endividamento dos governos.
Dados de inflação e de emprego nos Estados Unidos mais fracos que o esperado diminuíram as chances de alta de juros pelo Federal Reserve (Fed, banco central local) em outubro. Para dezembro, no entanto, o mercado segue atribuindo probabilidade considerável de elevação.
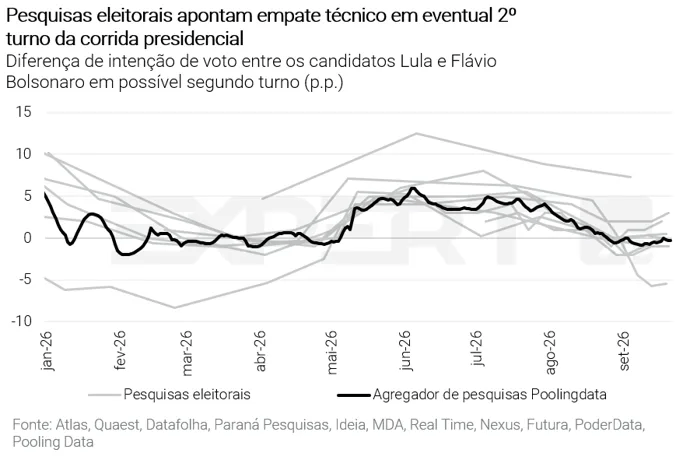
No Brasil, as pesquisas eleitorais divulgadas às vésperas do primeiro turno indicam disputa apertada pela presidência e empate técnico em eventual segundo turno.
Do lado da atividade doméstica, a queda da produção industrial em agosto corroborou o cenário de estabilização do PIB. Ademais, o mercado de trabalho vem emitindo sinais de arrefecimento gradual, enquanto as taxas de inadimplência atingem níveis historicamente altos.
Na seara fiscal, o déficit primário do governo central ficou abaixo do esperado em agosto, devido sobretudo ao aumento das receitas ligadas ao petróleo. Ainda assim, a razão entre a dívida bruta e o PIB atingiu o maior patamar desde 2021 (e deve seguir em alta).
Gráfico da Semana
Cenário Internacional
Juros de títulos públicos renovam máximas globalmente em meio à pressão inflacionária
As taxas dos títulos públicos globais seguem nas máximas históricas. Nos Estados Unidos, a taxa do título de 10 anos chegou a superar 5,3%, o maior patamar desde 2002. A taxa de 30 anos também atingiu o maior nível desde 2002. No Japão, a taxa de 10 anos alcançou o maior nível em três décadas. Na Alemanha, a taxa equivalente chegou ao maior patamar desde 2008. No Reino Unido, a taxa de 30 anos superou 6%, nível não visto desde 1998.
O petróleo elevado mantém a inflação pressionada e sustenta a expectativa de novas altas de juros pelos bancos centrais. Ademais, o alto endividamento dos governos e a demanda por capital associada aos investimentos em inteligência artificial também pressionam as taxas. No 3º trimestre, as taxas americanas registraram a maior alta trimestral deste século. O patamar elevado dos juros longos encarece o financiamento de famílias, empresas e governos ao redor do mundo.
Dados mais fracos de inflação e emprego reduzem a chance de alta de juros pelo Fed em outubro
Nos Estados Unidos, o PCE — índice de preços de gastos com consumo, medida de inflação preferida pelo Fed (banco central) — subiu 0,3% em agosto, abaixo da expectativa de 0,4%. O núcleo, que exclui itens com preços voláteis, avançou 0,2%, ante projeção de 0,3%. No acumulado em 12 meses, os dois índices ficaram estáveis em 3,4% e 3,0%, ainda acima da meta de 2%. O mercado de trabalho também desacelerou. O relatório Payroll — principal indicador de emprego do país — registrou a criação de 29 mil vagas em setembro, bem abaixo das 90 mil esperadas. A taxa de desemprego subiu para 4,2%, em parte por causa do aumento da participação na força de trabalho. O salário médio por hora avançou 3,0% em 12 meses, o menor ritmo desde 2021.
Em conjunto, os dados reduziram a chance de nova alta de juros na reunião de outubro. Em sua última reunião de política monetária, o Fed elevou a taxa básica em 0,25 p.p. em setembro, para o intervalo entre 3,75% e 4,00%, e sinalizou novos aumentos. No início desta semana, o mercado atribuía cerca de 69% de chance a nova alta em outubro. O conjunto de dados de inflação e mercado de trabalho mais fracos, e as declarações do presidente do Fed de Nova York, John Williams, de que não há urgência para novo aumento, reduziram a probabilidade para 18%. Para dezembro, o mercado segue atribuindo probabilidade elevada de nova alta.
Preço do petróleo continua próximo a 100 dólares por barril, com volatilidade elevada
O preço do petróleo (tipo Brent) oscilou de forma acentuada nesta semana, mas segue em patamar próximo a 100 dólares por barril. A rejeição, por Donald Trump, da proposta iraniana para encerrar o conflito levou a cotação para perto de 108 dólares por barril no início da semana. A proposta previa a reabertura do Estreito de Ormuz em até sete dias, em troca do fim do bloqueio naval americano aos portos iranianos e da suspensão de sanções. Em seguida, a recuperação das exportações de petróleo do Golfo Pérsico devolveu parte da alta. Ao final da semana, a notícia de que os Estados Unidos estariam enviando um terceiro porta-aviões ao Oriente Médio voltou a pressionar as cotações, por sinalizar risco de nova escalada. A suspensão das exportações de combustíveis pelas refinarias chinesas reforçou o movimento.
O Brent encerra a semana em torno de 102 dólares por barril. Enquanto as negociações não avançarem, o petróleo deve seguir como principal vetor de pressão inflacionária global.
Estados Unidos e China detalham listas para redução de tarifas e prorrogam trégua comercial
Estados Unidos e China apresentaram as listas de produtos que poderão ter tarifas reduzidas, em desdobramento da cúpula entre Donald Trump e Xi Jinping, realizada em Washington na semana passada. Cada país recomendou cerca de US$ 30 bilhões em bens considerados não sensíveis, o que soma US$ 60 bilhões em comércio bilateral. A lista chinesa inclui produtos americanos como milho, trigo, carnes congeladas, madeira, cosméticos e dispositivos médicos. A lista americana inclui pequenos eletrodomésticos, utensílios domésticos, brinquedos e decorações natalinas de origem chinesa.
O Ministério do Comércio da China também confirmou a prorrogação da trégua comercial por dois meses, até 10 de janeiro. A trégua suspende parte das tarifas adicionais entre os dois países e venceria em novembro.
PMIs da China voltam à zona de expansão, mas recuperação segue modesta
Na China, o PMI industrial — sondagem empresarial que busca captar o pulso da atividade econômica — subiu de 49,8 para 50,1 pontos em setembro, em linha com o consenso. O indicador, divulgado pelo Escritório Nacional de Estatísticas (NBS), voltou à zona de expansão após dois meses abaixo de 50 pontos. A melhora veio sobretudo da produção, que avançou para 51,7 pontos, o maior nível do ano. O PMI não industrial, que cobre serviços e construção, subiu de 49,0 para 50,2 pontos, acima da expectativa de 49,3.
A composição, no entanto, pede cautela. Os novos pedidos ficaram praticamente estáveis, em 50,5 pontos, e a demanda doméstica segue fraca. Nesse contexto, o governo anunciou nesta semana um novo pacote de estímulos. O PBoC (banco central da China) reduziu em 0,25 p.p. a taxa da linha de crédito oferecida aos bancos estatais de fomento e ampliou linhas de financiamento a setores específicos. O governo também criou subsídios aos juros de financiamentos imobiliários.
Enquanto isso, no Brasil…
Pesquisas apontam disputa apertada pela Presidência às vésperas do primeiro turno
O primeiro turno das eleições presidenciais ocorre neste domingo. As principais pesquisas divulgadas nesta semana mostram empate técnico entre o presidente Lula (PT) e o senador Flávio Bolsonaro (PL) em um eventual segundo turno. Na Quaest, por exemplo, os dois têm 42% cada. Na AtlasIntel, Flávio tem 47,7% e Lula, 47,6%. No Datafolha, Lula tem 48%, ante 45% de Flávio. Para o primeiro turno, o Datafolha mostra Lula com 45% dos votos válidos — que excluem brancos, nulos e indecisos, critério usado pela Justiça Eleitoral para definir o vencedor —, abaixo dos 50% necessários para vencer já no domingo. As pesquisas indicam disputa acirrada e decisão provável em segundo turno, marcado para 25 de outubro.
Produção industrial fica abaixo do esperado em agosto
A produção industrial recuou 0,6% em agosto contra julho, consideravelmente abaixo das expectativas (0,1%). Com isso, o indicador apresentou queda de 2,0% no trimestre móvel encerrado em agosto. A queda foi disseminada: todas as quatro grandes categorias econômicas e a maior parte dos setores pesquisados registraram contração na margem. Por exemplo, a produção de bens de capital segue fraca, reflexo da política monetária restritiva, do endividamento elevado das empresas e da maior penetração de importações. Os bens intermediários, que respondem por cerca de 60% da indústria, recuaram pelo quarto mês consecutivo.
De modo geral, o resultado corrobora o enfraquecimento da atividade econômica incorporado em nosso cenário-base. Mantemos a expectativa de que o PIB total crescerá 1,7% em 2026 e 1,0% em 2027, abaixo do crescimento potencial.
Arrefecimento gradual do mercado de trabalho
Os indicadores divulgados nesta semana apontaram para um mercado de trabalho ainda robusto, mas com sinais graduais de desaceleração. A taxa de desemprego permaneceu em 5,3% no trimestre móvel encerrado em agosto, em linha com o esperado, e o rendimento médio real voltou a crescer no terceiro trimestre. No mercado formal, o relatório CAGED registrou criação líquida de 165,8 mil vagas formais em agosto, bem acima das expectativas de mercado de 106,9 mil. A melhora refletiu principalmente a queda de 1,8% nos desligamentos ante julho, enquanto as admissões recuaram 0,3%, o que recomenda cautela na interpretação da surpresa positiva.
Em conjunto, os dados divulgados apontam para arrefecimento gradual, e não contração, do mercado de trabalho. Projetamos criação líquida de aproximadamente 900 mil empregos formais e taxa de desemprego dessazonalizada de 5,6% no fim de 2026.
Dívida pública atinge o maior nível desde 2021
O Governo Central — que reúne Tesouro Nacional, Previdência Social e Banco Central — registrou déficit primário de R$ 13,6 bilhões em agosto, abaixo das expectativas. A melhora refletiu sobretudo as receitas ligadas ao petróleo, como royalties, e a execução mais fraca das despesas discricionárias, isto é, os gastos não obrigatórios do governo. No entanto, os tributos mais ligados à atividade econômica começam a perder força, ainda que de forma gradual. Considerando também estados, municípios e estatais, o setor público consolidado registrou déficit de R$ 10,0 bilhões, também melhor que em agosto de 2025.
Ainda assim, a dívida bruta do governo geral subiu para 82,9% do PIB, o maior nível desde março de 2021. A persistência de déficits primários e o custo elevado da dívida, cuja taxa de juros implícita está próxima à observada em 2016, devem manter a dívida em alta. Em nossa avaliação, uma mudança dessa trajetória requer melhora estrutural da política fiscal, capaz de gerar superávits primários significativos. Projetamos déficit primário de R$ 40,4 bilhões (0,3% do PIB) para o Governo Central em 2026. Excluídas as despesas que não contam para a meta fiscal, o resultado seria um superávit de R$ 19,5 bilhões, acima do piso da meta. Projetamos ainda que a dívida bruta alcance 83,6% do PIB ao fim do ano.
Taxa de inadimplência em nível recorde
As condições de crédito seguem como importante ponto de atenção para a atividade doméstica. O saldo das operações do Sistema Financeiro Nacional cresceu 0,5% em agosto ante julho, para R$ 7,4 trilhões, impulsionado pelo avanço no crédito às famílias, enquanto o saldo das empresas recuou 0,1%. Apesar da expansão do saldo, a inadimplência total atingiu o recorde de 5,04%. Nas operações com pessoas físicas, a inadimplência subiu para 6,0%, também máxima histórica. Por fim, a taxa média de juros das novas concessões alcançou 32,3% a.a., e o spread bancário subiu para 21,2 p.p. A combinação de inadimplência recorde, juros elevados e spreads maiores reforça nossa avaliação de que o canal de crédito deverá pesar sobre o consumo e a atividade nos próximos meses.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Destaques da próxima semana
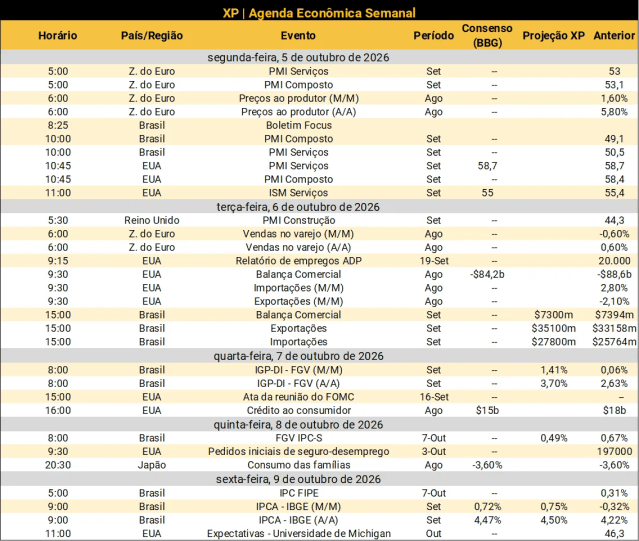
No cenário internacional, o Fed (banco central dos Estados Unidos) divulgará a ata da última reunião do FOMC — comitê responsável pela política monetária. O documento deve detalhar a avaliação da autoridade monetária sobre os próximos passos do ciclo de alta de juros. Ainda nos Estados Unidos, o mercado acompanhará o ISM de serviços, sondagem realizada com gestores de compras de empresas do setor. Esta última inclui as expectativas de inflação das famílias, monitoradas de perto pelo Fed. Na zona do euro, a inflação ao produtor e as vendas no varejo darão sinais sobre a pressão de custos e o ritmo da atividade na região. Por fim, uma série de PMIs — sondagens empresariais que buscam captar o pulso da atividade econômica — será divulgada ao redor do mundo.
No Brasil, o principal destaque será o primeiro turno das eleições presidenciais, no domingo. Entre os indicadores econômicos, o IPCA de setembro ganha relevância após a aceleração registrada na última leitura do IPCA-15. O índice deve voltar ao campo positivo, pressionado pelo fim do Bônus de Itaipu nas contas de luz e pela alta dos alimentos. Os núcleos, que excluem itens com preços voláteis, também devem voltar a acelerar. Ainda na pauta de inflação, a FGV divulgará o IGP-DI, que também deverá mostrar aceleração diante da alta dos preços do petróleo e das commodities agrícolas. Por fim, a balança comercial deve registrar superávit robusto. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


