




- O ambiente global segue ambíguo para o Brasil. Por um lado, o Fed iniciou um ciclo de aperto monetário e os juros dos títulos soberanos de economias avançadas continuam em alta. Por outro lado, preços de commodities relevantes para o país, como petróleo e grãos, permanecem em patamares elevados;
- No campo político, atenções voltadas para o segundo turno da eleição presidencial e suas consequências em termos de formulação e implementação de política econômica para o próximo mandato;
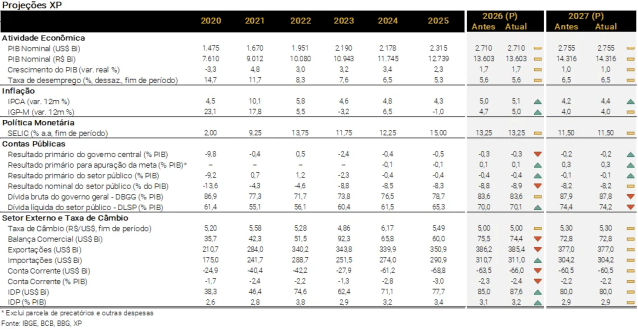
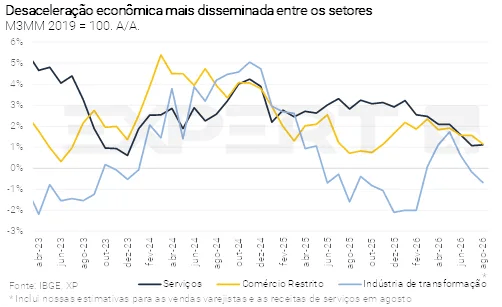
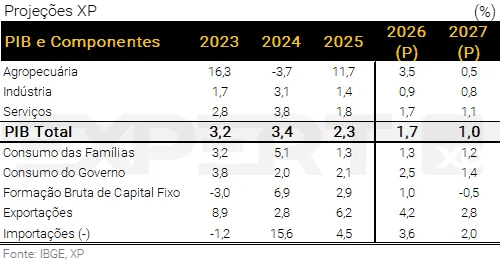
- Indicadores recentes confirmam desaceleração cada vez mais disseminada da atividade econômica. Com isso, mantemos nossas projeções para crescimento do PIB em 1,7% em 2026 e 1,0% em 2027, abaixo do potencial e do consenso de mercado;
- O governo central deve registrar déficit primário de 0,3% do PIB neste ano e 0,2% do PIB no ano que vem. Esses resultados, combinados às taxas de juros elevadas, tendem a levar a dívida pública para cerca de 88% do PIB em 2027. Mudanças na direção da política fiscal seguem incertas ante o cenário eleitoral;
- Superávit comercial segue robusto em meio aos altos preços do petróleo. Projetamos déficit em conta corrente de 2,5% do PIB em 2026 e 2,2% do PIB em 2027, financiado com folga pelos ingressos de IDP;
- A solidez do balanço de pagamentos e a possibilidade de reformas fiscais beneficiam o real, a despeito dos juros mais altos globalmente. Por ora, mantemos as projeções de 5,00 reais por dólar ao fim de 2026 e 5,30 ao fim de 2027, com viés de baixa caso o fortalecimento da moeda persista após as eleições;
- Elevamos nossa expectativa para o IPCA de 2026 de 5,0% para 5,1%, refletindo a aceleração da inflação no curto prazo. Para 2027, a projeção subiu de 4,2% para 4,4%, com o balanço de riscos ainda assimétrico para cima — El Niño, defasagem dos combustíveis e outros fatores superam, até o momento, o efeito potencial do câmbio mais valorizado;
- Continuamos a projetar cortes graduais de juros, com a taxa Selic a 13,25% no final de 2026 e 11,50% em 2027. Caso a dinâmica do câmbio permaneça favorável e as expectativas inflacionárias de médio prazo recuem, o que passa pela sinalização de medidas robustas de ajuste fiscal, o Copom poderia acelerar o ritmo de flexibilização monetária antes do esperado e encontrar maior espaço para cortes no próximo ano.

Invista melhor com as recomendações
e análises exclusivas dos nossos especialistas.
Editorial – Fatores domésticos ganham protagonismo
O ambiente global continua incerto e volátil. No curto prazo, contudo, os mercados brasileiros tendem a dar mais atenção aos eventos domésticos e às perspectivas de reformas fiscais após as eleições.
O Presidente Lula e o Senador Flávio Bolsonaro disputarão o segundo turno da corrida presidencial daqui a poucas semanas. Flávio Bolsonaro teve desempenho superior ao indicado pelas pesquisas, e candidatos de direita conquistaram a maior parte dos governos estaduais e das cadeiras no Senado. Ainda assim, as intenções de voto em Lula seguem expressivas e o presidente ainda tem chances de se reeleger.
Qualquer que seja o resultado do pleito, os desafios fiscais em 2027 permanecerão. O governo central registra déficit primário mesmo com a arrecadação em níveis recordes, e a dívida bruta atingiu 83% do PIB em agosto, aumento de aproximadamente 4 p.p. apenas neste ano. Reformas pelo lado das despesas são fundamentais, e as equipes econômicas de ambos os candidatos reconhecem isso. Caberá ao próximo presidente convencer o Congresso a aprová-las.
A economia continua em desaceleração, mas as pressões inflacionárias persistem. O mercado de trabalho apertado e choques globais de oferta (combustíveis, El Niño) mantêm a inflação corrente e as expectativas acima da meta de 3,0% perseguida pelo Banco Central. Nesse contexto, esperamos que a autoridade monetária promova novo corte de 0,25 p.p. em novembro. A reunião de dezembro está em aberto – manutenção, corte de 0,25 p.p. ou até de 0,50 p.p. –, e dependerá da evolução do cenário externo, das próximas leituras de IPCA e das perspectivas de reformas fiscais.
Nosso cenário-base, que contempla algumas medidas fiscais no próximo ano e a estabilização da taxa de câmbio em torno de 5,00 reais por dólar no curto prazo, prevê cortes graduais na taxa Selic até 11,50% em meados de 2027. Cenários alternativos, porém, dependerão do resultado eleitoral e da reação dos mercados, sobretudo o cambial.
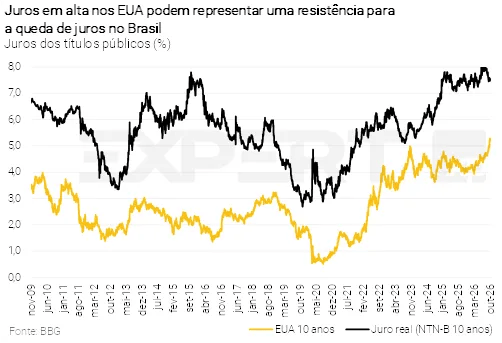
Um obstáculo adicional para a dinâmica da dívida pública e o desempenho dos ativos financeiros brasileiros é a alta dos juros de títulos soberanos nas economias desenvolvidas. Na semana passada, os juros dos títulos do Tesouro dos Estados Unidos de 10 e 30 anos atingiram os maiores patamares em mais de 20 anos, o que limita o espaço para queda dos juros reais no Brasil, ainda que todas as reformas domésticas relevantes sejam aprovadas.
Isto posto, as tensões geopolíticas e os preços das commodities em níveis altos tendem a posicionar o Brasil como um vencedor relativo no tabuleiro global.
Pano de fundo global – Ainda ambíguo
Caio Megale
O ambiente global tornou-se ainda mais ambíguo para o Brasil.
Por um lado, o Fed (banco central dos Estados Unidos) iniciou um ciclo de alta de juros… A atividade econômica americana permanece sólida, e a inflação está acima da meta, com riscos altistas decorrentes da pressão adicional nos preços do petróleo. O Fed subiu sua taxa básica de juros em setembro, e tende a elevá-la no mínimo mais duas vezes nos próximos meses. Os mercados já precificam um ciclo moderado de alta de juros nos Estados Unidos, mas os ativos financeiros de países emergentes podem sofrer impacto adicional à medida que o aperto monetário efetivamente avance.
… e os juros dos títulos soberanos de longo prazo seguem em elevação. Na semana passada, as taxas dos títulos do Tesouro dos Estados Unidos de 10 e 30 anos alcançaram os maiores patamares em mais de 20 anos. Situação semelhante vem ocorrendo na Europa e no Japão. Esse fator limita o espaço para queda dos juros reais no Brasil, ainda que todas as reformas domésticas estruturais sejam aprovadas.
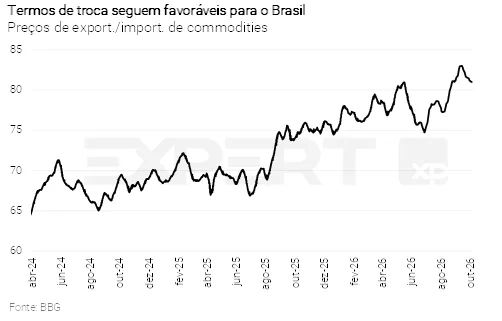
Por outro lado, os preços de commodities relevantes para o Brasil, como petróleo e grãos, permanecem em patamares elevados. Com isso, os termos de troca do Brasil melhoraram, e a balança comercial deve se aproximar do recorde histórico neste ano. Além disso, o país tornou-se um destino importante para investimentos ligados à inteligência artificial, sobretudo em data centers.
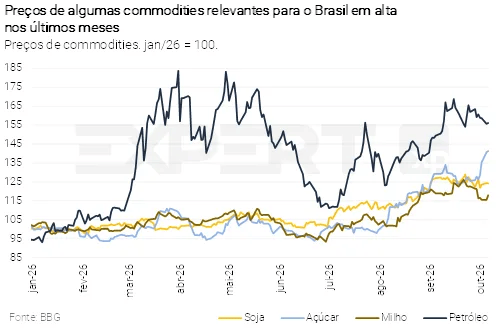
Por ora, mantemos nossa premissa para os preços do petróleo em US$ 85 por barril para o segundo semestre de 2026 e US$ 75 para 2027. Considerando as cotações atuais, ao redor de US$ 100, reconhecemos um claro risco altista associado à nossa premissa. Consequentemente, existem riscos na mesma direção para as projeções de exportações, receitas fiscais e inflação apresentadas neste relatório (detalhes nas seções a seguir).
Dólar relativamente estável no cenário global. No que diz respeito ao dólar americano, outra variável-chave para a taxa de câmbio brasileira, assumimos estabilidade do DXY (índice do dólar) ao longo de todo o horizonte de projeção.
Cenário Brasil – Ativos brasileiros ganham tração, riscos inflacionários persistem
Ambiente Político – A corrida final pelo Planalto
Paulo Gama e XP Política
Outubro concentra suas atenções no resultado do segundo turno da eleição presidencial e nas consequências que ela deve trazer em termos de formulação e implementação de política econômica para o próximo mandato.
A leve dianteira estabelecida por Flávio Bolsonaro no primeiro turno, chegando cerca de dois pontos à frente de Lula, dá a ele algum favoritismo que tentará ser administrado pela campanha do senador nas três semanas adiante, a partir do endosso recebido de candidaturas derrotadas, como a de Ronaldo Caiado e Romeu Zema, e da manutenção de um discurso de esgotamento do governo atual. A campanha governista, por sua vez, tenta reativar a conexão com parte do eleitorado a partir do estímulo da rejeição da candidatura adversária e da formulação de propostas que digam respeito à vida real do eleitor, como o debate em torno da redução da escala de trabalho.
Nesse contexto, a atenção recairá também sobre os sinais a serem emitidos em relação à composição de times econômicos e às ideias que balizarão as primeiras propostas a serem apresentadas para enfrentar, principalmente, desafios fiscais – embora não seja esperado nenhum movimento explícito em termos de proposições, diante da impopularidade das discussões.
Para além da discussão sobre política econômica em si, será relevante observar sinais sobre o nível de prioridade a ser dado ao tema em um eventual mandato de Flávio Bolsonaro. Em uma campanha que tem sido marcada mais por temas ligados ao Judiciário e a questões institucionais do que pela situação fiscal do país, a capacidade do candidato de consolidar a percepção de que reformas estruturantes na área econômica terão espaço privilegiado de discussão será relevante para controlar expectativas.
A composição do Congresso, com uma inflexão à direita tanto na Câmara quanto no Senado, deveria reduzir os custos de negociação por parte de um Executivo ideologicamente alinhado ao novo perfil do Legislativo, mas não deve ser confundida com uma situação de tranquilidade para aprovação de agendas econômicas com medidas impopulares – que continuarão a enfrentar desafios relevantes para que saiam do papel. Em caso de vitória governista, esse desafio será ainda mais claro.
De fato, em caso de alterações relevantes nas pesquisas que recoloquem o presidente Lula à frente nas próximas semanas, o foco voltará a recair sobre a composição esperada para o time econômico de um eventual quarto mandato e, novamente, de sinais que serão dados em relação à política econômica, com o desafio extra de acomodar no orçamento do ano que vem algumas das promessas e políticas executadas na reta final de campanha.
Atividade – Desaceleração cada vez mais disseminada
Rodolfo Margato e Alexandre Maluf
Indicadores de alta frequência confirmam enfraquecimento da atividade no 3º trimestre. O desempenho da indústria ficou muito abaixo das expectativas em agosto, com retração em todas as grandes categorias. As vendas varejistas também perderam ímpeto, especialmente nos componentes mais sensíveis ao crédito, com exceção das vendas de veículos. Ademais, o setor de serviços segue praticamente estável neste ano, embora com grande heterogeneidade entre os seus componentes. Com isso, estimamos ligeira queda de 0,1% para o PIB no 3º trimestre em comparação ao 2º trimestre de 2026.
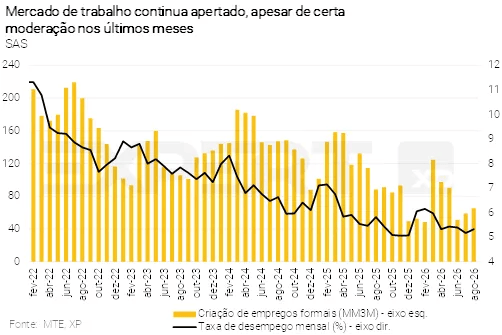
Mercado de trabalho aquecido fornece suporte à atividade doméstica, ainda que com menor intensidade… De acordo com a nossa métrica mensalizada e dessazonalizada, a taxa de desemprego da PNAD Contínua recuou de 5,4% em julho para 5,3% em agosto, muito perto das mínimas históricas. Além disso, os rendimentos reais voltaram a ganhar tração no período, após contração no 2º trimestre. Em relação aos dados do CAGED, temos observado desaceleração no saldo de emprego formal desde o final do ano passado, embora a última divulgação tenha superado as expectativas. Em linhas gerais, o mercado de trabalho permanecerá apertado em todo o horizonte de projeção, apesar da moderação em curso em diversas métricas. Prevemos que a taxa de desemprego atingirá 5,6% no final de 2026 e 6,5% no final de 2027.
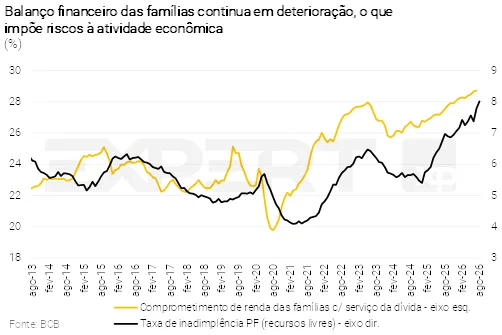
…enquanto o mercado de crédito atua como detrator. As estatísticas de crédito de agosto mostraram deterioração adicional, com destaque à alta generalizada das taxas de inadimplência (tanto para pessoas físicas quanto jurídicas). Na mesma linha, o comprometimento de renda das famílias com o serviço das dívidas vem renovando máximas – em média, o percentual de renda das famílias destinado ao pagamento de principal e juros chegou a 28,7%. Por outro lado, as concessões de crédito subiram na comparação mensal, refletindo, em boa parte, as medidas governamentais de estímulo anunciadas desde o final de 2025. De qualquer modo, a métrica de impulso de crédito continuará em torno de -1,0% do PIB em 2027.
Em resumo, indicadores recentes têm corroborado nossa visão de estagnação da atividade neste semestre. Assim, mantemos nossa projeção de alta de 1,7% para o PIB de 2026. Para 2027, mantemos a previsão de 1,0%, agora com riscos equilibrados. Do lado negativo, nossa expectativa de crescimento da agropecuária – atualmente em 0,5% – pode ser frustrada caso os efeitos adversos do El Niño se provem mais intensos. Além disso, o elevado endividamento das famílias e empresas pode ser uma trava mais acentuada do que o esperado para a demanda interna. Do lado positivo, destaque para a recente flexibilização das condições financeiras e o possível choque de confiança dos agentes econômicos a depender de uma sinalização crível de agenda reformista nos próximos anos.
Contas Públicas – Política fiscal em compasso de espera
Tiago Sbardelotto
Tendência de curto prazo continua positiva… A receita líquida acumula alta de 5,7% até agosto, puxada pela alta nos preços do petróleo e medidas de aumento de arrecadação implementadas pelo governo. Do lado das despesas, houve certa moderação no crescimento, tendo em vista a execução mais fraca de discricionárias e avanços mais contidos nas linhas de benefícios previdenciários e assistenciais.
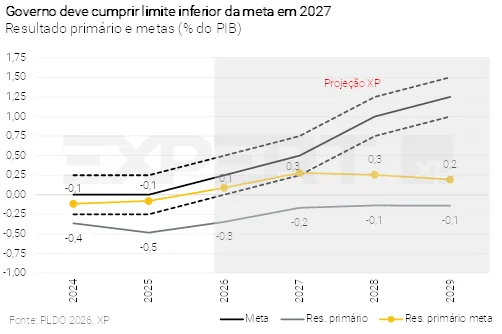
…mas aumento das subvenções de combustíveis impõe piora ao resultado do ano. Ajustamos nossa projeção de déficit primário de R$ 40,4 bilhões (0,3% do PIB)para R$ 47,1 bilhões (0,3% do PIB) em 2026. A ampliação do déficit estimado reflete, majoritariamente, a premissa de continuidade da subvenção de combustíveis até o final do ano. Excluindo-se as despesas fora da meta, projetamos superávit primário de R$ 18,4 bilhões (0,1% do PIB), contra R$ 19,5 bilhões (0,1% do PIB) no relatório anterior.
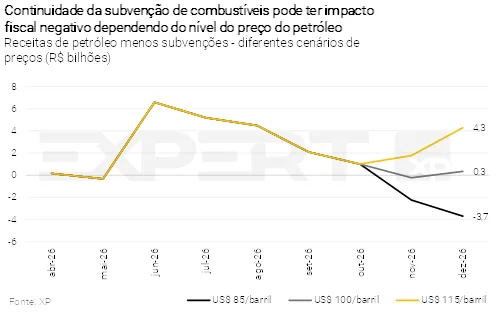
Riscos estão concentrados nas medidas de subvenção de combustíveis. Estimamos que, com o preço do petróleo a US$ 85 por barril (nossa premissa), o governo tenha arrecadação adicional de R$ 5,4 bilhões ao mês, já líquidos de transferências a estados e municípios. Por outro lado, o atual nível de subvenções/redução de tributos (R$ 2,12 por litro para o diesel e R$ 0,63 por litro para a gasolina) tem impacto médio de R$ 7,5 bilhões ao mês – valor já ajustado ao pagamento efetivo. Dessa forma, há o risco de desequilíbrio crescente no resultado primário, especialmente se as medidas forem mantidas no próximo ano.
Projetamos déficit primário menor em 2027. Esperamos aumento da arrecadação uma vez que a legislação determina que a alíquota da Contribuição sobre Bens e Serviços (CBS) seja calculada utilizando-se como benchmark o nível de tributação sobre consumo de 2012 a 2021. Embora não seja suficiente para garantir superávit, essa receita adicional reduzirá o déficit em 2027 para R$ 24,3 bilhões (0,2% do PIB). Excluindo-se as despesas fora da meta, projetamos superávit de R$ 40,5 bilhões (0,3% do PIB), um pouco acima do limite inferior da meta (R$ 36,6 bilhões).
Medidas recentes não alteram as projeções. O reajuste do Bolsa Família não afeta o resultado primário, mas reduz o espaço de despesas discricionárias no próximo exercício. Outras medidas anunciadas, como o novo programa de renegociação de dívidas e a expansão do programa de incentivo à permanência e conclusão do ensino médio (“Pé de Meia”), são despesas discricionárias e não afetam o limite de gastos nem o resultado primário. Ao fim, avaliamos que não deve haver pressão significativa para bloqueios no ano que vem.
Reversão em governos regionais. Estados e municípios acumulam déficit de R$ 5,3 bilhões no acumulado em 12 meses até agosto, abaixo dos R$ 9,3 bilhões registrados no mês anterior. A melhora já era esperada e reflete a sazonalidade de despesas decorrente do calendário eleitoral. Mantemos nossa avaliação de que os governos subnacionais devem mostrar o pior resultado desde 2014, com superávit de apenas R$ 3,8 bilhões. Já as empresas estatais devem ter déficit de R$ 8,5 bilhões. No agregado, esperamos que o setor público consolidado registre déficits primários de R$ 51,7 bilhões em 2026 (0,4% do PIB) e R$ 12,7 bilhões em 2027 (0,1% do PIB).
Dívida pública apresenta maior nível desde 2021, com tendência de alta. A Dívida Bruta do Governo Geral (DBGG) atingiu 82,9% do PIB em agosto, alta de 5,7 p.p. em 12 meses. Esse resultado decorre da combinação entre déficits primários contínuos e elevado custo do serviço da dívida – a taxa implícita da DBGG permanece em valores semelhantes aos de 2016, quando o país atravessava uma crise econômica. Prevemos que a razão entre a DBGG e o PIB atingirá 83,6% ao final deste ano e 87,8% ao final do ano que vem. Já a Dívida Líquida do Setor Público (DLSP) deve alcançar 70,1% do PIB em 2026 e 74,2% em 2027.
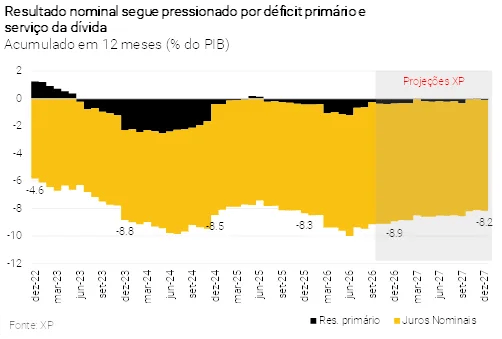
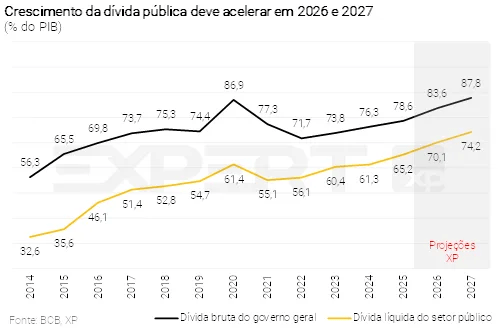
Os desafios fiscais permanecem relevantes e a direção que a política fiscal adotará nos próximos anos ainda é incerta. O orçamento público brasileiro apresenta elevada rigidez, marcada por forte indexação de despesas e por uma parcela significativa de gastos obrigatórios que tende a crescer em ritmo acelerado. Esse cenário limita a capacidade de ajuste discricionário das contas públicas e torna cada vez mais difícil compatibilizar a expansão das despesas com a sustentabilidade da dívida. Diante dessa dinâmica, é difícil imaginar que não seja necessário promover algum ajuste de rota na condução fiscal após as eleições. No entanto, os programas apresentados pelos principais candidatos na corrida presidencial ainda oferecem poucas indicações concretas sobre quais medidas poderão ser adotadas. Além disso, enquanto o resultado eleitoral permanecer indefinido, a tendência é que o debate público permaneça concentrado na disputa política, deixando as discussões mais estruturais sobre a política fiscal em segundo plano por ora.
Setor Externo – Fatores externos e domésticos favorecem o real; juros globais são risco
Luíza Pinese
Saldo comercial continua robusto. A balança comercial registrou superávit de US$ 7,7 bilhões em setembro, acima dos US$ 3,0 bilhões de um ano antes. O acumulado em 12 meses alcançou US$ 84,2 bilhões (conceito MDIC), ante US$ 79,6 bilhões em agosto. O petróleo bruto puxou o resultado, com preços mais altos e exportação recorde. As importações ficaram praticamente estáveis. Dito isso, a base de comparação elevada, com a entrada de uma plataforma de petróleo em setembro de 2025, conteve o crescimento interanual das compras externas. Sem esse efeito, as importações também teriam crescido cerca de 6%.
A alta do petróleo favorece exportações e encarece importações. A alta do petróleo tem efeito líquido positivo sobre o saldo comercial. As exportações de petróleo bruto superam as importações de derivados, de modo que cotações mais elevadas ampliam o superávit, ainda que encareçam as compras externas de combustíveis. Os termos de troca seguem em patamares historicamente altos, mas recuaram recentemente. Esse movimento deve se reverter no curto prazo. O retorno do preço do Brent para cerca de US$ 100 por barril chega aos preços de exportação com defasagem, e os grãos voltaram a subir. O diesel importado, por sua vez, já custa quase o dobro de um ano antes. O principal risco para os termos de troca é uma elevação dos derivados mais intensa que a do petróleo bruto, o que reduziria o ganho líquido para a balança.
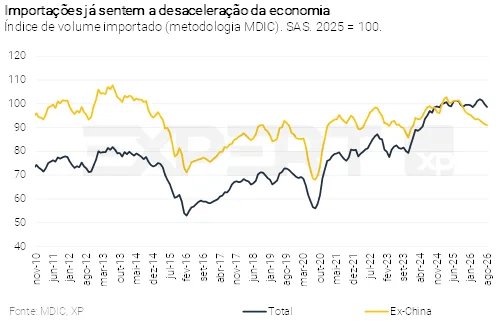
Recuo moderado da balança em 2027. Mantivemos a projeção de superávit comercial de US$ 84,5 bilhões em 2026 (conceito MDIC), o que representaria o segundo maior resultado da série. Atribuímos um viés de alta, devido à recuperação do barril de petróleo e avanço da produção doméstica. Para 2027, projetamos saldo de US$ 81,8 bilhões. A safra de grãos dificilmente repetirá o recorde de 2026, e o El Niño adiciona riscos à produção agrícola. Ademais, assumimos a cotação de US$ 75 por barril (Brent) no próximo ano, abaixo da premissa deste ano. A retração das vendas externas deve ser parcialmente compensada por menores volumes importados, com a atividade doméstica ainda em desaceleração.
Déficit deve seguir elevado nas contas de serviços…. No acumulado do ano até agosto, o déficit em serviços ficou ligeiramente acima do registrado no mesmo período do ano passado. A piora recente concentrou-se em telecomunicações, computação e informação, propriedade intelectual e transportes. No último componente, os custos vêm aumentando com a alta dos fretes desde a escalada do conflito no Oriente Médio. Essa pressão deve persistir até o final do ano. Para 2027, esperamos redução moderada do déficit em serviços, diante da queda dos fretes e dos menores gastos com aluguel de equipamentos.
… e de renda primária, sobretudo em lucros e dividendos. Essas remessas se estabilizaram em patamar alto, compatíveis com o estoque recorde de Investimento Direto no País (IDP). Ainda assim, esperamos algum alívio em 2027, em linha com a desaceleração da atividade econômica. Já a conta de juros deve refletir, com defasagem, o aumento do custo de financiamento externo ligado à elevação nas taxas de juros dos títulos de longo prazo do Tesouro dos Estados Unidos.
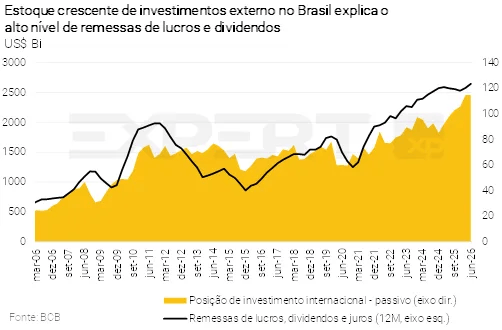
Revisão dos dados aumenta a projeção de déficit em transações correntes. O Banco Central incorporou ao balanço de pagamentos os resultados do Censo de Capitais Estrangeiros no País e da Pesquisa de Capitais Brasileiros no Exterior. Com isso, o déficit em conta corrente acumulado entre janeiro e julho de 2026 foi revisado de US$ 36,0 bilhões para US$ 38,5 bilhões. Incorporada essa revisão, projetamos agora déficit de US$ 66,0 bilhões em 2026 (2,4% do PIB), frente a US$ 63,5 bilhões no relatório anterior. Para 2027, esperamos déficit de US$ 60,5 bilhões (2,2% do PIB).
O IDP atingiu patamar ainda mais alto, com nova composição. O ingresso líquido de IDP em 2025 foi revisado de US$ 77,7 bilhões para US$ 85,0 bilhões (3,7% do PIB). O ajuste concentrou-se nos novos aportes de capital, dos quais US$ 13 bilhões correspondem a reestruturações societárias, sem fluxo financeiro efetivo. A revisão também alterou a composição dos ingressos este ano. O IDP continua um pouco acima dos níveis vistos no ano passado. No entanto, os lucros reinvestidos tornaram-se o principal componente, enquanto os novos aportes vêm rodando em patamares inferiores. Embora os lucros reinvestidos tenham natureza contábil, os dados recentes sinalizam investimentos elevados no Brasil – mesmo com as incertezas nos cenários global e doméstico.
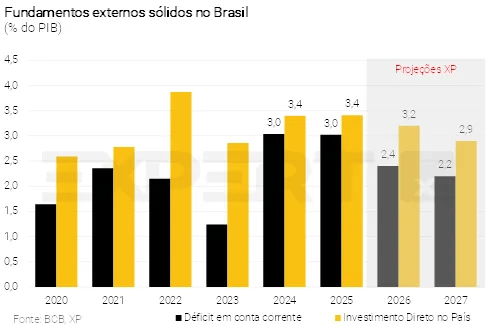
Com a revisão, elevamos a projeção de IDP em 2026, de US$ 85,0 bilhões para US$ 87,6 bilhões (3,2% do PIB). Para 2027, projetamos US$ 80,0 bilhões (2,9% do PIB), em linha com a desaceleração da economia. No geral, nossa visão permanece construtiva. O Brasil concentra os principais projetos greenfield anunciados na América Latina. Desse modo, os ingressos devem superar com folga o déficit em transações correntes. Para mais informações, veja nosso relatório “Investimento Direto no Brasil continuará em níveis historicamente altos”, publicado antes da revisão anual do Banco Central.
Viés de baixa para a taxa de câmbio
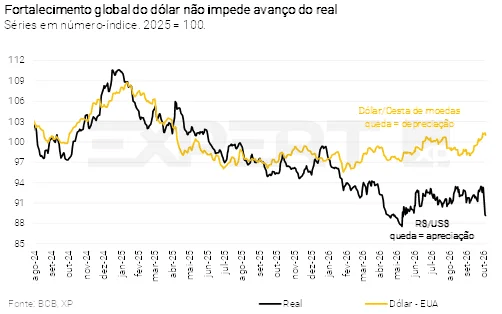
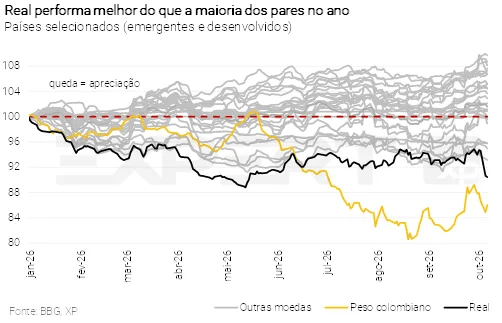
A taxa de câmbio apreciou-se recentemente. A cotação recuou de aproximadamente 5,20 reais por dólar no final de setembro para 5,00 reais por dólar atualmente – patamar que temos como projeção para o final deste ano –, diante da expectativa de reformas fiscais mais profundas. O movimento ocorre a despeito da piora no cenário externo, já que o ciclo de alta de juros pelo Fed e a escalada das taxas dos títulos soberanos de longo prazo nos Estados Unidos reduzem a atratividade relativa dos ativos financeiros de economias emergentes, sendo o principal risco para a moeda brasileira.
Mantivemos as projeções de taxa de câmbio em 5,00 reais por dólar para o final de 2026 e 5,30 para o final de 2027. A estimativa para o próximo ano incorpora avanço na agenda fiscal — ainda que insuficiente para estabilizar a dívida pública como proporção do PIB —, manutenção de termos de troca favoráveis e ingressos elevados de IDP. No curto prazo, a volatilidade cambial deve permanecer alta em função do período eleitoral.
Vemos, contudo, viés de baixa para essas projeções. Caso a perspectiva de um ajuste fiscal mais profundo ganhe tração após as eleições, a apreciação recente tende a se sustentar e abrir espaço para uma taxa de câmbio mais valorizada, sobretudo em 2027.
Inflação – Fim da “lua de mel”; riscos se acumulam para 2027
Basiliki Litvac Alexandre Maluf
Fim da “lua de mel”. O IPCA-15 de setembro avançou 0,70% na comparação mensal, acima do teto das expectativas de mercado, encerrando a sequência de surpresas baixistas observadas desde junho. A aceleração na margem já era esperada, por conta do efeito rebote do fim do crédito do Bônus de Itaipu nas contas de luz. No entanto, outros aumentos previstos — alimentação no domicílio e subitens voláteis de serviços de transporte (passagens aéreas, transporte por aplicativo e seguro voluntário de veículos) — superaram as estimativas iniciais. De modo análogo, a esperada inflexão da trajetória declinante das medidas de núcleo repercutiu de modo um pouco mais intenso esses movimentos.
Para o fechamento do IPCA de setembro, esperamos alta de magnitude similar, com o repique em energia elétrica, a incorporação das surpresas altistas que se repetem e a retomada dos aumentos nos preços de alimentos in natura — por conta das chuvas acima da média histórica na região Sudeste — e carnes.
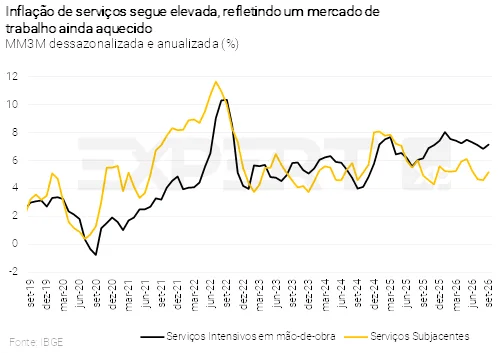
Cenário prospectivo segue pressionado. A inflação acumulada em 12 meses voltará a superar o teto da meta no último trimestre. Os preços dos alimentos serão ditados por condições climáticas mais adversas sob influência do El Niño, que seguirá se intensificando até a virada do ano, somadas à sazonalidade menos favorável e à elevação dos preços das carnes. As altas devem superar de modo significativo as variações observadas no último trimestre de 2025. Os serviços, sobretudo os intensivos em mão de obra, devem seguir resilientes devido ao mercado de trabalho ainda apertado. A sustentação do preço do petróleo em patamares próximos a US$ 100 por barril – acima da nossa premissa de US$ 85 dólares para este semestre – pressiona os reajustes de seus derivados e deve repercutir novamente nos custos de insumos de bens industriais e nos preços das passagens aéreas. Chuvas mais intensas têm prejudicado a moagem de cana, revertendo boa parte da queda dos preços do etanol nas usinas observada entre o final de março e agosto — fonte adicional de pressão sobre os bens industriais e a gasolina nas bombas.
Preços administrados: subvenções seguram o repasse. Adotamos a premissa de que as subvenções e a desoneração de tributos serão renovadas mensalmente até o final do ano, impedindo que as oscilações nos preços de gasolina e diesel no mercado internacional cheguem aos consumidores. Ademais, mantemos o cenário de “bandeira verde” de outubro a dezembro nas tarifas de energia elétrica.
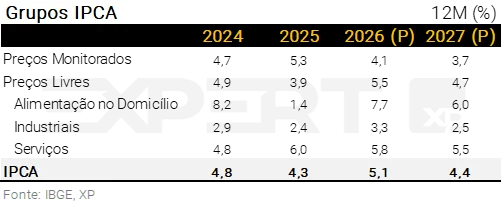
Tudo considerado, elevamos nossa projeção para o IPCA de 2026 de 5,0% para 5,1%.
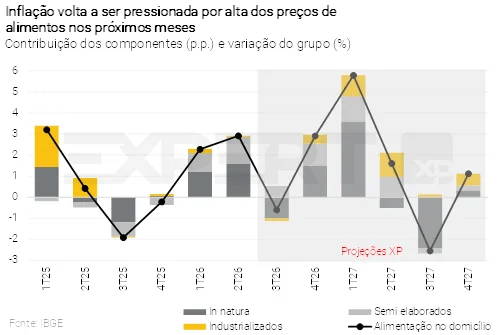
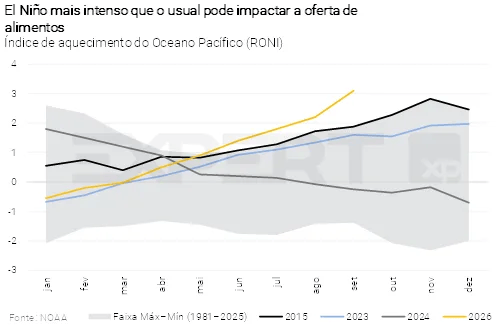
Para o IPCA de 2027, nossa projeção subiu de 4,2% para 4,4%, com riscos ainda inclinados para cima. Primeiro, um fenômeno El Niño com intensidade e duração maiores que as antecipadas podem impactar a oferta de alimentos de modo mais prolongado, tornando mais incerto o timing e a proporção da devolução das altas de preços — nesse caso, nossas estimativas indicam incremento entre 0,20 e 0,25 p.p. no índice cheio. Segundo, as condições hidrológicas podem se tornar mais desfavoráveis com um El Niño mais intenso, levando ao acionamento de bandeiras tarifárias com custo extra para os consumidores. Por exemplo, em caso de “bandeira amarela” em dezembro de 2027, o impacto seria de 0,10 p.p.
Terceiro, os combustíveis. O prolongamento dos conflitos no Oriente Médio e entre Rússia e Ucrânia, com instabilidade nos fluxos de transporte de petróleo e prejuízos à infraestrutura de refino, pode elevar ainda mais os diferenciais entre as cotações internacionais e os preços domésticos de combustíveis. Se essa realidade perdurar, um realinhamento de preços nas refinarias será inevitável. Aumentos de 10% nos preços de gasolina e diesel nas refinarias impactariam o IPCA em 0,16 p.p. e 0,01 p.p., respectivamente.
Outras fontes de incerteza a serem monitoradas: (i) a implementação da nova estrutura do IPCA a partir de janeiro de 2027, com base na POF realizada entre 2024 e 2025 — um ganho no peso de serviços pode acrescentar de 0,10 p.p. a 0,20 p.p. ao resultado do próximo ano; (ii) eventual mudança na jornada semanal de trabalho; e (iii) os estágios iniciais da reforma tributária, que podem repercutir sobre os preços de bens e serviços. Mas há atenuantes. Do lado dos riscos baixistas, destacam-se: uma apreciação cambial mais forte decorrente de sinalizações de ajuste na política fiscal; desaceleração mais intensa da atividade doméstica; e possível manutenção da política monetária em níveis mais restritivos do que o considerado em nosso cenário.
Política Monetária – Copom seguirá cortando gradualmente, em meio a uma atividade mais fraca, inflação mais forte e incertezas fiscais
Rodolfo Margato
Tanto o ambiente doméstico quanto o ambiente global trazem vetores opostos para as perspectivas de política monetária no Brasil.
No ambiente doméstico, por um lado, o enfraquecimento da atividade fica mais claro. A desaceleração econômica está cada vez mais evidente e disseminada entre os setores. O baixo dinamismo da demanda interna e o aumento dos custos de produção não devem ser revertidos tão cedo. Como já discutido na seção de Atividade, o PIB deve ficar estagnado (ou contrair moderadamente) neste semestre. E o próximo ano também tende a ser marcado por crescimento abaixo do potencial, levando o hiato do PIB para o campo negativo, o que contribui para a flexibilização da política monetária.
Por outro lado, riscos crescentes para a inflação. As projeções de IPCA continuam em tendência de alta, tanto para 2026 quanto para 2027. Conforme enumerado na seção acima, vários fatores exógenos à atuação do Banco Central podem exercer pressão adicional sobre a inflação. Entre eles, a defasagem nos preços de combustíveis, a reforma tributária e maior intensidade do El Niño. Ou seja, esses fatores podem aumentar o IPCA nos próximos trimestres apesar do arrefecimento da atividade ligado à política monetária restritiva.
No ambiente global, os preços do petróleo e as taxas de juros de países desenvolvidos continuam em alta, recomendando cautela na condução da política monetária no Brasil. Ao mesmo tempo, a melhora dos termos de troca e o balanço de pagamentos saudável blindam o real.
Para além dos fatores conjunturais, a discussão eleitoral e seus impactos na perspectiva de reformas fiscais podem levar a trajetórias de taxas de juros distintas, especialmente no médio prazo (segundo semestre de 2027 em diante).
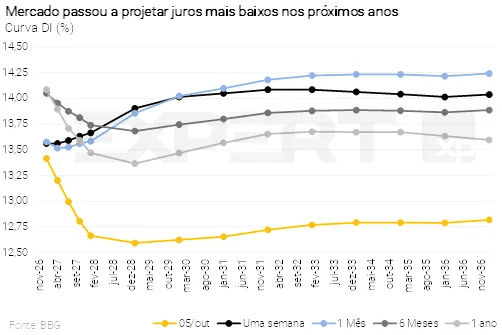
Continuamos a prever cortes graduais de juros nos próximos meses. A despeito dos sinais contrários explicitados acima, acreditamos que o Copom seguirá reduzindo a taxa Selic de forma cautelosa (em 0,25 p.p.) nas próximas reuniões. Tendo em vista o recuo da taxa de câmbio recentemente e indicações do banco central de efeitos de segunda ordem limitados (sobre preços e salários) do choque global de energia, não esperamos mudanças relevantes no “plano de voo” de corte de juros.
Nossas projeções para a taxa Selic seguem em 13,25% no final de 2026 e 11,50% em 2027.O cenário atual considera reduções de 0,25 p.p. nas próximas três reuniões do Copom (em novembro; dezembro; janeiro), seguidas por cortes de 0,50 p.p. até o final do primeiro semestre do ano que vem (em março; abril; junho).
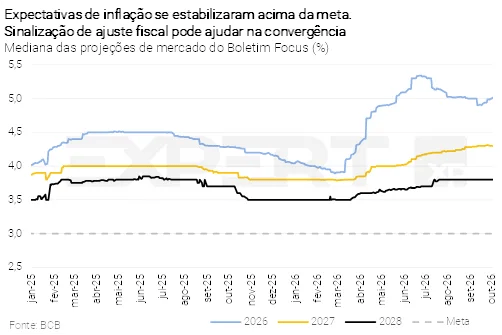
No entanto, caso a dinâmica da taxa de câmbio continue favorável e as expectativas inflacionárias recuem, o Copom poderia optar por acelerar o ritmo de flexibilização dos juros (em 0,50 p.p.) já a partir da reunião de dezembro. Segundo nossas simulações, o modelo de projeções do Banco Central mostraria inflação de 2,9% no atual horizonte relevante da política monetária (2º trimestre de 2028) caso a taxa de câmbio continue ao redor de 5,00 reais por dólar. Assumindo 4,80, por exemplo, a projeção de IPCA cairia para 2,7%. Tudo o mais constante, esta dinâmica permitiria queda adicional de aproximadamente 1 p.p. na taxa básica de juros.
Perspectivas de taxa Selic terminal mais baixa podem ganhar força caso haja avanços na agenda de ajuste fiscal. O cenário de continuidade do afrouxamento monetário até meados de 2027 se respalda, há vários meses, na expectativa de crescimento econômico abaixo do potencial e solidez da taxa de câmbio em meio às turbulências globais. Em caso de medidas robustas de ajuste fiscal e subsequente redução dos prêmios de risco, acreditamos que o Copom encontraria maior espaço para cortes de juros ao longo de 2027.


