




Resumo
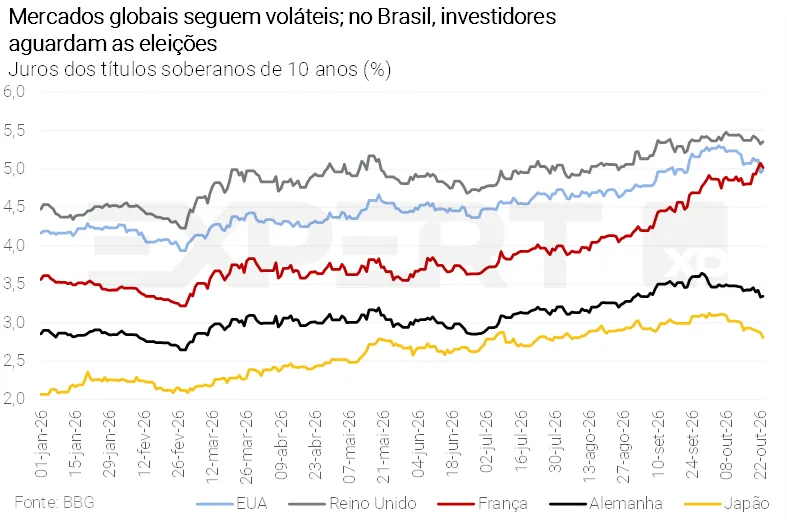
No cenário internacional, a deterioração das perspectivas fiscais da França levou os juros do país ao maior nível desde 2002 e ampliou a aversão ao risco na Europa.
Nos Estados Unidos, os juros dos títulos públicos recuaram, mas seguem em patamares elevados. O petróleo, por sua vez, subiu pela terceira semana consecutiva diante da escalada das tensões no Oriente Médio. A commodity segue como fonte de pressão inflacionária global.
No Brasil, os ativos operaram em compasso de espera antes do segundo turno das eleições presidenciais, no domingo. Do lado da inflação, o IPCA-15 de outubro surpreendeu para baixo, mas a composição piorou diante da aceleração dos núcleos e dos serviços.
Na seara fiscal, a arrecadação federal renovou o recorde para setembro, mas perdeu força na margem, apesar do preço mais alto do petróleo. Em nossa avaliação, a desaceleração da atividade aumenta os riscos para o cumprimento da meta fiscal.
Gráfico da Semana
Cenário Internacional
Juros franceses renovam a máxima desde 2002 em meio à deterioração fiscal
Na Europa, a deterioração das perspectivas fiscais francesas e a escalada das taxas de juros soberanos ampliaram a aversão ao risco nos mercados financeiros, em um ambiente de tensões sociais e incertezas sobre a capacidade dos governos de implementar ajustes fiscais. Os juros dos títulos do governo francês de 10 anos voltaram a subir na semana para o maior nível desde 2002. O diferencial em relação ao título alemão equivalente avançou para o maior nível desde a crise da dívida soberana da zona do euro. A dívida da França supera 119% do PIB, e o governo, sem maioria no Parlamento, enfrenta dificuldades para aprovar o orçamento de 2027. Os protestos contra o elevado custo de vida ampliaram a incerteza sobre a capacidade de ajuste fiscal do país.
No restante da Europa, o contágio foi moderado. O diferencial da Itália subiu de 1,12 p.p. para 1,27 p.p., ainda abaixo do pico do início do mês. Os juros alemães, em contrapartida, recuaram para perto da mínima em dois meses, sinal de busca por ativos seguros dentro da própria região.
Juros longos dos Estados Unidos recuam, mas nível segue elevado
Os juros das Treasuries (títulos do Tesouro dos Estados Unidos) recuaram na semana. A taxa de 10 anos encerrou a semana abaixo de 5% pela primeira vez desde o fim de setembro. O movimento se concentrou em um único pregão, no qual a taxa caiu cerca de 0,20 p.p., a maior redução diária desde março de 2023. A taxa de 2 anos, mais sensível às expectativas para a política monetária, também recuou. Ainda assim, os rendimentos permanecem em patamares historicamente elevados. O movimento refletiu a busca por ativos seguros diante de dúvidas sobre a sustentabilidade dos investimentos em inteligência artificial e sobre o financiamento desses projetos em um ambiente de juros elevados. A escalada das tensões no Oriente Médio reforçou essa dinâmica.
O recuo ocorre após um período de forte alta. No início do mês, a taxa de 10 anos atingiu 5,36%, o maior nível desde 2002, em meio às preocupações com a inflação e os preços de energia. A recente queda dos rendimentos, porém, contrasta com a nova escalada do petróleo, que continua a representar uma fonte de pressão inflacionária. Em linhas gerais, o mercado praticamente descarta uma alta dos juros pelo Fed (banco central dos Estados Unidos) na reunião da próxima semana, mas ainda indica 70% de probabilidade de elevação na reunião de dezembro.
Petróleo sobe pela terceira semana e atinge o maior nível desde maio, apesar da recuperação dos fluxos de exportação
O preço do petróleo Brent avançou para cerca de 115 dólares por barril, a terceira alta semanal consecutiva. O nível atual é o mais alto desde o início de maio. O movimento refletiu a escalada dos ataques dos houthis contra instalações de energia da Arábia Saudita. Também pesaram os ataques a navios petroleiros no Estreito de Ormuz e relatos de que os Estados Unidos planejam retomar ataques ao Irã. No entanto, o volume de petróleo exportado pelo Oriente Médio voltou a níveis próximos aos de antes do início da guerra, em fevereiro. A recuperação se apoia em rotas alternativas ao estreito. O tráfego por Ormuz, em contrapartida, segue muito abaixo do normal.
O risco sobre a navegação e o encarecimento do frete mantêm os preços elevados. Em síntese, o petróleo em patamar alto segue como fonte de pressão inflacionária global.
PIB da China acelera no 3º trimestre, sustentado pelas exportações, mas a demanda doméstica segue fraca
O PIB da China cresceu 4,5% no 3º trimestre em comparação com o mesmo período de 2025. O resultado ficou acima da expectativa de mercado (4,4%) e do ritmo do 2º trimestre (4,3%). Frente ao trimestre anterior, a expansão foi de 1,2%. A economia acumula alta de 4,6% nos nove primeiros meses do ano, dentro do intervalo da meta oficial de 4,5% a 5%. Os indicadores de setembro também vieram acima do esperado. A produção industrial avançou 5,5% ante setembro de 2025, e as vendas no varejo subiram 1,1% na mesma base, o maior ritmo desde março. As exportações seguiram como principal motor da atividade, impulsionadas pela demanda global por bens de tecnologia ligados à inteligência artificial. A demanda doméstica, no entanto, permanece fraca. O investimento em ativos fixos recuou 7,2% no acumulado do ano. O investimento imobiliário caiu 20,6% no mesmo período, contração mais intensa que a registrada até agosto.
Em linhas gerais, o resultado reduz a pressão por estímulos mais agressivos para cumprir a meta anual. A expectativa de mercado é de manutenção dos juros pelo PBoC (banco central da China), e a política fiscal deve seguir como principal instrumento de suporte à atividade.
Enquanto isso, no Brasil…
Ativos brasileiros operam em compasso de espera às vésperas das eleições
O segundo turno das eleições presidenciais, entre Luiz Inácio Lula da Silva e Flávio Bolsonaro, ocorre no domingo. As pesquisas mais recentes indicam uma disputa acirrada, mas com vantagem numérica do senador. O último debate entre os candidatos ocorre nesta noite.
Os ativos brasileiros oscilaram em compasso de espera ao longo da semana. O Ibovespa recuou cerca de 0,5%. A taxa de câmbio, por sua vez, passou de 5,07 para cerca de 5,04 reais por dólar. O ambiente externo de maior aversão ao risco também pesou sobre os mercados.
IPCA-15 surpreende para baixo, mas composição piora e serviços se mantêm pressionados
O IPCA-15 de outubro avançou 0,32% em relação a setembro, abaixo da expectativa de 0,44%. No acumulado em 12 meses, a inflação subiu de 4,47% para 4,62%. A surpresa baixista foi quase integralmente explicada pela queda das passagens aéreas, item de comportamento volátil.
A composição foi pior do que o resultado cheio sugere. As medidas de núcleo, que excluem itens com preços voláteis, aceleraram tanto na margem quanto no acumulado em 12 meses. O mesmo ocorreu com o núcleo de serviços e com os serviços intensivos em trabalho, métrica acompanhada de perto pelo Banco Central. Em nossa visão, a demanda doméstica resiliente e o mercado de trabalho ainda apertado seguem pressionando os componentes mais inerciais da inflação. Por outro lado, os bens industriais representaram o único destaque favorável. Mantemos nossa projeção de 5,1% para o IPCA de 2026 e de 4,4% para 2027. Esperamos que o Banco Central siga cortando juros, à medida que a atividade econômica perde força.
Para mais detalhes, leia “IPCA-15 de outubro: surpresa baixista, mas composição piora”.
Arrecadação federal renova recorde para setembro, mas perde força na margem apesar do petróleo mais caro
A arrecadação federal somou R$ 239,4 bilhões em setembro, alta real de 5,6% em relação ao mesmo mês do ano anterior, no melhor resultado para o mês na série histórica. O dado veio em linha com o esperado. Os destaques foram a tributação sobre exportações de petróleo, as contribuições previdenciárias e o imposto de importação. Em contrapartida, o imposto de renda sobre rendimentos do trabalho recuou, reflexo da isenção para quem ganha até R$ 5 mil mensais.
Em nossa avaliação, o crescimento da arrecadação desacelera apesar do petróleo mais caro. A alta deste ano decorreu, em grande parte, de medidas de aumento de receitas, enquanto os tributos mais ligados à atividade já indicam perda de fôlego. Projetamos uma arrecadação de R$ 3,21 trilhões em 2026, alta real de 6,6%. Os riscos associados à desaceleração da atividade, no entanto, vêm aumentando e dificultam o cumprimento da meta fiscal.
Governo encaminha PEC para tarifa zero no transporte público e sanciona novo limite do MEI
Segundo o time XP Política, a articulação do governo no Senado intensificou o esforço para acelerar a tramitação da PEC (Proposta de Emenda à Constituição) que elimina a escala 6×1, que trata da redução da jornada semanal de trabalho. Pelo rito ordinário, são necessárias cinco sessões de discussão antes da votação em primeiro turno. A proposta já passou por duas sessões. A terceira ocorreu no final da semana. Para encurtar esse prazo, o governo busca aprovar um calendário especial, cujo requerimento ainda não reúne as assinaturas necessárias. Caso o requerimento avance, o Presidente do Senado sinalizou que pretende levar o primeiro turno ao plenário já na próxima semana.
Em nossa avaliação, eventual mudança na jornada semanal de trabalho consiste em uma fonte de incerteza para a inflação de 2027.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Destaques da próxima semana
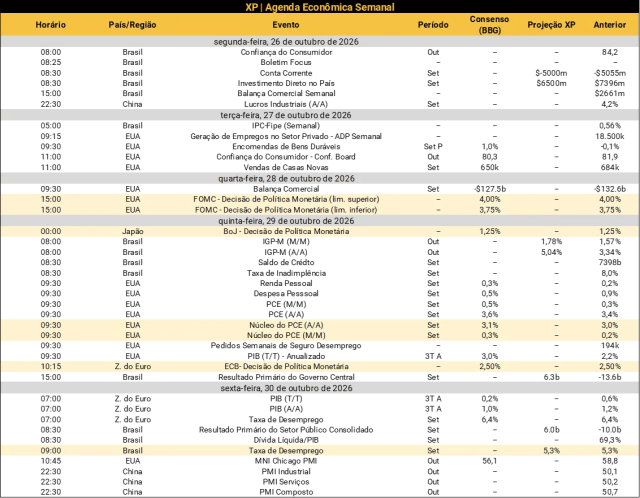
No cenário internacional, destaque para decisões de política monetária nos Estados Unidos, Japão e Zona do Euro, para as quais o mercado espera manutenção nas taxas de juros. Do lado da inflação, o índice PCE de setembro será divulgado nos Estados Unidos.
No Brasil, os principais indicadores de mercado de trabalho de setembro — Caged e PNAD Contínua — serão divulgados. Além disso, o Banco Central publicará as notas estatísticas sobre crédito, setor fiscal e setor externo. Por fim, a Fundação Getúlio Vargas publicará o IGP-M de outubro. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


