


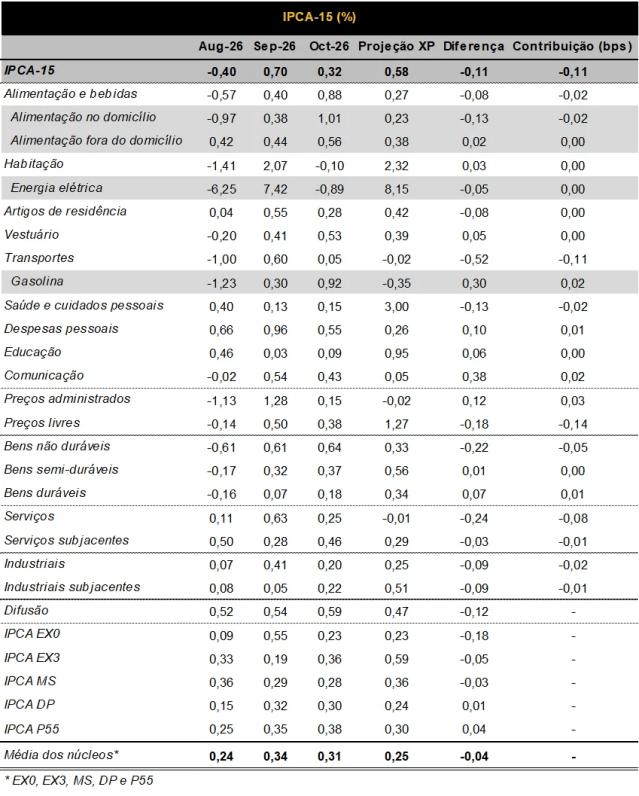
O IPCA-15 de outubro avançou 0,32% no mês, abaixo da nossa projeção de 0,43% e do consenso Bloomberg, de 0,44%. Em 12 meses, a inflação cheia acelerou de 4,47% em setembro para 4,62% em outubro.
A surpresa baixista foi quase integralmente explicada pelas passagens aéreas, que recuaram 9,24% no mês, ante nossa expectativa de alta de 5,00%, contribuindo com -12 p.p. para o desvio em relação à projeção. Outras surpresas baixistas vieram de itens de higiene pessoal (-2 p.p.) e seguros de veículo (-2 p.p.). Em sentido contrário, gasolina (+2 p.p.) e comunicação (+2 p.p.) surpreenderam para cima.
Embora o resultado cheio tenha vindo abaixo do esperado, a composição foi menos favorável. A desaceleração esteve concentrada em um item volátil, enquanto os núcleos de inflação, os serviços subjacentes e os serviços intensivos em trabalho voltaram a mostrar pressão.
Meta de inflação: o que é?
O regime de metas de inflação é parte do que chamamos de política monetária – a política responsável pelo controle da quantidade de moeda em determinada economia, que fica sob a responsabilidade do Banco Central.
Esse regime determina uma meta de inflação explícita e numérica (% ao ano), a ser perseguida pelo Banco Central. No caso brasileiro, a meta de inflação atual é de 3,0%. Isso significa que o Banco Central tem a responsabilidade de controlar a alta de preços de maneira contínua, de modo que se mantenha no ritmo de 3,00%.
O modelo brasileiro também inclui uma banda de tolerância de 1,50 pontos percentuais para cima e para baixo. Essa “banda” serve para acomodar eventuais choques, como por exemplo uma seca que afete a produção de alimentos e eleve a inflação além do controle do Banco Central, ou uma pandemia que derrube os preços.
Caso o IPCA se mantenha acima do limite de 4,5% por seis meses consecutivos, o presidente do Banco Central deve enviar uma carta ao Presidente da República indicando: i) os motivos do não atingimento da meta; ii) medidas planejadas para que a inflação retome à meta; e iii) o tempo projetado para que isso se concretize.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Serviços pioram, apesar da queda das passagens aéreas
A inflação de serviços subiu 0,22% no mês, abaixo da nossa projeção de 0,48%. O desvio, contudo, esteve concentrado nas passagens aéreas. Excluindo esse efeito, a dinâmica do grupo permaneceu pressionada.
O núcleo de serviços avançou 0,45%, em linha com a nossa projeção de 0,49%. A média móvel trimestral dessazonalizada e anualizada — 3M SAAR — acelerou de 5,27% em setembro para 6,29% em outubro, enquanto a variação acumulada em 12 meses subiu de 5,28% para 5,51%.
Os serviços intensivos em trabalho, métrica acompanhada de perto pelo Banco Central, também continuaram pressionados. O grupo subiu 0,55% no mês, levemente acima da nossa projeção de 0,52%. Sua 3M SAAR avançou de 7,16% para 7,48%, enquanto a inflação acumulada em 12 meses passou de 7,29% para 7,43%.
A leitura dos serviços, portanto, piorou em outubro, apesar do resultado cheio mais fraco. Tanto as medidas de núcleo quanto os serviços intensivos em trabalho aceleraram em termos sequenciais e anuais, com o núcleo de serviços se aproximando de 6,3% na média trimestral anualizada e dessazonalizada.
Em nossa avaliação, a combinação de demanda doméstica resiliente e mercado de trabalho ainda apertado segue pressionando os componentes mais inerciais da cesta. Esse continua sendo o principal ponto de atenção para a dinâmica inflacionária à frente.
Bens industriais desaceleram, com núcleo ainda favorável
Os preços de bens industriais subiram 0,20% no mês, abaixo da nossa projeção de 0,30%. Ainda assim, a 3M SAAR do grupo acelerou de 3,75% em setembro para 4,07% em outubro, enquanto a variação em 12 meses passou de 2,95% para 3,17%.
Os bens industriais subjacentes avançaram 0,22%, também abaixo da nossa expectativa de 0,31%. Esse foi o principal componente favorável da leitura. A 3M SAAR recuou de 2,07% para 1,80%, mesmo com a taxa acumulada em 12 meses subindo de 3,52% para 3,75%.
Assim, embora os bens industriais cheios tenham mostrado alguma aceleração nas métricas de tendência, as pressões subjacentes do grupo seguem relativamente benignas.
Núcleos aceleram e difusão aumenta
A média das medidas de núcleo de inflação subiu 0,31% no mês, levemente abaixo da nossa projeção de 0,35%. Ainda assim, as métricas de tendência apontaram piora.
Segundo nossos cálculos, a 3M SAAR da média dos núcleos acelerou de 4,28% em setembro para 4,61% em outubro. A variação acumulada em 12 meses também avançou, de 4,32% para 4,43%.
Individualmente, o núcleo EX3 subiu de 4,55% para 4,78% em 12 meses, enquanto sua 3M SAAR passou de 4,13% para 4,63%. O índice de difusão avançou de 54% em setembro para 59% em outubro, embora tenha vindo abaixo da nossa projeção de 71%.
O resultado reforça que a inflação subjacente permanece pressionada. Mesmo com a média mensal dos núcleos abaixo da nossa expectativa, a aceleração das métricas de tendência e a maior disseminação dos reajustes indicam uma composição menos favorável.
Alimentos voltam a pressionar
A alimentação no domicílio subiu 1,01% no mês, pouco abaixo da nossa projeção de 1,14%. As principais surpresas altistas vieram de aves e ovos e de cereais e oleaginosas. Em sentido contrário, tubérculos, raízes e legumes e bebidas, vieram abaixo do esperado e mais do que compensaram parte dessas pressões.
A alimentação fora do domicílio avançou 0,56%, em linha com nossa projeção de 0,54%.
O resultado confirma que os alimentos seguem como fonte de pressão para a inflação de curto prazo, mesmo com a leitura mensal ligeiramente abaixo da expectativa.
Administrados surpreendem para cima, com alta da gasolina
Os preços administrados subiram 0,15% no mês, acima da nossa projeção de 0,03%.
As tarifas de energia elétrica recuaram 0,89% por conta do acionamento da bandeira verde em outubro, praticamente em linha com a nossa expectativa de queda de 0,84%. Por outro lado, os preços da gasolina subiram 0,92%, acima da nossa projeção de 0,62%, contribuindo para a surpresa altista dentro do grupo.
Nossa visão
O IPCA-15 de outubro veio abaixo do esperado, mas sua composição foi claramente pior do que o resultado cheio sugere. A surpresa baixista foi quase integralmente explicada pela queda das passagens aéreas, um item volátil, enquanto os núcleos de inflação, o núcleo de serviços e os serviços intensivos em trabalho aceleraram em termos sequenciais e anuais.
Os bens industriais subjacentes foram o único componente genuinamente favorável do relatório, com nova desaceleração da 3M SAAR. Ainda assim, a persistência dos serviços, a aceleração das medidas subjacentes e o aumento do índice de difusão reforçam uma leitura mais cautelosa sobre a dinâmica inflacionária.
Mantemos nossas projeções de IPCA em 5,1% para 2026 e 4,4% para 2027.
Em política monetária, esperamos que o Copom siga reduzindo a taxa Selic à medida que os dados de atividade econômica continuam enfraquecendo, ainda que a inflação de curto prazo permaneça pressionada. Nosso cenário-base considera a Selic em 13,25% ao fim de 2026 e em 11,50% ao fim de 2027.
Como se proteger da alta de preços?
Como vimos, a inflação segue como um dos principais motivos de cautela e atenção para a economia brasileira. Assim, proteger seu patrimônio contra a alta de preços se torna ainda mais essencial.
Títulos indexados à inflação (como o título público NTN-B 2030), emissões bancárias de instituições sólidas e com boa classificação de risco, debêntures incentivadas (sem cobrança de Imposto de Renda ao investidor) e fundos de investimento com gestão ativa em renda fixa são ótimas alternativas. Falamos mais das melhores oportunidades de renda fixa aqui.
Outra classe de ativos que pode ajudar o investidor a se proteger da inflação são os fundos imobiliários. Apesar de estarem sofrendo diante de expectativas de juros mais altos adiante, os FIIs podem ser aliados do investidor em um cenário cauteloso de alta de preços, por serem muitas vezes atrelados a índices de inflação. Aqui te indicamos nossa carteira recomendada de Fundos Imobiliários.
Mas não só de proteção contra a inflação devem viver os investimentos nesse momento. Por isso, confira o detalhe das nossas recomendações de investimento atualizadas de acordo com o seu perfil de investidor no “Onde Investir”

Se você ainda não tem conta na XP Investimentos, abra a sua!


