




Resumo
No cenário internacional, a inflação ao consumidor nos Estados Unidos veio acima do esperado em setembro, reforçando o cenário de nova alta de juros pelo Fed (banco central) neste ano.
Na Europa, o impasse orçamentário na França manteve o prêmio de risco elevado e impõe ao banco central um dilema entre inflação e estresse nos títulos soberanos.
O preço do petróleo seguiu acima de 100 dólares por barril, sustentado pelos ataques no Estreito de Ormuz, enquanto os bombardeios às refinarias russas mantêm a oferta de diesel restrita.
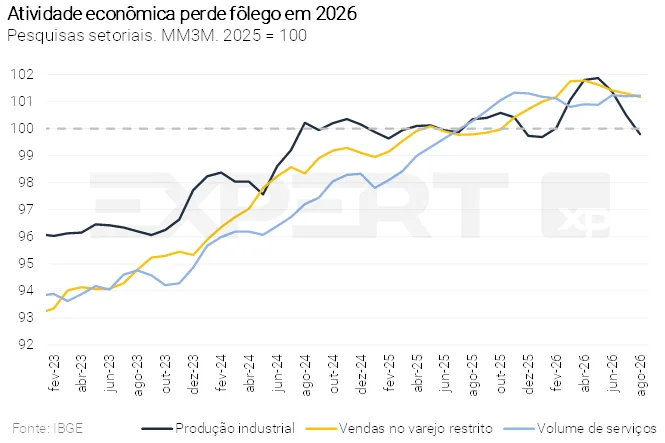
No Brasil, os setores de comércio e serviços perderam fôlego em agosto, em linha com a desaceleração da demanda doméstica.
Na seara política, o Congresso aprovou o fim da escala 6×1 e mudanças no regime dos MEIs, e o governo anunciou novas propostas, como o passe livre no transporte coletivo aos fins de semana. Em conjunto, as medidas envolvem perda de arrecadação ou novas despesas, o que tende a elevar a incerteza sobre as contas públicas.
Em uma semana de agenda doméstica intensa, o Ibovespa recuou e o real se depreciou.
Gráfico da Semana
Cenário Internacional
Inflação mais forte nos Estados Unidos reforça a perspectiva de novas altas de juros neste ano
Nos Estados Unidos, o índice de preços ao consumidor (CPI) acelerou de 3,4% para 3,7% no acumulado em 12 meses em setembro, acima do esperado. A gasolina respondeu por mais da metade da alta do mês. O núcleo, que exclui itens com preços voláteis, também surpreendeu para cima e subiu para 2,6% no acumulado em 12 meses, com pressões disseminadas, sobretudo em habitação e serviços. Os preços ao produtor (PPI) reforçaram esse quadro adverso, com a maior alta anual desde 2022. Ademais, o Livro Bege do Fed (banco central dos Estados Unidos), que reúne relatos de empresas dos 12 distritos regionais, apontou intensificação das pressões de custos. No entanto, registrou perda de fôlego da atividade e um mercado de trabalho com contratações e demissões reduzidas.
Os dados de inflação mais fortes corroboram o cenário de (pelo menos) mais uma alta de juros pela autoridade monetária em 2026.
Impasse orçamentário na França mantém o prêmio de risco elevado e impõe um dilema ao BCE
Na Europa, a crise fiscal francesa seguiu no centro das atenções. A Assembleia Nacional iniciou nesta semana o debate do orçamento de 2027, que prevê reduzir o déficit de 5,4% para 5,0% do PIB. No entanto, o governo do primeiro-ministro Sébastien Lecornu não tem maioria para aprová-lo, e a comissão de finanças já havia rejeitado a parte de receitas. A primeira votação em plenário, sobre as receitas, está prevista para 20 de outubro. Os juros dos títulos franceses recuaram ao longo da semana. Ainda assim, o prêmio em relação aos títulos alemães segue próximo dos níveis da crise da dívida europeia de 2011 e 2012.
O quadro coloca o BCE (Banco Central Europeu) diante de um dilema. A inflação elevada pede novas altas de juros, enquanto o estresse nos títulos soberanos recomenda cautela. Christine Lagarde, presidente do BCE, afirmou que a solução para a França passa pela política fiscal, o que reduziu as expectativas de compra de títulos franceses pela instituição. O mercado espera manutenção dos juros na reunião de outubro e nova alta em dezembro. Na semana, o euro se depreciou frente ao dólar, atingindo o menor nível desde maio de 2025, pressionado também pela inflação acima do esperado nos Estados Unidos.
Restrições de oferta mantêm o petróleo acima de 100 dólares por barril e prolongam a escassez de diesel
O petróleo tipo Brent seguiu acima de 100 dólares por barril na semana, sustentado pela intensificação dos ataques do Irã à navegação no Estreito de Ormuz. Com isso, o fluxo de petróleo pela região permanece cerca de um terço abaixo do normal.
A restrição é mais aguda no diesel. Além do conflito no Oriente Médio, a oferta do combustível segue restrita pelos ataques da Ucrânia às refinarias russas, que vêm reduzindo a produção e as exportações de derivados da Rússia. Na semana, Kiev retomou os ataques e atingiu a refinaria de Ryazan, uma das principais fornecedoras de Moscou. A retomada dos bombardeios veio após a Ucrânia acusar a Rússia de descumprir a trégua energética anunciada por Donald Trump. A AIE (Agência Internacional de Energia) projeta que a recomposição dos estoques de diesel ocorra apenas no segundo semestre de 2027. Nesse contexto, os combustíveis tendem a seguir como a principal fonte de pressão sobre a inflação global.
Setor externo segue sustentando a economia chinesa, enquanto o choque de energia pressiona os preços ao produtor
Na China, as exportações aceleraram para 36,3% A/A em setembro, bem acima do esperado, impulsionadas por semicondutores e veículos. As importações também cresceram acima do previsto, mas em ritmo menor, e o superávit comercial aumentou, aproximando-se de US$ 1 trilhão no acumulado do ano. O resultado reforça a dependência do crescimento chinês do setor externo e tende a ampliar as tensões comerciais. No início do mês, por exemplo, a União Europeia anunciou um acordo para limitar as exportações chinesas de veículos híbridos ao bloco.
Do lado dos preços, a inflação ao produtor (PPI) acelerou para 5,0% A/A em setembro, acima do esperado e no maior patamar desde 2022, refletindo a alta dos combustíveis e do carvão. A inflação ao consumidor (CPI) subiu para 0,9% A/A, levemente abaixo do consenso, com recuo dos alimentos e do núcleo – que exclui componentes voláteis. Em linhas gerais, o choque de energia tem se refletido com mais intensidade nos preços ao produtor do que nos preços ao consumidor, contidos pela fraqueza da demanda doméstica.
FMI revisa para cima o crescimento global e reforça a necessidade de consolidação fiscal
O Fundo Monetário Internacional (FMI) revisou levemente para cima a projeção de crescimento global de 2026, para 3,1%, e manteve a de 2027 em 3,4%. Segundo o Fundo, os investimentos em inteligência artificial compensaram parte do impacto da alta dos preços de energia. Ainda assim, o crescimento ficou mais concentrado em poucos países, e a projeção de inflação global foi elevada. Para o Brasil, o FMI reduziu a projeção de crescimento de 2026 de 2,4% para 2,2%.
Em paralelo, o Fundo intensificou os alertas sobre a necessidade de consolidação fiscal nas grandes economias. Segundo a instituição, a alta dos juros soberanos já se materializou e eleva os custos de serviço da dívida em um contexto de endividamento elevado e déficits primários persistentes, o que pode gerar deterioração fiscal. O FMI também apontou a competição por capital entre governos e empresas ligadas à inteligência artificial e o transbordamento dos juros elevados nas economias avançadas para os emergentes. Diante disso, recomendou aumento de receitas, racionalização de despesas e medidas de apoio focalizadas, e alertou que adiar o ajuste tende a torná-lo mais custoso.
Enquanto isso, no Brasil…
Comércio e serviços perdem fôlego em agosto, reforçando o cenário de desaceleração da atividade
As vendas no varejo e o volume de serviços de agosto vieram abaixo do esperado. No setor de serviços, a queda se concentrou nos transportes, pressionados pelo custo elevado dos combustíveis, enquanto os serviços prestados às famílias seguiram em alta. No varejo, as vendas ficaram praticamente estáveis, com recuo nos segmentos mais dependentes de crédito, como móveis, eletrodomésticos e veículos.
Em nossa avaliação, os dados reforçam o cenário de desaceleração gradual da demanda doméstica. A queda nas vendas que dependem de crédito reflete os efeitos dos juros elevados e o alto comprometimento da renda das famílias com dívidas. Em contrapartida, o mercado de trabalho aquecido e o crescimento da renda real seguem sustentando o consumo de itens essenciais e de serviços às famílias. Mantemos nossa estimativa de crescimento de 1,7% em 2026 e de 1,0% em 2027.
Congresso aprova fim da escala 6×1 e mudanças no regime dos MEIs, enquanto governo anuncia novas propostas
O Congresso Nacional aprovou duas medidas de interesse do governo na semana. O Senado aprovou a PEC (Proposta de Emenda à Constituição) que acaba com a escala de trabalho 6×1 e reduz gradualmente a jornada máxima de 44 para 40 horas semanais, sem redução salarial, com transição de 14 meses. Como o texto já havia passado pela Câmara, segue para promulgação. Ademais, foi aprovado, em ambas as Casas Legislativas, o projeto que eleva o limite anual de faturamento dos microempreendedores individuais (MEIs), permite a contratação de um segundo empregado e autoriza o perdão de débitos federais da categoria. O projeto foi enviado pelo governo na própria semana e segue para sanção presidencial.
Em paralelo, o presidente Lula anunciou duas propostas, ainda sem aprovação. A primeira é o envio ao Congresso de uma PEC que garante passe livre no transporte coletivo aos fins de semana em todos os municípios que contam com esse serviço. Segundo o presidente, o financiamento viria de emendas parlamentares, e não há estimativa oficial de custo. A segunda é a criação, em um próximo mandato, de uma versão do programa Pé-de-Meia para estudantes de universidades públicas e do Prouni, com bolsa de R$ 700 mensais durante dez meses ao ano.
Em conjunto, as medidas aprovadas e anunciadas envolvem perda de arrecadação ou novas despesas, e parte delas ainda não tem custo estimado nem fonte de financiamento definida. Ademais, eventuais novos gastos precisariam ser acomodados no orçamento de 2027, já enviado ao Congresso. Nesse contexto, a sequência de medidas tende a elevar a incerteza sobre a trajetória das contas públicas.
Ativos brasileiros devolvem parte dos ganhos recentes nessa semana
Os ativos financeiros registraram desempenho negativo em uma semana de agenda doméstica intensa, com a proximidade do segundo turno e a tramitação de medidas no Congresso. O Ibovespa recuou 2,3%, para 204 mil pontos, depois de ter renovado a máxima histórica na semana anterior. O real se depreciou frente ao dólar e encerrou a semana próximo a 5,07, e os juros futuros avançaram ao longo de toda a curva. Ainda assim, no acumulado de outubro, o Ibovespa segue em alta e o dólar em queda.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Destaques da próxima semana
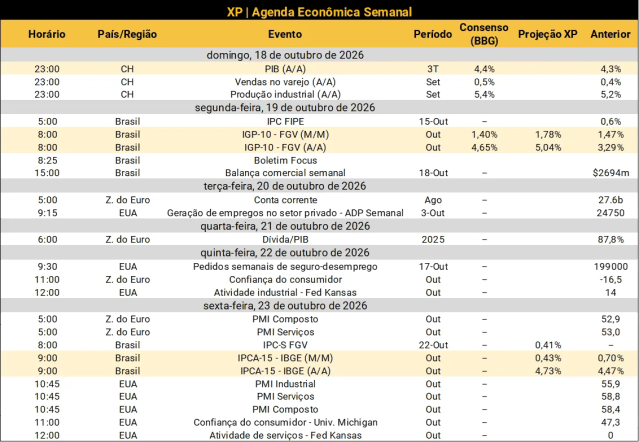
No cenário internacional, destaque para a divulgação do PIB do 3º trimestre na China, acompanhado dos dados de vendas no varejo e de produção industrial de setembro. Nas principais economias ocidentais, a agenda econômica será esvaziada, com ênfase nos PMIs preliminares de outubro – sondagens empresariais que buscam captar o pulso da atividade econômica.
No Brasil, a semana contará com indicadores importantes de inflação. O principal será o IPCA-15 de outubro. Esperamos desaceleração do índice cheio na margem, refletindo a queda da energia elétrica com a bandeira tarifária verde. Ainda assim, projetamos deterioração adicional nas principais métricas monitoradas pelo Banco Central, como o componente de serviços e os núcleos, que excluem itens com preços voláteis. Ademais, a FGV divulgará o IGP-10 de outubro, que deverá registrar mais uma alta relevante, reflexo da recuperação dos preços internacionais do petróleo, com impacto sobre derivados e alimentos processados. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


