




Resumo
No cenário internacional, a ata da última reunião do Fed (banco central) mostrou que a maioria dos dirigentes considera apropriada uma nova alta de juros até o fim do ano. A sinalização foi reforçada por falas de dirigentes da instituição ao longo da semana.
Na Europa, a fragilidade fiscal e a incerteza política elevaram os prêmios de risco dos títulos soberanos, sobretudo na França. Por fim, o preço do petróleo continua acima de 100 dólares por barril em meio às tensões no Oriente Médio.
No Brasil, os ativos financeiros se valorizaram nesta semana. O Ibovespa renovou a máxima histórica, enquanto o dólar e os juros futuros recuaram.
Divulgamos o relatório Brasil Macro Mensal, no qual elevamos as projeções de inflação para 5,1% em 2026 e 4,4% em 2027. Em relação à política monetária, continuamos a projetar cortes graduais na taxa Selic, chegando a 11,50% em meados de 2027.
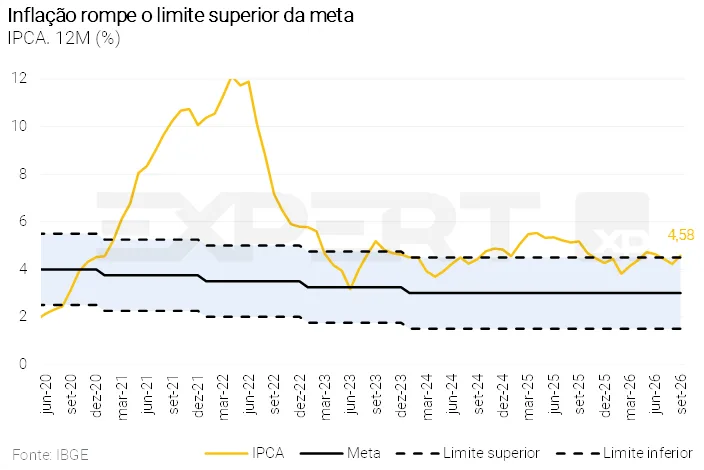
O IPCA de setembro confirmou a maior pressão inflacionária no curto prazo, ultrapassando o limite superior do intervalo em torno da meta.
Por fim, no cenário político, o governo busca acelerar no Senado a votação da PEC que reduz a jornada semanal de trabalho (6×1).
Gráfico da Semana
Cenário Internacional
Ata da última reunião do Fed traz sinalização dura para a condução de política monetária
Nos Estados Unidos, a ata da última reunião do Federal Reserve (Fed, o banco central local) revelou divergências sobre os fundamentos por trás da alta de juros de setembro, embora a decisão de elevar a taxa de referência em 0,25 p.p. (para 3,75%-4,00%) tenha sido unânime. Parte dos dirigentes do Fed considerou o aumento necessário para evitar a propagação dos choques de energia e tarifas para outros preços, enquanto outros defenderam uma política mais restritiva diante das pressões inflacionárias provenientes da demanda. Alguns participantes também apontaram uma estimativa mais elevada de taxa neutra, e vários avaliaram que a política atual é apenas levemente restritiva ou não restritiva. A maioria considerou apropriada outra elevação de juros até o fim de 2026, mas dados recentes de emprego e inflação mais fracos reduziram as expectativas de aperto adicional imediato. O mercado passou a projetar manutenção dos juros em outubro e aumento em dezembro (em 0,25 p.p.).
Com relação aos indicadores econômicos divulgados ao longo da semana, o ISM de serviços (sondagem empresarial que busca captar o pulso da atividade no setor terciário) recuou entre agosto e setembro. Ainda assim, o índice seguiu em território de expansão (acima de 50 pontos) pelo 27º mês consecutivo. No mercado de trabalho, os pedidos iniciais de seguro-desemprego permaneceram abaixo de 200 mil pela quarta semana seguida. Ademais, em falas públicas nesta semana, os dirigentes do Fed Christopher Waller e Alberto Musalem defenderam aperto monetário adicional. Waller, no entanto, ponderou que as altas não precisam ocorrer em reuniões consecutivas.
Em síntese, os sinais da semana mantêm o Fed inclinado a uma nova elevação até o fim do ano, mas sem urgência para outubro.
Incertezas fiscais e políticas elevam o prêmio de risco dos títulos europeus
Os títulos soberanos europeus voltaram a sofrer pressão. Na França, os juros dos títulos de dez anos chegaram a superar 5% no início de outubro, o maior patamar desde 2002. Assim, o diferencial em relação aos títulos da Alemanha atingiu o patamar mais alto desde a crise da dívida europeia. O aumento reflete a dívida pública recorde na França, de 119% do PIB. Também pesa a dúvida sobre a capacidade do governo local de aprovar o orçamento público de 2027 no contexto de parlamento fragmentado, às vésperas da eleição presidencial.
A pressão se estendeu a outros países de maior endividamento, como Itália e Grécia, cujos diferenciais em relação à Alemanha também se ampliaram. Em paralelo, a Espanha convocou eleições parlamentares antecipadas para novembro, o que adiciona incertezas ao cenário político da região.
Ministros das Finanças da Zona do Euro e o BCE (Banco Central Europeu) cobraram a aprovação do orçamento francês para acalmar os mercados. Ainda assim, autoridades indicaram que nenhuma instituição do bloco está disposta a realizar intervenções.
Em síntese, a combinação entre fragilidade fiscal e incerteza política mantém os prêmios de risco na Europa em níveis elevados, pressionando o euro. A moeda local se desvalorizou em cerca de 4% em relação ao dólar ao longo das últimas quatro semanas (de aproximadamente 1,16 para 1,12).
Preço do petróleo permanece acima de 100 dólares por barril em meio às tensões no Oriente Médio
O preço do petróleo (Brent) continuou acima de 100 dólares por barril nos últimos dias. As cotações chegaram a subir mais de 5% em um único pregão, diante da intensificação dos ataques iranianos a petroleiros no Estreito de Ormuz. Por sua vez, o Presidente Donald Trump publicou nas redes sociais que os Estados Unidos mantêm “discussões produtivas” com o Irã e não atacarão o país antes das eleições de meio de mandato. Ainda assim, Trump afirmou que o bloqueio naval aos portos iranianos segue em vigor, e a oferta segue restrita. O quadro mantém os preços de energia como fonte de pressão sobre a inflação global.
Enquanto isso, no Brasil…
Bolsa renova máxima histórica, enquanto juros e dólar recuam na semana
Os ativos brasileiros se valorizaram nos últimos dias. O Ibovespa renovou a máxima histórica e acumulou alta ao redor de 7% na semana. O dólar recuou cerca de 4%, para próximo de 5,00 reais por dólar, e chegou a atingir o menor patamar em quase cinco meses. Os juros futuros recuaram, em especial nos vencimentos mais longos, que são mais sensíveis à percepção de risco fiscal.
A melhora desta semana refletiu a redução dos prêmios de risco exigidos sobre os ativos financeiros domésticos. Apesar da valorização, o desafio fiscal permanece. O governo central registra déficit primário mesmo com a arrecadação em níveis recordes, e a dívida bruta atingiu 83% do PIB em agosto, aumento de aproximadamente 4 p.p. apenas neste ano. Reformas pelo lado das despesas são fundamentais, independentemente do resultado da eleição para presidente.
Brasil Macro Mensal: Ativos brasileiros ganham tração, riscos inflacionários persistem
Publicamos nesta semana o relatório Brasil Macro Mensal, com análises e projeções atualizadas. Em resumo, o ambiente global segue ambíguo para o Brasil. Por um lado, o Fed iniciou um ciclo de aperto monetário e os juros dos títulos soberanos de economias avançadas continuam em alta. Por outro lado, preços de commodities relevantes para o país, como petróleo e grãos, permanecem em patamares elevados.
No ambiente doméstico, indicadores recentes confirmam desaceleração cada vez mais disseminada da atividade econômica. Com isso, mantemos nossas projeções para crescimento do PIB em 1,7% em 2026 e 1,0% em 2027, abaixo do potencial e do consenso de mercado. As pressões inflacionárias, no entanto, persistem. Elevamos nossa projeção para o IPCA de 2026 de 5,0% para 5,1%. Para 2027, nossa expectativa subiu de 4,2% para 4,4%, com riscos inclinados para cima.
Nosso cenário-base, que contempla algumas medidas fiscais no próximo ano e a estabilização da taxa de câmbio em torno de 5,00 reais por dólar no curto prazo, prevê cortes graduais na taxa Selic até 11,50% em meados de 2027. Cenários alternativos dependerão do resultado eleitoral e da reação dos mercados. Para detalhes, leia “Brasil Macro Mensal: Ativos brasileiros ganham tração, riscos inflacionários persistem”.
Inflação acelera em setembro, e núcleos ultrapassam o limite superior da meta
O IPCA subiu 0,82% em setembro ante agosto, acima da mediana das expectativas de mercado (0,76%). No acumulado em 12 meses, a inflação aumentou de 4,22% para 4,58%, acima do limite superior do intervalo da meta. A alta foi puxada pelos preços administrados, particularmente de energia elétrica – pressionada pelo fim do Bônus de Itaipu – e gasolina. Os preços de alimentos no domicílio também voltaram a subir.
A composição do IPCA também piorou. A média dos núcleos — que exclui itens com preços voláteis — acelerou e também superou o teto da meta. A medida de serviços subjacentes ganhou força, refletindo a resiliência do mercado de trabalho. Em nossa avaliação, as leituras benignas de inflação parecem ter ficado para trás. O grupo de serviços deve seguir resistente, os alimentos tendem a ser pressionados pelo El Niño, e a alta do petróleo adiciona pressão sobre combustíveis e passagens aéreas. Para detalhes, acesse IPCA de setembro: núcleos ultrapassam o limite superior da meta.
Governo busca acelerar a votação da PEC da escala 6×1 no Senado
Segundo o time XP Política, a articulação do governo no Senado intensificou o esforço para acelerar a tramitação da PEC (Proposta de Emenda à Constituição) que elimina a escala 6×1, que trata da redução da jornada semanal de trabalho. Pelo rito ordinário, são necessárias cinco sessões de discussão antes da votação em primeiro turno. A proposta já passou por duas sessões. A terceira ocorreu no final da semana. Para encurtar esse prazo, o governo busca aprovar um calendário especial, cujo requerimento ainda não reúne as assinaturas necessárias. Caso o requerimento avance, o Presidente do Senado sinalizou que pretende levar o primeiro turno ao plenário já na próxima semana.
Em nossa avaliação, eventual mudança na jornada semanal de trabalho consiste em uma fonte de incerteza para a inflação de 2027.
Nova ampliação dos subsídios e desoneração dos combustíveis é anunciada pelo governo
O governo anunciou a ampliação dos subsídios aos combustíveis, com mudanças nas desonerações tributárias da gasolina e do etanol e uma subvenção adicional ao diesel importado. Para a gasolina, a redução de tributos passará de R$ 0,63 para R$ 0,89 por litro, com a inclusão da Cide, enquanto a desoneração do etanol hidratado será mantida em R$ 0,19 por litro, acompanhada de uma ampliação da subvenção de R$ 0,25 para R$ 0,43 por litro, com o objetivo de preservar seu diferencial competitivo. Para o diesel, será concedido um benefício adicional de R$ 1,40 por litro aos importadores, que se soma à subvenção vigente de R$ 2,12 por litro.
Segundo o Ministério do Planejamento, as medidas para gasolina e etanol terão impacto mensal de R$ 2,8 bilhões, além de R$ 800 milhões referentes à subvenção adicional ao etanol. A nova medida para o diesel terá custo estimado em R$ 1,6 bilhão por mês.
A expectativa do governo é de que a desoneração total dos tributos federais na gasolina seja repassada aos consumidores finais. De acordo com as nossas estimativas, uma redução de até 2,7% no preço da gasolina pode acontecer nas bombas, com impacto na inflação medida pelo IPCA de até -0,14 ponto percentual.
Pesquisas eleitorais mostram diferenças entre os candidatos à presidência no segundo turno
No âmbito eleitoral, novas pesquisas de intenção de voto para o segundo turno indicam diferenças de 4 a 6 p.p. entre Flávio Bolsonaro (PL) e Lula (PT), com vantagem para o candidato do PL nos levantamentos mais recentes. Ao longo da semana, candidatos que não avançaram ao segundo turno, como Augusto Cury (Avante), Ronaldo Caiado (PSD) e Romeu Zema (NOVO), declararam apoio a Flávio Bolsonaro. As próximas pesquisas deverão refletir, entre outros fatores, os efeitos dessas alianças e das estratégias de campanha sobre a intenção de voto, em um contexto de disputa pela conquista dos eleitores que não votaram nos candidatos classificados para o segundo turno.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Destaques da próxima semana
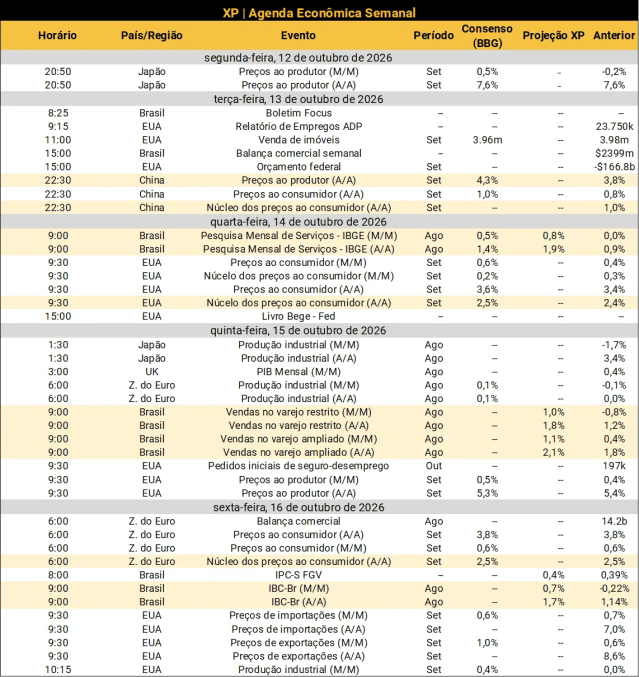
No cenário internacional, atenções voltadas para a inflação ao consumidor (CPI) de setembro nos Estados Unidos. O dado tende a ser importante para as apostas sobre a próxima decisão de juros do Fed. Ainda sobre a economia americana, serão divulgados o índice de preços ao produtor, a produção industrial e as vendas no varejo – todos referentes a setembro. Também será divulgado o Livro Bege, relatório do Fed que reúne avaliações sobre as condições econômicas e de mercado nas diversas regiões do país. Na China, os índices de inflação (ao produtor e ao consumidor) e a balança comercial de setembro serão protagonistas. Por fim, na Zona do Euro, a leitura final da inflação no mês passado será acompanhada de perto.
No Brasil, destaque para a divulgação de indicadores de atividade econômica. A PMC (Pesquisa Mensal do Comércio) e a PMS (Pesquisa Mensal de Serviços) devem mostrar recuperação das vendas varejistas e receitas de serviços em agosto, respectivamente. Na mesma linha, o IBC-Br (proxy mensal do PIB calculada pelo Banco Central) tende a registrar crescimento na margem, embora não o suficiente para reverter a expectativa de resultado ao redor da estabilidade no 3º trimestre. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


