



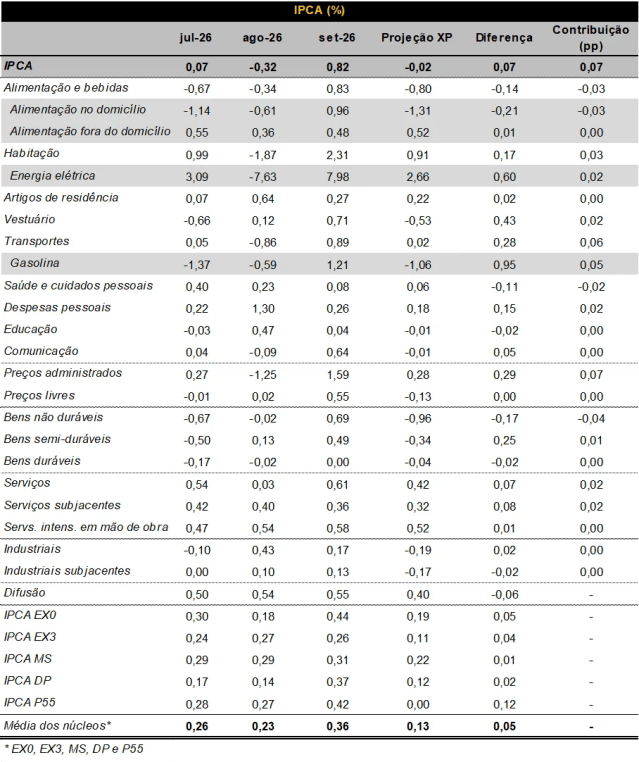
O IPCA de setembro avançou 0,82% no mês, acima da nossa projeção (0,75%) e do consenso Bloomberg (0,76%). Com o resultado, a inflação acumulada em 12 meses acelerou de 4,22% em agosto para 4,58% em setembro, ultrapassando o limite superior do intervalo de tolerância da meta de inflação.
A aceleração do índice cheio foi explicada principalmente pelos preços administrados. As maiores contribuições altistas em relação à nossa projeção vieram de gasolina (+4,9 p.p.), energia elétrica (+2,4 p.p.) e recreação (+1,6 p.p.). Em sentido contrário, carnes (-1,5 p.p.), itens de higiene pessoal (-1,3 p.p.) e aves e ovos (-1,2 p.p.) ajudaram a conter parcialmente o desvio.
Os preços administrados subiram 1,59%, acima da nossa projeção de 1,30%, e responderam integralmente pela surpresa altista do IPCA. A energia elétrica avançou 7,98%, ante expectativa de 7,38%, refletindo a retirada do crédito associado ao Bônus de Itaipu das faturas residenciais. Com isso, o grupo habitação subiu 2,31% no mês. A gasolina, por sua vez, aumentou 1,21%, bem acima da nossa projeção de 0,26%, após recuar 0,59% em agosto.
Os preços livres avançaram 0,55%, exatamente em linha com nossas expectativas, mas com uma composição menos favorável. A alimentação no domicílio veio abaixo do projetado, enquanto os serviços e os bens semiduráveis surpreenderam para cima. Assim, embora o desvio do índice cheio tenha sido integralmente explicado pelos administrados, a composição interna do resultado reforçou uma leitura mais cautelosa sobre a dinâmica inflacionária.
Meta de inflação: o que é?
O regime de metas de inflação é parte do que chamamos de política monetária – a política responsável pelo controle da quantidade de moeda em determinada economia, que fica sob a responsabilidade do Banco Central.
Esse regime determina uma meta de inflação explícita e numérica (% ao ano), a ser perseguida pelo Banco Central. No caso brasileiro, a meta de inflação atual é de 3,0%. Isso significa que o Banco Central tem a responsabilidade de controlar a alta de preços de maneira contínua, de modo que se mantenha no ritmo de 3,00%.
O modelo brasileiro também inclui uma banda de tolerância de 1,50 pontos percentuais para cima e para baixo. Essa “banda” serve para acomodar eventuais choques, como por exemplo uma seca que afete a produção de alimentos e eleve a inflação além do controle do Banco Central, ou uma pandemia que derrube os preços.
Caso o IPCA se mantenha acima do limite de 4,5% por seis meses consecutivos, o presidente do Banco Central deve enviar uma carta ao Presidente da República indicando: i) os motivos do não atingimento da meta; ii) medidas planejadas para que a inflação retome à meta; e iii) o tempo projetado para que isso se concretize.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Núcleos interrompem trajetória benigna e superam o teto da meta
A média das medidas de núcleo de inflação subiu 0,36% no mês, acima da nossa projeção de 0,31%. Em 12 meses, a média dos núcleos acelerou de 4,37% para 4,55%, ultrapassando o limite superior do intervalo da meta estabelecida pelo Banco Central do Brasil.
As métricas de tendência também pioraram de forma relevante. A média móvel trimestral dessazonalizada e anualizada — 3M SAAR — avançou de 4,1% em agosto para 4,8% em setembro. Após meses de desaceleração, as medidas subjacentes de inflação interromperam a trajetória mais favorável observada recentemente e voltaram a sinalizar pressão disseminada.
O resultado sugere que a melhora da inflação subjacente perdeu força. Ainda que parte da alta mensal decorra de itens específicos, a aceleração dos núcleos e das métricas de tendência indica maior dificuldade para que a inflação retorne de forma confortável à meta nos próximos trimestres.
Administrados pressionam com energia elétrica e gasolina
Os preços administrados foram o principal vetor da aceleração do IPCA em setembro. A retirada do Bônus de Itaipu das contas de energia elétrica já foi integralmente incorporada neste resultado, de modo que esse efeito específico não deve voltar a pressionar a inflação nos próximos meses.
A surpresa mais relevante dentro do grupo veio da gasolina. O aumento de 1,21% contrastou com nossa expectativa de alta mais moderada e se somou à elevação mais intensa que a prevista de energia elétrica.
Com relação aos combustíveis, o governo anunciou nesta sexta-feira a ampliação da subvenção ao diesel aos importadores e a zeragem dos tributos federais incidentes na gasolina, que pode deve proporcionar algum alívio nos preços para os consumidores. Para os próximos meses, mantemos nossa premissa de renovação mensal dessas medidas caso o preço do petróleo não recue até o fim do ano. Essa hipótese tende a limitar o repasse imediato das oscilações internacionais de gasolina e diesel aos preços domésticos. Também mantemos o cenário de bandeira tarifária verde nas contas de energia elétrica em novembro e dezembro.
Ainda assim, o petróleo próximo de 100 dólares por barril representa um risco relevante. Caso a pressão internacional persista ou as medidas de contenção sejam revertidas, os combustíveis podem voltar a gerar pressão adicional sobre o índice cheio, além de afetar bens industriais, transporte e passagens aéreas.
Alimentos voltam a pressionar, apesar de surpresa baixista em proteínas
A alimentação no domicílio subiu 0,96%, após três meses consecutivos de queda, mas ficou abaixo da nossa projeção de 1,17%. A surpresa baixista concentrou-se principalmente em proteínas — carnes, aves e ovos — e em laticínios.
Por outro lado, tubérculos, raízes e legumes registraram altas relevantes, refletindo condições climáticas adversas e chuvas acima da média histórica na região Sudeste. A recomposição dos preços desses itens ajudou a confirmar o fim da fase de deflação observada nos alimentos ao longo dos meses anteriores.
Adiante, esperamos que a inflação de alimentos permaneça pressionada no quarto trimestre. A intensificação do El Niño, a sazonalidade menos favorável para alguns produtos agrícolas e a perspectiva de alta das carnes devem sustentar uma dinâmica mais pressionada. Nossa avaliação é que as altas de alimentos no quarto trimestre podem superar de forma significativa as observadas no mesmo período de 2025.
Serviços seguem resistentes e pioram na margem
A inflação de serviços subiu 0,61% no mês, acima da nossa projeção de 0,54%. O resultado foi impulsionado principalmente por passagens aéreas, seguro de veículo e transporte por aplicativo, além da contribuição do grupo de recreação. Em 12 meses, a inflação de serviços acelerou de 5,47% para 5,97%.
A leitura subjacente foi ainda mais preocupante. Os serviços subjacentes avançaram 0,36%, acima da nossa projeção de 0,27%. A 3M SAAR desse grupo acelerou de 4,9% para 6,0%, enquanto a variação acumulada em 12 meses passou de 4,56% para 4,90%.
Os serviços intensivos em mão de obra também permaneceram pressionados. O grupo subiu 0,58%, pouco acima da nossa projeção de 0,56%, com a 3M SAAR praticamente estável em patamar elevado, de 7,4%. A inflação acumulada em 12 meses avançou de 7,18% para 7,43%.
A persistência da inflação de serviços continua sendo o principal ponto de atenção para o Banco Central. O mercado de trabalho ainda aquecido, a resiliência da demanda doméstica e a elevada inércia em segmentos intensivos em mão de obra dificultam uma desaceleração mais consistente desse componente.
Bens industriais desaceleram, com núcleo ainda comportado
Os bens industriais subiram 0,17%, ligeiramente acima da nossa projeção de 0,15%, mas desaceleraram em relação aos meses anteriores com a dissipação do efeito do reajuste de cigarros.
A principal surpresa altista veio de vestuário, que avançou 0,71%, ante expectativa de 0,28%. Em contrapartida, itens de higiene pessoal registraram comportamento mais favorável e ajudaram a conter a inflação do grupo.
Os bens industriais subjacentes subiram 0,13%, pouco abaixo da nossa projeção de 0,16%. A 3M SAAR recuou de 2,6% para 2,3%, enquanto a variação acumulada em 12 meses permaneceu em 3,70%. Dessa forma, as pressões subjacentes sobre os bens industriais continuam relativamente benignas, embora o grupo permaneça sensível ao câmbio, às cotações internacionais de commodities e à evolução do petróleo.
Nossa visão
O IPCA de setembro veio acima do esperado e reforçou a inflexão já sinalizada pelo IPCA-15. A surpresa foi integralmente explicada pelos preços administrados, em especial gasolina e energia elétrica, enquanto os preços livres vieram em linha com nossa projeção.
Ainda assim, a composição qualitativa do resultado foi menos favorável do que a divisão entre livres e administrados sugere. Os núcleos aceleraram acima do esperado, a inflação subjacente de serviços voltou a pressionar e as métricas de tendência pioraram de forma relevante. A média dos núcleos em 12 meses e sua 3M SAAR superaram o limite superior do intervalo de tolerância da meta de inflação estabelecida pelo banco central.
O cenário à frente segue desafiador. A inflação de serviços deve continuar resistente diante do mercado de trabalho aquecido; os preços de alimentos tendem a permanecer pressionados pelos efeitos climáticos, pela sazonalidade e pela perspectiva de alta das carnes; e o petróleo em patamar elevado amplia os riscos sobre combustíveis, passagens aéreas e bens industriais.
Mantemos nossas projeções de IPCA em 5,1% para 2026 e 4,4% para 2027, mas avaliamos que o balanço de riscos segue inclinado para cima.
Em política monetária, esperamos que o Copom mantenha o ritmo de cortes de 25 p.p. nas próximas reuniões, levando a taxa Selic a 13,25% ao fim do ano e 11,50% em 2027. Caso a dinâmica cambial permaneça favorável e as expectativas de inflação apresentem melhora adicional, a autoridade monetária poderá considerar uma aceleração para cortes de 50 p.p. já na reunião de dezembro.
Como se proteger da alta de preços?
Como vimos, a inflação segue como um dos principais motivos de cautela e atenção para a economia brasileira. Assim, proteger seu patrimônio contra a alta de preços se torna ainda mais essencial.
Títulos indexados à inflação (como o título público NTN-B 2030), emissões bancárias de instituições sólidas e com boa classificação de risco, debêntures incentivadas (sem cobrança de Imposto de Renda ao investidor) e fundos de investimento com gestão ativa em renda fixa são ótimas alternativas. Falamos mais das melhores oportunidades de renda fixa aqui.
Outra classe de ativos que pode ajudar o investidor a se proteger da inflação são os fundos imobiliários. Apesar de estarem sofrendo diante de expectativas de juros mais altos adiante, os FIIs podem ser aliados do investidor em um cenário cauteloso de alta de preços, por serem muitas vezes atrelados a índices de inflação. Aqui te indicamos nossa carteira recomendada de Fundos Imobiliários.
Mas não só de proteção contra a inflação devem viver os investimentos nesse momento. Por isso, confira o detalhe das nossas recomendações de investimento atualizadas de acordo com o seu perfil de investidor no “Onde Investir”

Se você ainda não tem conta na XP Investimentos, abra a sua!


