




Resumo
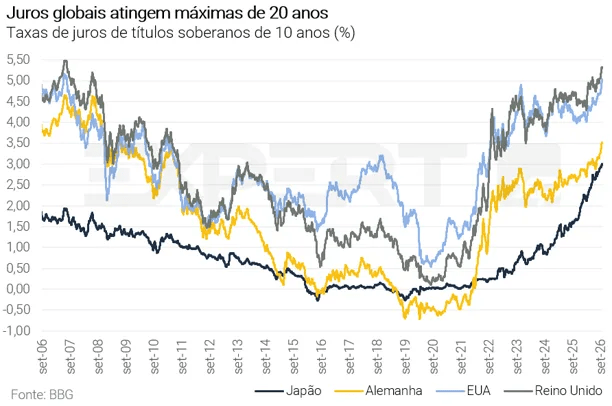
Os juros globais de títulos soberanos renovaram as máximas históricas de décadas atrás. O movimento combina o choque do petróleo e déficits fiscais elevados.
Na seara geopolítica, a semana foi marcada por elevada volatilidade do preço do petróleo, que permanece acima de 100 dólares por barril. Ademais, Donald Trump e Xi Jinping se reuniram, evidenciando abordagens distintas sobre inteligência artificial. No campo comercial foi estendida a trégua que suspende parte das tarifas entre Estados Unidos e China.
No Brasil, a ata do Copom e o Relatório de Política Monetária deixaram as portas abertas para a continuidade do ciclo de juros. Enquanto isso, o IPCA-15 de setembro veio acima das projeções, reforçando a leitura de maior cautela para a trajetória inflacionária à frente.
Do lado fiscal, o governo aumentou sua estimativa de déficit primário para este ano em meio a receitas menores do que o esperado. A despeito da revisão, a arrecadação federal atingiu o melhor resultado para agosto na série histórica, impulsionada pelo setor de petróleo.
No cenário político, o Palácio do Planalto assinará no final dessa semana a medida provisória para proibir as apostas online (bets).
Gráfico da Semana
Cenário Internacional
Juros dos títulos públicos renovam máximas de décadas
As taxas dos títulos do Tesouro americano (Treasuries) voltaram a subir nesta semana. A taxa de 10 anos alcançou 5,22%, o maior patamar desde 2007, e a de 30 anos superou 5,5%, o nível mais elevado desde 2004. O movimento foi impulsionado pelo PMI composto de setembro (sondagem empresarial que busca captar o pulso da atividade econômica), que registrou o ritmo mais forte desde 2021, e pela demanda fraca no leilão de títulos de 5 anos, que saiu com a maior taxa desde 2006. A combinação de atividade aquecida e pressão de custos de energia elevou para cerca de 70% a probabilidade, precificada pelo mercado, de alta de juros pelo Fed (banco central dos Estados Unidos) em outubro, ante 11% há um mês.
A liquidação foi global. No Japão, a taxa do título de 10 anos atingiu 3,08%, o maior nível desde 1996, e os títulos do Reino Unido e da Alemanha também renovaram máximas. O movimento combina o choque inflacionário do petróleo, a expectativa de aperto monetário simultâneo pelos principais bancos centrais e a demanda mais seletiva por dívida pública em meio a déficits elevados. O aperto das condições financeiras globais tende a manter pressão sobre os ativos de países emergentes.
Petróleo segue próximo a 105 dólares por barril
O preço do petróleo tipo Brent encerrou a semana em cerca de 105 dólares por barril, praticamente estável ante o fechamento da semana anterior. Ainda assim, o período foi marcado por elevada volatilidade. A cotação chegou a recuar para 98 dólares por barril, em meio (i) à sinalização de Trump de abertura para um encontro com o presidente iraniano, (ii) à avaliação positiva da reunião entre enviados americanos e representantes do Irã em Nova York e (iii) ao avanço dos embarques sauditas pelo Golfo Pérsico. O movimento se reverteu em seguida, quando Teerã condicionou a reabertura do Estreito de Ormuz ao fim do bloqueio naval americano, à suspensão das sanções e ao descongelamento de ativos, e ameaçou ampliar a guerra na região. Ataques dos houthis contra instalações de exportação sauditas reforçaram o movimento.
A semana também contou com relatos de que Estados Unidos e Irã discutem um acordo para reabertura faseada do estreito, o que, caso avance, tende a aliviar os preços do petróleo.
Estados Unidos e China se reúnem para discutir relação comercial
A semana foi marcada pelo encontro entre Donald Trump e Xi Jinping na Casa Branca. A reunião evidenciou abordagens distintas sobre inteligência artificial, tema central das discussões entre os dois países. Xi defendeu que o desenvolvimento da tecnologia permaneça sob controle humano e seja acompanhado por mecanismos de governança, ao passo que Trump defende a aceleração do avanço americano para preservar a liderança tecnológica dos Estados Unidos. Apesar da competição, os dois líderes buscaram transmitir uma mensagem de estabilidade na relação bilateral: Xi destacou a interdependência econômica entre os países e defendeu maior cooperação, enquanto Trump ressaltou o respeito mútuo na relação com o presidente chinês.
No campo comercial, os dois governos anunciaram a extensão, por dois meses, da trégua firmada em outubro de 2025, que suspendeu parte das tarifas, incluiu compromisso chinês de compra de soja americana e adiou a restrição chinesa às exportações de terras raras para 10 de janeiro. Dito isso, as tarifas permanecem elevadas: produtos chineses enfrentam alíquota de 36,5% na entrada nos Estados Unidos, e os americanos, de 31% na China, segundo o Congressional Research Service. Com relação ao Oriente Médio, não houve avanço, e Xi limitou-se a defender o retorno de Estados Unidos e Irã ao acordo provisório rompido em junho.
Enquanto isso, no Brasil…
Ata do Copom e Relatório de Política Monetária reforçam cenário de continuidade do ciclo de cortes de juros
O Banco Central divulgou nesta semana a Ata do Copom e o Relatório de Política Monetária. A ata reforçou os sinais de desaceleração da atividade, principalmente nos setores mais cíclicos, e de melhora das medidas subjacentes de inflação. Ainda assim, o Comitê reiterou que a atividade parte de um nível forte, que a inflação permanece acima da meta e que o cenário externo segue como fonte de risco. O Relatório de Política Monetária também trouxe projeções compatíveis com a continuidade gradual do ciclo. A projeção de IPCA para o 2T28, que em breve se tornará o horizonte relevante (período em que a decisão de juros tem efeito na economia), recuou de 3,2% para 3,1%. O banco central reduziu a projeção do PIB de 2026 de 2,0% para 1,8% e divulgou a primeira projeção para 2027, de 1,4%, acima da nossa, de 1,0%.
Em conjunto, os documentos sustentam nossa avaliação de que um novo corte de 0,25 p.p. em novembro segue como o cenário mais provável. Projetamos a Selic em 13,25% no fim de 2026 e em 11,50% em meados de 2027, após eventual aceleração para cortes de 0,50 p.p. Os principais riscos seguem relacionados ao petróleo, ao El Niño e à volatilidade dos ativos durante o processo eleitoral. Para detalhes, leia Ata do Copom: Atividade em desaceleração e inflação mais baixa reforçam continuidade do ciclo de cortes de juros em meio a incertezas elevadas.
Preços de alimentação e serviços de volta ao centro das atenções
O IPCA-15 de setembro subiu 0,70% na margem, acima da nossa projeção de 0,58%. A inflação acumulada em 12 meses avançou de 4,24% para 4,47%. A aceleração do índice cheio era esperada pela reversão do Bônus de Itaipu nas contas de energia elétrica. No entanto, a surpresa altista veio de outros componentes. A alimentação no domicílio voltou a subir após três quedas consecutivas, nos primeiros sinais das chuvas intensas associadas ao El Niño. Os serviços avançaram por conta de passagens aéreas e seguro de veículo, enquanto os serviços intensivos em mão de obra seguem em ritmo bem acima do compatível com a meta, em meio ao mercado de trabalho aquecido. Ademais, a média dos núcleos (que excluem itens com preços voláteis) interrompeu a trajetória de desaceleração dos meses recentes, ainda que permaneça abaixo do teto da meta.
Em síntese, o resultado reforça uma leitura de maior cautela para a trajetória inflacionária à frente. Os serviços subjacentes devem permanecer como principal foco de atenção do Banco Central. Nossa projeção de 5,0% para o IPCA de 2026 passou a ter viés de alta. Para detalhes, acesse IPCA-15 de setembro: acima do esperado, com alimentação e serviços de volta ao centro das atenções.
Contenção de gastos recua no bimestral, enquanto arrecadação recorde é sustentada pelo petróleo
Na seara fiscal, o governo divulgou o Relatório de Avaliação de Receitas e Despesas Primárias do 4º bimestre. O documento reestima receitas e despesas do ano e define quanto o governo precisa reter de gastos para cumprir as regras fiscais. A contenção total caiu de R$ 17,9 bilhões, no relatório de julho, para R$ 16,1 bilhões. A composição, no entanto, mudou. A projeção de déficit primário para 2026 passou de R$ 52,0 bilhões para R$ 80,9 bilhões (0,6% do PIB) – ou déficit de R$ 13,6 bilhões (0,1% do PIB) para o cômputo formal da meta de resultado primário. A piora reflete receitas menores e despesas maiores, sobretudo os subsídios aos combustíveis. Assim, o governo precisou contingenciar R$ 13,6 bilhões para cumprir a meta de resultado primário. Em julho, não havia contingenciamento. Já o bloqueio, utilizado para respeitar o limite de gastos, caiu de R$ 17,9 bilhões para R$ 2,4 bilhões. A queda decorre da redução na estimativa de despesas obrigatórias, como previdência e pessoal.
A despeito da revisão do governo, a arrecadação federal cresceu 8,3% em termos reais em agosto. Foi o melhor resultado para o mês na série histórica, impulsionado pelo setor de petróleo. Mesmo com a desaceleração da atividade econômica, esperamos que os preços elevados do petróleo continuem a sustentar as receitas nos próximos meses. Nesse cenário, o governo deve cumprir a meta de resultado primário. Projetamos déficit primário de R$ 40,5 bilhões em 2026 (0,3% do PIB).
Lula descarta retaliação comercial aos Estados Unidos por ora e deve assinar medida provisória para proibir as bets
No cenário político, o presidente Lula afirmou que não aplicará a Lei da Reciprocidade enquanto as negociações comerciais com Washington estiverem em andamento. O presidente reiterou que pretende privilegiar a negociação e evitar uma guerra tarifária. Ainda assim, manteve a possibilidade de utilizar os instrumentos previstos na legislação caso as conversas não resultem em acordo. O diálogo entre representantes comerciais dos dois governos foi retomado recentemente.
Ademais, o Palácio do Planalto anunciou que o presidente assinará, no final desta semana, uma medida provisória para proibir as apostas online (bets). Segundo os jornais, o texto atinge tanto os cassinos virtuais quanto as apostas esportivas de quota fixa, e integra um pacote de medidas voltadas ao endividamento das famílias. A proibição alcança um mercado regulamentado, em que 85 empresas autorizadas operam desde 2025. A medida provisória precisa ser aprovada pelo Congresso para não perder validade, e entidades do setor sinalizaram que pretendem contestá-la no Supremo Tribunal Federal.
Clique aqui para receber por e-mail os conteúdos de economia da XP
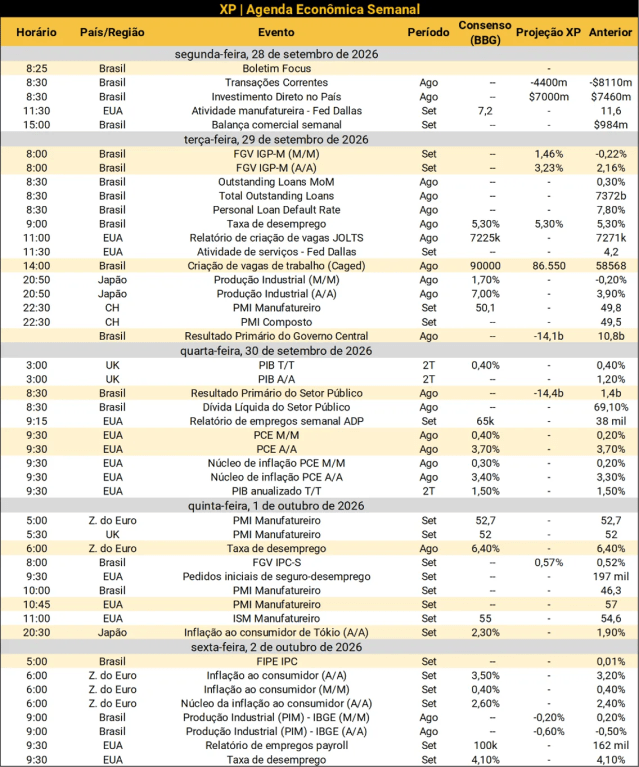
Destaques da próxima semana
No cenário internacional, o principal destaque será o relatório de emprego dos Estados Unidos (Payroll) referente a setembro. O mercado espera nova desaceleração na criação de vagas. A agenda também inclui o PCE de agosto, principal medida de inflação acompanhada pelo Federal Reserve (Fed), que ganha relevância em um contexto no qual as decisões de política monetária estão cada vez mais condicionadas à evolução dos dados. Na Zona do Euro, as atenções estarão voltadas à prévia da inflação ao consumidor de setembro, que deve permanecer acima da meta.
No Brasil, a agenda contará com uma extensa bateria de indicadores econômicos referentes a agosto. No âmbito da atividade econômica, serão conhecidos os dados de produção industrial, mercado de trabalho — Caged e PNAD Contínua — e crédito. As estatísticas devem continuar sinalizando uma desaceleração gradual do mercado de trabalho, enquanto a produção industrial deve voltar a recuar na margem. No mercado de crédito, as atenções devem permanecer sobre a deterioração da inadimplência. Na esfera fiscal, os resultados primários do Setor Público Consolidado e do Governo Central deverão registrar novos déficits. Por fim, o Banco Central apresentará os dados do Balanço de Pagamentos. A agenda inclui ainda o IGP-M de setembro, para o qual projetamos retorno ao terreno positivo. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


