




Resumo
O banco central dos EUA (Fed) manteve a taxa de juros no intervalo entre 3,75% e 4,00%, conforme esperado pelo mercado. Dito isso, os indicadores econômicos divulgados nesta semana confirmaram o diagnóstico do Fed, de atividade sólida e inflação persistente, o que corrobora a expectativa de elevação de juros em dezembro.
No Brasil, os ativos financeiros passaram por forte reprecificação, diante das preocupações crescentes em relação à trajetória fiscal. O Ibovespa recuou, a taxa de câmbio se depreciou e os juros futuros avançaram ao longo de toda a curva.
A estabilização da dívida pública e o endividamento recorde das famílias despontam como desafios do novo mandato do Presidente Lula. Neste sentido, o Ministério da Fazenda anunciou que o governo enviará ao Congresso um projeto para perseguir o centro da meta de resultado primário em 2027. A equipe econômica do próximo ciclo segue indefinida.
Com relação aos indicadores econômicos, a taxa de desemprego renovou mínimas históricas, embora o mercado de trabalho mostre sinais de arrefecimento.
Gráfico da Semana
Cenário Internacional
Atividade sólida e inflação persistente mantêm nova alta de juros no radar após decisão do Fed
O Fed (banco central dos Estados Unidos) manteve sua taxa básica de juros no intervalo entre 3,75% e 4,00%, em linha com as expectativas, após alta de 0,25 p.p. em setembro. A decisão não foi unânime, já que dois membros votaram por nova elevação de 0,25 p.p. No comunicado pós-decisão, o Comitê avaliou que a atividade econômica se expande em ritmo forte e que a taxa de desemprego segue relativamente estável. Ainda assim, a inflação continua elevada, acima da meta de 2%. Em coletiva, o Presidente Kevin Warsh afirmou que a maioria do Comitê não considera que a economia esteja superaquecida. Segundo ele, parte do crescimento reflete ganhos de produtividade, embora seja difícil mensurá-los. Warsh não trouxe sinalização sobre as próximas decisões de juros. Ademais, anunciou mudanças no calendário do FOMC (Comitê de Política Monetária). Em 2027, uma das oito reuniões será dedicada exclusivamente à discussão sobre estratégia de política monetária, sem decisão sobre a taxa de referência. Em 2028, serão duas.
Os indicadores econômicos divulgados nesta semana confirmaram o diagnóstico do Fed, de atividade sólida e inflação persistente. O PIB do 3º trimestre cresceu 3,4% em termos anualizados, acima das expectativas e do ritmo do 2º trimestre. O resultado foi sustentado pelo consumo das famílias e investimentos em ativos fixos. Enquanto isso, a inflação medida pelo PCE (deflator das despesas de consumo pessoal) acelerou de 3,4% para 3,6% no acumulado em 12 meses até setembro, pressionada pelos altos custos de energia. A medida de núcleo do PCE – que exclui itens com preços voláteis – também subiu, de 3,0% para 3,1% Esse quadro mantém aberta a possibilidade de nova elevação de juros em dezembro, à qual o mercado atribui probabilidade próxima de 80%.
Tensões no Oriente Médio pressionam os preços do petróleo, enquanto juros das Treasuries recuam na semana
O preço do petróleo do tipo Brent continua em torno de 115 dólares por barril, o maior patamar em seis meses. Essa dinâmica reflete a persistência das tensões no Oriente Médio. Os houthis (grupo rebelde) do Iêmen afirmaram ter atacado instalações de petróleo da Arábia Saudita, entre elas a maior refinaria do país. Em contrapartida, alguns esforços diplomáticos limitaram a alta nas cotações. O Vice-Presidente dos Estados Unidos, JD Vance, enviou carta a autoridades do Irã propondo a retomada das negociações, enquanto o Catar lidera a mediação entre os dois países. Os preços do petróleo em patamares elevados continuarão pressionando a inflação global.
Por sua vez, os juros dos títulos do Tesouro americano (Treasuries) recuaram nesta semana, apesar dos dados mais fortes de atividade e inflação. Em outubro, a taxa do título de 10 anos acumulou queda de quase 0,4 p.p., atingindo o menor patamar em sete semanas. O movimento refletiu a busca por ativos de menor risco. A persistência deste movimento nos juros longos poderia aliviar as condições financeiras no ambiente internacional.
Bancos centrais mantêm viés contracionista, e Christine Lagarde antecipa saída do BCE
A semana contou com decisões de política monetária ao redor do mundo. No Canadá, o banco central elevou a taxa básica de juros em 0,25 p.p., para 2,50%, em linha com as expectativas. Trata-se do primeiro aumento desde julho de 2023. A decisão buscou reduzir o risco de que os preços elevados de energia se espalhem para outros bens e serviços, em um contexto de inflação em 3,1% em setembro, acima do teto da meta. Na Zona do Euro, o Banco Central Europeu (BCE) manteve a taxa de depósito em 2,50%, após duas altas neste ano. No mesmo dia, a Presidente da instituição, Christine Lagarde, anunciou que deixará o cargo em fevereiro de 2027, cerca de nove meses antes do fim do mandato. No Japão, o banco central (BoJ) manteve os juros em 1,25%, e avaliou pela primeira vez que a inflação está em linha com a meta de 2%.
Enquanto isso, no Brasil…
Ativos financeiros passam por reprecificação em meio à alta dos prêmios de risco
Os ativos brasileiros passaram por reprecificação na semana, diante de preocupações com a trajetória fiscal. O Ibovespa recuou cerca de 18%, e a B3 chegou a acionar circuit breaker – mecanismo que suspende temporariamente as negociações em momentos de elevada volatilidade – na sessão de segunda-feira. As taxas dos contratos de DI (derivativos que refletem a expectativa do mercado para a trajetória dos juros) para janeiro de 2029 e janeiro de 2035 subiram cerca de 2,2 e 2,5 p.p., respectivamente. A taxa de câmbio se depreciou quase 10%, para 5,45 reais por dólar.
A depreciação do Real adiciona pressão ao cenário inflacionário. Nesse contexto, a curva de juros, que indicava cortes adicionais na taxa Selic, passou a precificar alta.
Estabilização da dívida pública e endividamento das famílias despontam como desafios do novo mandato
O Presidente Luiz Inácio Lula da Silva foi reeleito no segundo turno das eleições, para o mandato de 2027 a 2030. Entre os principais desafios do próximo mandato estão a estabilização da dívida pública e a contenção do (historicamente alto) endividamento das famílias.
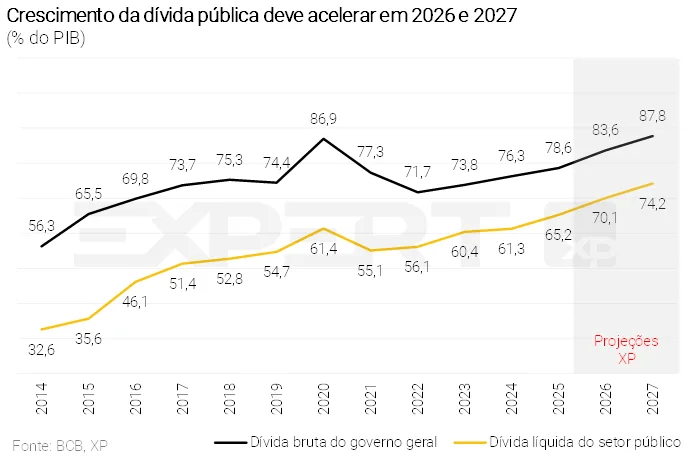
A dívida pública chegou a 82,9% do PIB em setembro, aumento de 4,3 p.p. desde o início do ano, pressionada principalmente pelas taxas de juros. Para interromper esse crescimento, o governo precisaria economizar o equivalente a cerca de 2% do PIB por ano antes do pagamento de juros (em termos primários), segundo a Instituição Fiscal Independente (IFI). Isso exige um ajuste nas contas públicas, que hoje registram déficit. As famílias também estão com o balanço financeiro apertado. As dívidas chegaram a 50,1% da renda anual em agosto, recorde histórico. A parcela da renda comprometida com o serviço das dívidas atingiu 29%, também um patamar historicamente elevado.
Governo sinaliza busca pelo centro da meta fiscal de 2027, enquanto equipe econômica do novo mandato segue indefinida
O Ministro da Fazenda, Dario Durigan, anunciou que o governo enviará ao Congresso, até o fim do ano, um projeto de lei para perseguir o centro da meta fiscal de 2027. A meta tem um intervalo de tolerância, e os bloqueios de despesas no Orçamento hoje são calibrados para atingir o seu limite inferior. Segundo o Ministro, a equipe econômica também pretende revisar despesas obrigatórias e benefícios tributários, mas as medidas ainda não foram detalhadas.
Em paralelo, a composição da equipe econômica do próximo mandato segue indefinida. A imprensa cita o Governador reeleito do Piauí, Rafael Fonteles, como possível nome para o Ministério da Fazenda. Segundo Durigan, a decisão caberá ao Presidente Lula nas próximas semanas.
Taxa de desemprego atinge mínima histórica, mas há sinais de desaceleração no mercado de trabalho
A taxa de desemprego atingiu 5,2% em setembro, nova mínima histórica. A população ocupada segue em trajetória de alta, embora a um ritmo mais moderado. Enquanto isso, os rendimentos reais do trabalho voltaram a subir no 3º trimestre, após queda no 2º trimestre em meio à pressão inflacionária.
Apesar do cenário positivo no curto prazo, as perspectivas indicam esfriamento à frente. Projetamos que a taxa de desemprego subirá de 5,4% ao final de 2026 para 6,5% ao final de 2027, na esteira da perda de tração da atividade doméstica. O aperto nas condições financeiras e o elevado endividamento de empresas e famílias continuarão pressionando a economia nos próximos trimestres.
Governo prorroga subvenção ao diesel, enquanto estados elevam ICMS sobre combustíveis a partir de 2027
O governo prorrogou por mais 30 dias a subvenção de R$ 2,12 por litro ao diesel rodoviário. A medida tem custo estimado de R$ 10,5 bilhões no período, segundo o Ministério do Planejamento. O subsídio foi criado em maio e ampliado em setembro, com o intuito de amenizar os efeitos da alta do petróleo associada ao conflito no Oriente Médio. De acordo com o Ministro do Planejamento, Bruno Moretti, os gastos entram no cálculo da meta de resultado primário. Ainda segundo a autoridade, eles são compensados por receitas extraordinárias do petróleo, como imposto de exportação e royalties, que o Ministério da Fazenda estima em R$ 67,5 bilhões em 2026.
Em paralelo, o Confaz – conselho que reúne os Secretários de Fazenda dos estados – aprovou o aumento do ICMS sobre gasolina, diesel e gás de cozinha a partir de fevereiro de 2027. O imposto subirá R$ 0,07 por litro de gasolina, R$ 0,13 por litro de diesel e R$ 0,91 por botijão de 13 kg, altas de 4,5%, 11,1% e 4,8% no valor do tributo, respectivamente. A decisão ocorre após o preço do diesel acumular alta de cerca de 20% desde o início do conflito entre Estados Unidos e Irã, apesar dos subsídios federais. A medida poderá adicionar pressão inflacionária no início de 2027, sobretudo via custos de transporte.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Destaques da próxima semana
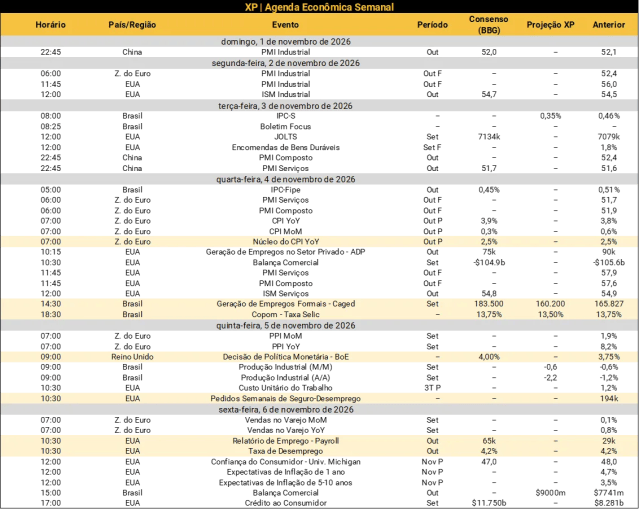
No cenário internacional, as atenções estarão voltadas às eleições de meio de mandato nos Estados Unidos (“midterms”), que renovam a Câmara dos Deputados e parte do Senado, definindo a composição do Congresso para os próximos dois anos. Do lado dos indicadores, o destaque será o mercado de trabalho nos Estados Unidos, sobretudo o relatório de emprego (Nonfarm Payroll) de outubro. Na Zona do Euro, a primeira leitura da inflação ao consumidor deste mês será divulgada. Ademais, o Banco da Inglaterra (BoE) decidirá sobre a taxa básica de juros do Reino Unido. O mercado espera alta de 0,25 p.p., em resposta à inflação persistentemente acima da meta. Por fim, índices PMI serão divulgados para as economias avançadas – oriundos de sondagens empresariais que buscam captar o pulso da atividade econômica.
No Brasil, o Copom – Comitê de Política Monetária do Banco Central – se reunirá para decidir sobre a taxa Selic (quarta-feira). As expectativas de inflação do Boletim Focus, que serão divulgadas na terça-feira, podem influenciar a decisão da autoridade. Além disso, o CAGED deve mostrar desaceleração na criação de empregos formais em setembro, e a Pesquisa Industrial Mensal (PIM) deve registrar nova queda na produção. Por fim, a balança comercial de outubro deve apresentar superávit robusto, impulsionada pelas exportações recordes de petróleo. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


