



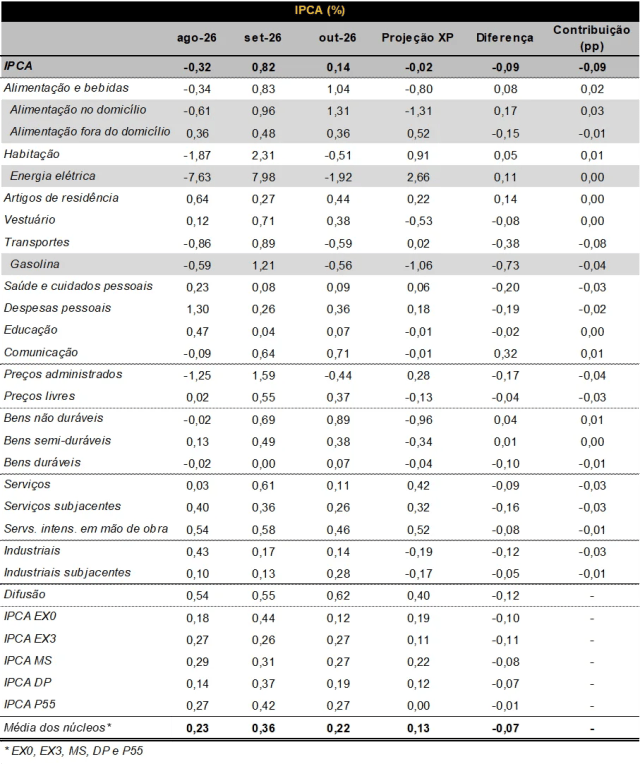
O IPCA de outubro avançou 0,14% no mês, abaixo da nossa projeção (0,23%) e do consenso de mercado (0,25%). Em 12 meses, a inflação cheia subiu de 4,58% em setembro para 4,63% em outubro, permanecendo acima do teto do intervalo de tolerância da meta.
As principais surpresas baixistas em relação à nossa projeção vieram de gasolina (-0,04 p.p.), veículo próprio (-0,03 p.p.) e higiene pessoal (-0,02 p.p.). Em sentido contrário, a alimentação no domicílio foi o principal destaque altista, contribuindo com +0,03 p.p. para o desvio.
A leitura veio melhor do que o esperado na maior parte das aberturas, com moderação dos serviços e da média dos núcleos. Ainda assim, a melhora não foi uniforme: as métricas de tendência dos bens industriais aceleraram e o índice de difusão aumentou. Além disso, os riscos associados ao câmbio e aos alimentos mantêm o cenário prospectivo desafiador.
Meta de inflação: o que é?
O regime de metas de inflação é parte do que chamamos de política monetária – a política responsável pelo controle da quantidade de moeda em determinada economia, que fica sob a responsabilidade do Banco Central.
Esse regime determina uma meta de inflação explícita e numérica (% ao ano), a ser perseguida pelo Banco Central. No caso brasileiro, a meta de inflação atual é de 3,0%. Isso significa que o Banco Central tem a responsabilidade de controlar a alta de preços de maneira contínua, de modo que se mantenha no ritmo de 3,00%.
O modelo brasileiro também inclui uma banda de tolerância de 1,50 pontos percentuais para cima e para baixo. Essa “banda” serve para acomodar eventuais choques, como por exemplo uma seca que afete a produção de alimentos e eleve a inflação além do controle do Banco Central, ou uma pandemia que derrube os preços.
Caso o IPCA se mantenha acima do limite de 4,5% por seis meses consecutivos, o presidente do Banco Central deve enviar uma carta ao Presidente da República indicando: i) os motivos do não atingimento da meta; ii) medidas planejadas para que a inflação retome à meta; e iii) o tempo projetado para que isso se concretize.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Serviços moderam, mas seguem em patamar elevado
A inflação de serviços subiu 0,11% no mês, abaixo da nossa projeção de 0,21%. A média móvel trimestral dessazonalizada e anualizada — 3M SAAR — recuou de 6,2% em setembro para 5,4% em outubro, enquanto a variação acumulada em 12 meses caiu de 5,97% para 5,66%.
Os serviços subjacentes recuaram para 0,26% no mês, também abaixo da nossa projeção de alta de 0,41%. Sua 3M SAAR passou de 5,9% para 5,7%, enquanto a inflação acumulada em 12 meses cedeu de 5,32% para 5,24%.
A melhora em passagens aéreas e seguro de veículo já era antecipada. A alimentação fora do domicílio, contudo, foi a principal surpresa baixista e ajudou a moderar a medida subjacente.
Os serviços intensivos em mão de obra, métrica acompanhada de perto pelo Banco Central, avançaram 0,46% no mês, abaixo da nossa projeção de 0,55%. Sua 3M SAAR recuou de 7,3% para 7,1%, enquanto a variação acumulada em 12 meses passou de 7,43% para 7,33%.
A leitura dos serviços, portanto, melhorou em outubro, com desaceleração nas métricas sequenciais e anuais. Ainda assim, os componentes intensivos em trabalho permanecem em patamar elevado, refletindo as condições apertadas do mercado de trabalho. A moderação é favorável, mas não elimina a persistência inflacionária nesse grupo.
Bens industriais surpreendem para baixo, mas tendência acelera
Os preços de bens industriais subiram 0,08% no mês, bem abaixo da nossa projeção de 0,25%, e foram a principal fonte da surpresa baixista. O desvio esteve concentrado nos bens duráveis, que recuaram 0,09%, puxados por automóveis novos e usados.
Em nossa avaliação, esse movimento reflete a entrada de veículos de fabricação chinesa no mercado doméstico, somada a uma demanda mais fraca em meio ao elevado endividamento das famílias.
Apesar do resultado mensal mais baixo, a 3M SAAR dos bens industriais acelerou de 3,2% em setembro para 3,5% em outubro. A variação acumulada em 12 meses também subiu, de 3,06% para 3,11%.
Os bens industriais subjacentes avançaram 0,28% no mês, levemente abaixo da nossa projeção de 0,33%. Suas métricas de tendência, contudo, pioraram: a 3M SAAR passou de 2,3% para 2,7%, enquanto a inflação acumulada em 12 meses aumentou de 3,70% para 3,85%.
Assim, a contribuição dos industriais foi favorável para a surpresa mensal, mas não representou uma melhora nas métricas de tendência. Tanto o grupo cheio quanto sua medida subjacente aceleraram nos horizontes trimestral anualizado e de 12 meses.
Média dos núcleos desacelera, enquanto difusão aumenta
A média das medidas de núcleo de inflação subiu 0,22% no mês, abaixo da nossa projeção de 0,30%.
Segundo nossos cálculos, sua 3M SAAR recuou de 4,7% em setembro para 4,5% em outubro. A variação acumulada em 12 meses também cedeu ligeiramente, de 4,55% para 4,51%.
Individualmente, o núcleo EX3 apresentou sinais distintos entre os horizontes: sua 3M SAAR caiu de 4,6% para 4,5%, mas a taxa acumulada em 12 meses subiu marginalmente de 4,64% para 4,66%.
O índice de difusão, por sua vez, avançou de 55% em setembro para 61% em outubro, embora tenha ficado bem abaixo da nossa projeção de 73%.
O conjunto aponta para uma moderação da média dos núcleos, mas não para uma melhora uniforme da inflação subjacente. A desaceleração das métricas agregadas é favorável, enquanto o aumento da difusão indica maior disseminação das altas de preços em relação ao mês anterior.
Alimentos pressionam, com riscos adicionais à frente
A alimentação no domicílio subiu 1,31% no mês, acima da nossa projeção de 1,14%. As carnes foram a principal surpresa altista, contribuindo com +0,03 p.p. para o desvio em relação à nossa estimativa, seguidas por leite e derivados, com +0,01 p.p.
Para os próximos meses, esperamos que os preços das carnes continuem pressionados, refletindo a sazonalidade e a depreciação do real.
Os alimentos in natura também devem permanecer firmes, sob influência do El Niño e de uma sazonalidade desfavorável. Dessa forma, a alimentação no domicílio segue como um dos principais riscos altistas para a inflação de curto prazo.
Administrados recuam mais do que o esperado
Os preços administrados caíram 0,44% no mês, uma queda mais intensa do que a nossa projeção de -0,28%.
A principal surpresa veio da gasolina, cujos preços recuaram 0,56%, ante nossa expectativa de alta de 0,17%. O item contribuiu com -0,04 p.p. para o desvio do IPCA em relação à projeção.
As tarifas de energia elétrica caíram 1,92%, praticamente em linha com a nossa expectativa de queda de 2,03%, refletindo o acionamento da bandeira tarifária verde. As taxas de água e esgoto também recuaram, em razão do desconto concedido no Paraná em outubro.
Nossa visão
O IPCA de outubro veio abaixo do esperado, com uma composição mais favorável do que a antecipada. Os bens industriais contribuíram para a surpresa baixista mensal, enquanto os serviços e a média dos núcleos apresentaram moderação nas métricas de tendência.
A melhora, contudo, exige algumas ressalvas. Os bens industriais cheios e subjacentes aceleraram nos horizontes trimestral anualizado e de 12 meses, os serviços intensivos em trabalho permanecem em patamar elevado e o índice de difusão aumentou.
Além disso, o cenário prospectivo segue desfavorável. A depreciação do real, os riscos altistas para a alimentação no domicílio e o acúmulo de choques de oferta apontam para uma nova rodada de pressão inflacionária à frente.
Mantemos nossas projeções de IPCA em 5,2% para 2026 e 5,5% para 2027.
No âmbito da política monetária, esperamos que o Copom mantenha a taxa Selic estável em 13,75% ao longo de 2027.
Como se proteger da alta de preços?
Como vimos, a inflação segue como um dos principais motivos de cautela e atenção para a economia brasileira. Assim, proteger seu patrimônio contra a alta de preços se torna ainda mais essencial.
Títulos indexados à inflação (como o título público NTN-B 2030), emissões bancárias de instituições sólidas e com boa classificação de risco, debêntures incentivadas (sem cobrança de Imposto de Renda ao investidor) e fundos de investimento com gestão ativa em renda fixa são ótimas alternativas. Falamos mais das melhores oportunidades de renda fixa aqui.
Outra classe de ativos que pode ajudar o investidor a se proteger da inflação são os fundos imobiliários. Apesar de estarem sofrendo diante de expectativas de juros mais altos adiante, os FIIs podem ser aliados do investidor em um cenário cauteloso de alta de preços, por serem muitas vezes atrelados a índices de inflação. Aqui te indicamos nossa carteira recomendada de Fundos Imobiliários.
Mas não só de proteção contra a inflação devem viver os investimentos nesse momento. Por isso, confira o detalhe das nossas recomendações de investimento atualizadas de acordo com o seu perfil de investidor no “Onde Investir”

Se você ainda não tem conta na XP Investimentos, abra a sua!


