




Resumo
Os mercados globais apresentaram volatilidade ao longo da semana. As taxas dos títulos públicos americanos e o dólar avançaram, enquanto o preço do petróleo recuou pela segunda semana consecutiva. Nesse contexto, a taxa de câmbio no Brasil alcançou o maior patamar desde junho de 2025.
Nos Estados Unidos, a inflação ao consumidor mais alta que o esperado elevou as apostas para uma alta de juros na próxima reunião do banco central.
No Brasil, o governo apresentou um pacote de ajuste fiscal. Em nossa avaliação, as medidas ampliam os instrumentos para o ajuste das contas públicas, mas têm foco no curto prazo e não alteram a tendência de crescimento das despesas.
Do lado dos indicadores, o IPCA surpreendeu para baixo em outubro, mas riscos altistas persistem. Neste sentido, a ata do Copom reforçou a piora do quadro inflacionário adiante. Por fim, as pesquisas mensais de serviços e comércio corroboraram o cenário de desaceleração da atividade econômica.
Gráfico da Semana
Cenário Internacional
Juros e dólar avançam globalmente, enquanto petróleo recua pela segunda semana
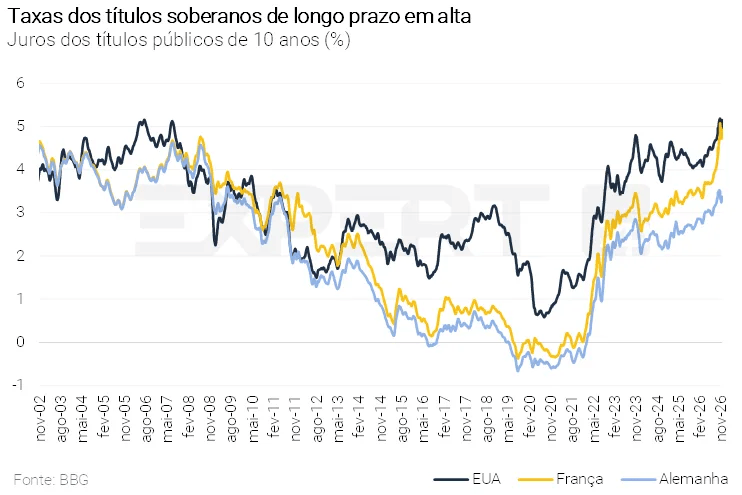
Os mercados globais apresentaram volatilidade ao longo da semana, em meio à maior aversão ao risco e à reprecificação das expectativas para a política monetária americana (ver abaixo). Nos Estados Unidos, a elevação das taxas dos títulos do governo (Treasuries) e o fortalecimento do dólar pressionaram os ativos de risco. A taxa do título de 10 anos passou de 4,8% para cerca de 5,1%, a maior alta semanal desde abril de 2025. O índice DXY, que mede o dólar frente a uma cesta de moedas, avançou para o maior patamar em 19 meses. O preço do petróleo (Brent) encerra a semana em queda próxima de 2%, em patamares próximos a 96 dólares por barril. O movimento refletiu a redução dos temores de uma escalada direta do conflito diante de discursos mais apaziguadores sobre o impasse. Ainda assim, os riscos relacionados à segurança do transporte de petróleo na região mantiveram os preços elevados e sujeitos a novas oscilações.
No Brasil, a taxa de câmbio passou de 5,51 para cerca de 5,65 reais por dólar na semana, o maior patamar desde junho de 2025. O movimento refletiu a piora do cenário global.
Inflação resistente consolida aposta de alta de juros nos Estados Unidos em dezembro
Nos Estados Unidos, a inflação ao consumidor subiu 0,4% na margem em outubro, após 0,6% em setembro. A desaceleração refletiu a menor pressão dos preços de energia. O núcleo, que exclui itens com preços voláteis, avançou 0,3% pelo terceiro mês consecutivo. Ambas as leituras vieram acima do esperado. Por sua vez, o índice de preços ao produtor (PPI) subiu 0,3%, abaixo das expectativas. Ainda assim, o PPI acumula alta de 6,5% em 12 meses, a maior desde novembro de 2022.
Em conjunto, os dados reforçaram as apostas em uma alta de juros pelo Fed (banco central dos Estados Unidos) em dezembro. O mercado passou a precificar integralmente uma elevação da taxa básica em relação ao intervalo atual, entre 3,75% e 4,00%.
Inflação ao produtor acelera na China, enquanto superávit comercial supera US$ 1 trilhão no ano
Na China, o índice de preços ao produtor (PPI) avançou 5,7% em 12 meses em outubro, acima da expectativa de 5,3%. Trata-se da maior alta desde junho de 2022 e do terceiro mês consecutivo de aceleração. O movimento foi puxado pelos preços dos setores de mineração e de matérias-primas. Em contrapartida, a inflação ao consumidor (CPI) desacelerou de 0,9% para 0,7% em 12 meses, abaixo do esperado. O núcleo, que exclui itens com preços voláteis, também perdeu força. A divergência entre os índices reflete a demanda doméstica ainda fraca, que limita o repasse dos custos mais elevados ao consumidor.
No setor externo, as exportações chinesas cresceram 35,2% em outubro na comparação anual. O superávit comercial acumulado entre janeiro e outubro alcançou US$ 1,04 trilhão e superou a marca de US$ 1 trilhão pelo segundo ano consecutivo. O resultado tende a acirrar as tensões comerciais, sobretudo na União Europeia, onde líderes defendem novas restrições às importações chinesas. Nos Estados Unidos, o desequilíbrio também segue como fonte de atrito.
Enquanto isso, no Brasil…
Governo divulga pacote de medidas focadas no ajuste das regras fiscais
O governo apresentou um pacote de ajuste fiscal com impacto potencial de até R$ 60 bilhões em 2027, segundo o ministro do Planejamento, Bruno Moretti. A proposta busca reforçar o cumprimento da meta de superávit primário de 0,5% do PIB e combina contenção de despesas, elevação de receitas e flexibilização orçamentária. Entre as principais medidas, estão a criação de um mecanismo que permite reduzir o limite de crescimento real das despesas de 2,5% para 2,0% caso o resultado fiscal se aproxime do limite inferior da meta, a ampliação dos gastos sujeitos a contingenciamento e a limitação de compensações tributárias. O governo também propõe prorrogar mecanismos de desvinculação de receitas extraordinárias do petróleo e estabelecer limites a determinadas despesas e benefícios tributários.
O projeto prevê ainda medidas adicionais de flexibilização orçamentária, a possibilidade de contenção de despesas obrigatórias com controle de fluxo e a exclusão de até R$ 10,5 bilhões em subsídios ao diesel da apuração da meta fiscal de 2026. A proposta também estabelece prazo para regulamentação dos supersalários no funcionalismo público. Em nossa avaliação, o pacote amplia os instrumentos disponíveis para o ajuste das contas públicas, mas seu foco é voltado ao curto prazo e não afeta a tendência de crescimento das despesas, especialmente as obrigatórias, nos próximos anos.
IPCA surpreende para baixo em outubro, mas riscos altistas persistem
O IPCA avançou 0,14% em outubro ante setembro, abaixo das expectativas, enquanto a inflação acumulada em 12 meses aumentou de 4,58% para 4,63%, permanecendo acima do teto do intervalo de tolerância da meta. A surpresa baixista refletiu principalmente os preços de gasolina, veículos e produtos de higiene pessoal, enquanto a alimentação no domicílio apresentou pressão superior à esperada. Mesmo diante de choques de custos nas cadeias produtivas globais, os preços de bens industrializados surpreenderam para baixo, sobretudo em bens duráveis, o que deve ser reflexo do arrefecimento da demanda doméstica. Ademais, houve alívio nas métricas de serviços, embora ainda estejam em patamar consideravelmente acima da meta.
A reação do mercado ao indicador foi branda, visto que, olhando à frente, a depreciação cambial, os riscos associados aos alimentos e os choques de oferta mantêm o cenário inflacionário desafiador. Seguimos projetando IPCA de 5,2% em 2026 e 5,5% em 2027. Trazemos mais detalhes em IPCA de outubro: uma leitura melhor, um cenário prospectivo desafiador.
Ata do Copom destaca deterioração inflacionária como motivo para pausa no ciclo de corte de juros
O Banco Central divulgou nesta manhã a ata da última reunião do Comitê de Política Monetária (Copom). O documento identificou quatro choques de oferta que deterioraram as perspectivas de inflação: a elevação dos preços do petróleo, os efeitos climáticos do El Niño sobre a produtividade agrícola e os custos de energia, os impactos do fim da escala 6×1 sobre os custos trabalhistas e a depreciação cambial associada às incertezas domésticas.
Em nossa avaliação, a ata reforçou a mensagem do comunicado pós-reunião de que o cenário para a inflação piorou. No entanto, a atividade econômica mais fraca e o grau já bastante elevado de restrição monetária sugerem que não há necessidade de elevar a taxa de juros, ao menos por enquanto. Para detalhes, acesse Ata do Copom reforça cenário de juros estáveis por bastante tempo.
Pesquisas setoriais refletem a desaceleração antecipada da atividade econômica
O volume de serviços ficou praticamente estável em setembro, acima das expectativas. As vendas no varejo também surpreenderam positivamente e avançaram 0,2% na margem. Ainda assim, ambos os setores recuaram no 3º trimestre ante o trimestre anterior. No varejo, as atividades mais dependentes de crédito seguiram em queda, enquanto os segmentos mais sensíveis à renda se mantiveram resilientes. Nos serviços, o setor de transportes pesou negativamente, ao passo que os serviços prestados às famílias seguiram em alta.
Os resultados confirmam a perda de dinamismo da atividade. Os juros elevados e o forte comprometimento da renda com o serviço da dívida restringem a demanda, sobretudo por bens financiados, apesar do suporte do mercado de trabalho e da renda. Projetamos que o PIB crescerá 1,5% em 2026 e 0,3% em 2027.
Clique aqui para receber por e-mail os conteúdos de economia da XP
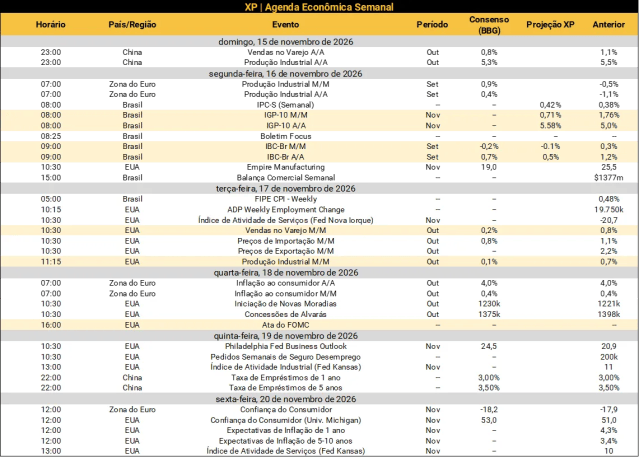
Destaques da próxima semana
No cenário internacional, o principal destaque da próxima semana será a divulgação da ata da última reunião do FOMC nos Estados Unidos. Na China, serão divulgados os dados de atividade econômica de outubro, com destaque para a produção industrial e as vendas varejistas. Além disso, o banco central chinês decidirá sobre as taxas de empréstimos de curto e médio prazo.
No Brasil, o banco central divulgará o IBC-Br de setembro, o índice de atividade econômica mensal da instituição. Ademais, o IGP-10 de novembro será publicado pela Fundação Getúlio Vargas. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


