




- O ambiente global segue ambíguo para o Brasil. Por um lado, o FeOs juros dos títulos soberanos de economias avançadas continuam pressionados, apesar de algum alívio recente, o que representa um risco para os ativos de mercados emergentes. Os preços elevados das commodities pioram as perspectivas para a inflação global, mas favorecem as exportações, receitas fiscais e o crescimento econômico do Brasil;
- Na política, o presidente reeleito enfrenta o desafio de conciliar sua agenda de campanha com a necessidade de ampliar sua base e acalmar o ambiente econômico. Paralelamente, o Congresso terá uma pauta carregada no restante do ano, com destaque para a implementação da reforma tributária e medidas de sinalização fiscal;
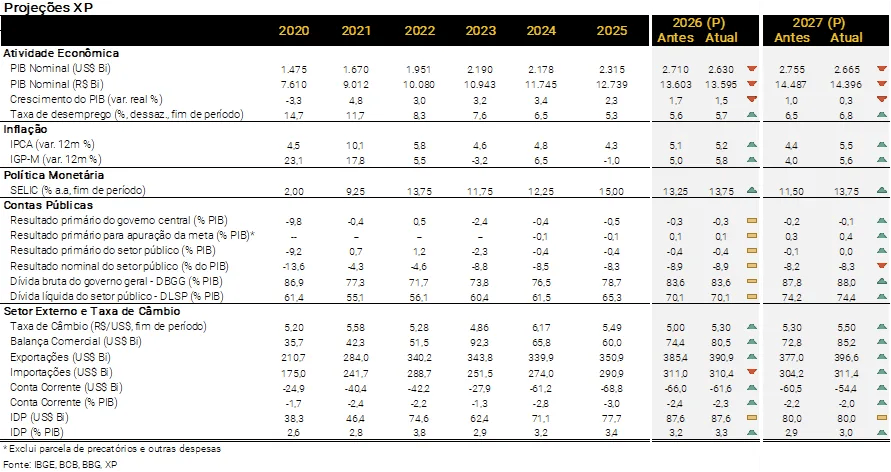
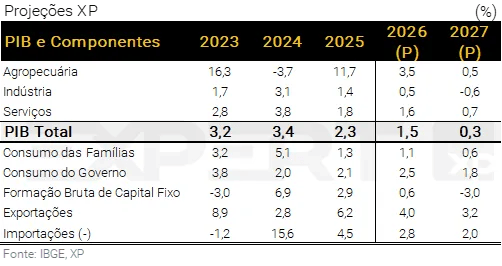
- Reduzimos nossas projeções de crescimento do PIB em 2026 (de 1,7% para 1,5%) e 2027 (de 1,0% para 0,3%), devido ao aperto adicional das condições financeiras, elevado endividamento das empresas e famílias, menor impulso fiscal e baixa contribuição dos setores menos sensíveis ao ciclo.
- Projetamos déficit do governo central de 0,3% do PIB em 2026 e de 0,1% do PIB em 2027. A dívida pública continua em trajetória de alta, pressionada sobretudo pelos juros elevados. Não esperamos mudanças relevantes na direção da política fiscal.
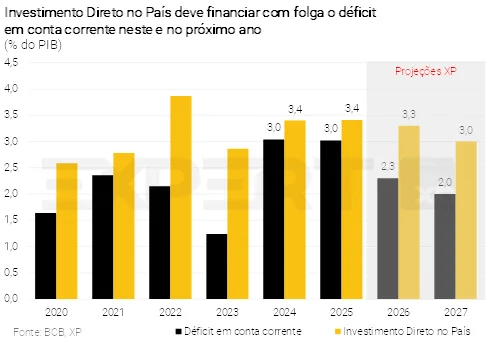
- Preço do petróleo elevado, atividade mais fraca e depreciação cambial aumentaram nossa projeção de saldo comercial em 2027 para cerca de US$ 95 bilhões. O déficit em conta corrente deve recuar de 2,3% do PIB em 2026 para 2,0% do PIB em 2027, financiado com folga pelos ingressos líquidos de IDP.
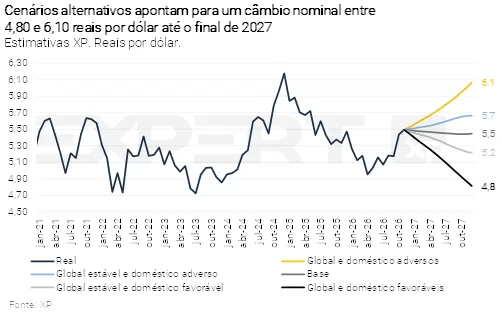
- Elevamos as projeções de taxa de câmbio para 5,30 reais por dólar ao fim de 2026 e 5,50 ao fim de 2027 (antes: 5,00 e 5,30, respectivamente). Nosso cenário-base assume um quadro fiscal desafiador, embora sem deterioração adicional.
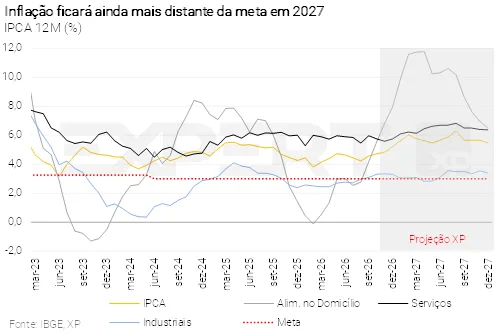
- Projetamos inflação de 5,2% em 2026 e 5,5% em 2027 (antes: 5,1% e 4,4%, respectivamente). A revisão incorpora parcialmente a materialização de riscos ligados à mudança na jornada de trabalho, persistência do petróleo em níveis altos, câmbio mais depreciado e implementação da reforma tributária. Outras fontes de incerteza mantêm o viés altista para a inflação do próximo ano.
- O Copom interrompeu o ciclo de cortes de juros em meio aos choques de oferta globais e à piora nas expectativas domésticas. Prevemos agora manutenção da taxa Selic em 13,75% até o final de 2027 (antes: 11,50%). O Copom poderá retomar o ciclo de flexibilização caso os ativos do Brasil se estabilizem e o cenário de inflação melhore. Ou elevar novamente os juros básicos se os fundamentos assim o exigirem.

Invista melhor com as recomendações
e análises exclusivas dos nossos especialistas.
Editorial – Riscos e oportunidades para o próximo mandato presidencial
Encerradas as eleições, o Presidente Lula se prepara para iniciar seu quarto mandato. Na área econômica, o desafio é conduzir uma desaceleração da atividade suficiente para aliviar as pressões inflacionárias, mas não tão intensa a ponto de comprometer a arrecadação tributária.
Trata-se de um equilíbrio difícil de alcançar. As empresas enfrentam riscos relevantes, como a implementação do novo Imposto sobre Valor Agregado (IVA), a adoção de uma jornada de trabalho semanal mais curta e o elevado endividamento. Além disso, as perspectivas para a inflação se deterioraram diante dos choques globais de oferta (petróleo bruto, margens de refino e El Niño) e da recente depreciação do real.
A política monetária tem menor espaço de atuação nesse ambiente. Esperávamos que o Copom prosseguisse com os cortes graduais da taxa Selic, considerando que a política monetária está em território contracionista e a atividade econômica vem perdendo fôlego. Contudo, diante da recente deterioração das expectativas de inflação — inclusive para horizontes mais longos —, o Copom interrompeu o ciclo de flexibilização monetária nesta semana. Agora, prevemos que a taxa Selic ficará inalterada no horizonte de projeção, que, desta vez, é particularmente curto.
Na área fiscal, esperamos que o governo mantenha o arcabouço atual, que limita o crescimento das despesas, mas é insuficiente para estabilizar a trajetória da dívida pública como proporção do PIB. Será possível sustentar esse arcabouço sem uma crise fiscal? A resposta depende do cenário global — que tem sido favorável ao Brasil graças aos preços elevados das commodities — e do dinamismo da atividade doméstica. Uma desaceleração acentuada comprometeria a arrecadação, podendo antecipar a necessidade de uma trajetória mais clara de consolidação fiscal.
Pano de fundo global – Preços altos das commodities amortecem o impacto das incertezas domésticas
Caio Megale
Os preços das commodities permanecem altos e representam um risco para a inflação global. Os desdobramentos recentes dos conflitos geopolíticos nos levaram a aumentar nossa premissa para o preço médio do petróleo (Brent) em 2027, de 75 para 90 dólares por barril. Esse cenário, aliado às margens de refino mais elevadas e ao aumento dos preços de alimentos provocado por um El Niño intenso, sugere que a inflação continuará pressionada na maioria das regiões ao longo dos próximos meses.
Juros de curto prazo mais elevados. Nesse contexto, esperamos pelo menos duas altas adicionais de 0,25 p.p. na taxa básica de juros do Federal Reserve, o banco central dos Estados Unidos. Analistas de mercado também esperam que o Banco Central Europeu, o Banco da Inglaterra e o Banco do Japão elevem suas taxas de juros ao menos uma vez nos próximos meses.
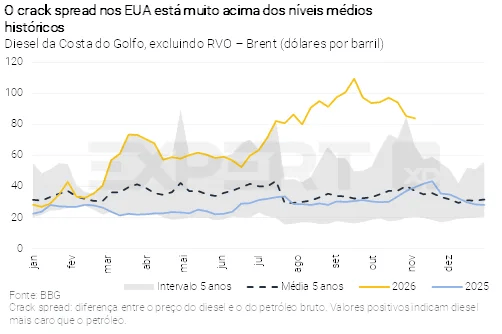
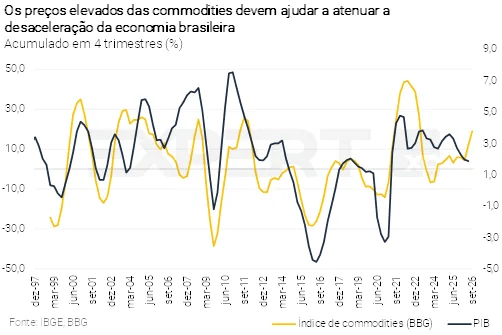
No Brasil, os preços altos das commodities impulsionam as exportações e a arrecadação fiscal, atenuando a desaceleração da economia. Com base na revisão da premissa para o preço do petróleo, elevamos a projeção para o superávit comercial em 2027, de US$ 82 bilhões para US$ 95 bilhões. Os ingressos de divisas provenientes dos exportadores explicam, em parte, o desempenho mais favorável do real frente a outros ativos brasileiros nas últimas semanas. A maior arrecadação fiscal ajuda o governo a subsidiar os preços domésticos dos combustíveis e a compensar parcialmente o impacto sobre a inflação. O saldo comercial robusto também contribui para amenizar a desaceleração do PIB (ver gráfico).
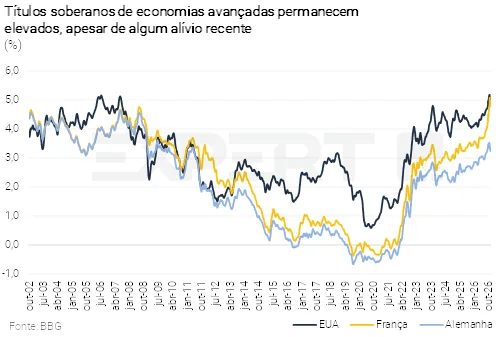
O aumento dos juros dos títulos soberanos de longo prazo continua sendo um risco, embora a pressão tenha diminuído recentemente. Os juros dos títulos de 10 anos do Tesouro dos Estados Unidos recuaram para menos de 5,0% após empresas de tecnologia divulgarem resultados frustrantes. No entanto, o pano de fundo ainda é problemático, já que a situação fiscal das economias avançadas permanece frágil.
Dólar estável no ambiente global. Assumimos a premissa de que o DXY (índice do dólar), outro determinante da taxa de câmbio brasileira, fique relativamente estável ao longo do horizonte de projeção.
Cenário Brasil – Pressões inflacionárias e desafios fiscais
Ambiente Político – A largada do quarto mandato
Paulo Gama e XP Política
A política em novembro centrará suas atenções em duas frentes distintas: a primeira, os sinais emitidos pelo presidente reeleito em relação à composição e direção do próximo governo; e a segunda, a agenda legislativa a ser enfrentada no restante de 2026, incluindo os projetos em discussão pelo Planalto com o objetivo de sinalizar compromisso fiscal e auxiliar o cumprimento do atual arcabouço.
Vitorioso contra as expectativas da própria campanha, Lula não parecia ter um roteiro pronto para anúncios nos dias seguintes à eleição – o período entre os dois turnos foi mais concentrado na disputa em si do que no desenho do novo mandato.
Agora Lula tem pela frente o desafio de conciliar visões distintas dos grupos que o cercam. Por um lado, a percepção de que o revés no primeiro turno sugere a necessidade de um governo mais amplo do que foi o mandato atual. Por outro lado, a visão de que a vitória pode ser atribuída às promessas enfileiradas durante a campanha, o que exigiria uma agenda mais à esquerda para evitar qualquer estelionato eleitoral e perda de aprovação logo no início do mandato.
O presidente reeleito deve atuar pelas duas frentes. Se, por um lado, não há nada que indique a possibilidade de abandonar os compromissos assumidos no período eleitoral, por outro ele tem dado sinais de que pode aceitar as medidas sugeridas pelo atual time econômico para facilitar o manejo do orçamento e cumprimento das regras atuais, com intenção de melhorar o ambiente econômico para o início do governo.
A principal preocupação na largada das discussões sobre a montagem do governo diz respeito à possibilidade de manter o engajamento popular visto na dinâmica do segundo turno, o que é um elemento novo na mesa e deve influenciar a composição da nova Esplanada, assim como a definição da agenda de prioridades.
Ao mesmo tempo, o presidente tem sido cobrado pela classe política a fazer um governo menos petista e com participação efetiva de outras forças político-partidárias para conseguir navegar em um Congresso ainda mais adverso que o do mandato atual. O apoio à reeleição de Hugo Motta na Câmara dos Deputados e Davi Alcolumbre no Senado atua nesse sentido.
Em relação ao time econômico, grupos governistas distintos tentam ocupar o espaço, que ainda não tem definição por parte do presidente. A tendência parece ser a de manutenção de nomes que não representem alas mais heterodoxas do partido. Já a indicação de dois nomes para a diretoria do Banco Central pode ocorrer neste mês, o que deve indicar como o presidente reeleito pretende navegar na política monetária.
Para além das definições da equipe, a agenda legislativa também aparece carregada para os meses adiante. O governo precisará enfrentar, em primeiro lugar, as medidas necessárias para a entrada em vigor da reforma tributária do consumo em 2027. Esse grupo de medidas inclui: i) a regulamentação da alíquota da CBS, que foi enviada pelo Tribunal de Contas da União ao Senado e passará por debate antes de se transformar em resolução a ser apreciada pelos senadores; ii) a medida provisória nº 1.399/2026, que institui as alíquotas do Imposto Seletivo (IS); e iii) uma Proposta de Emenda Constitucional prorrogando a vigência do IPI incidente sobre os bens afetados pelo IS, evitando assim um vácuo de arrecadação.
Em outra frente, o Senado discute a apresentação de uma nova Proposta de Emenda à Constituição para ajustar pontos da mudança na escala de trabalho – embora o governo considere que a regulamentação já apresentada pelo Executivo seja suficiente, dispensando assim a necessidade da proposta.
Há ainda as discussões de caráter fiscal-orçamentário. O governo precisa ajustar o Projeto de Lei Orçamentária para que ele passe a contemplar as medidas prometidas pelo presidente Lula durante a campanha pela reeleição. Há a intenção também de que as medidas mencionadas no início possam ser aprovadas antes do Orçamento, de forma que já surtam efeito no próximo ano.
Atividade – Reduzimos nossa projeção para o PIB de 2027 de 1,0% para 0,3%
Rodolfo Margato e Alexandre Maluf
Enfraquecimento da atividade no segundo semestre. Dados recentes de atividade econômica apontaram para uma desaceleração mais intensa e disseminada do que antecipávamos. A indústria de transformação e o comércio varejista mais sensível ao crédito vêm se contraindo de forma significativa, em linha com a política monetária contracionista. Além disso, o setor de serviços surpreendeu para baixo nas últimas leituras, com composição desfavorável. Os principais indicadores de atividade devem continuar em trajetória cadente nos próximos meses, como reflexo tanto da piora da confiança dos agentes econômicos (empresários e consumidores) quanto do aperto adicional das condições financeiras.
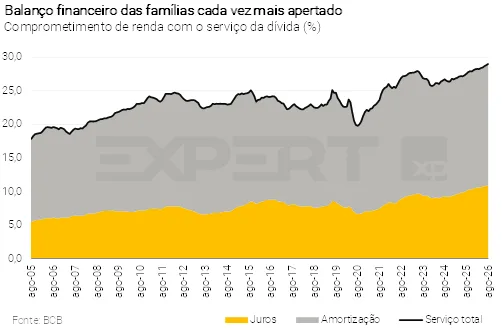
Mercado de crédito segue preocupante e juros mais altos acendem alerta. As condições do mercado de crédito seguem piorando, em resposta aos juros restritivos e ao elevado grau de endividamento das empresas e famílias. O comprometimento de renda das famílias com o serviço das dívidas atingiu 29% em agosto, o maior patamar da série. Na mesma direção, a taxa de inadimplência das pessoas físicas (para operações com recursos livres) renovou máximas, chegando a 8,1%. E, para tornar o quadro ainda mais desafiador, a curva de juros apresentou alta expressiva recentemente e muitas instituições financeiras anunciaram majoração nas taxas para novos empréstimos. Com isso, ressaltamos que o mercado de crédito será um dos principais detratores da atividade econômica em 2027.
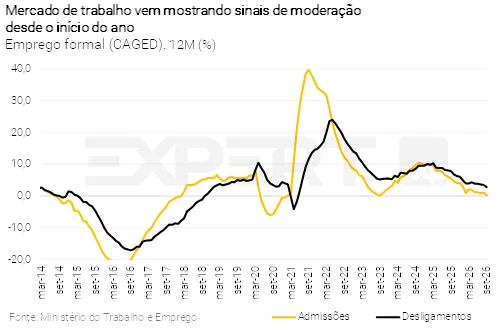
Mercado de trabalho apoia a demanda, ainda que com menor intensidade. Com base nos dados do CAGED, prevemos que o ritmo médio de geração de empregos formais cairá de aproximadamente 110 mil por mês em 2025 para 65 mil por mês em 2026. Apenas o setor de serviços criou vagas de forma consistente nos últimos meses, embora a um ritmo mais moderado. A PNAD Contínua traz sinais parecidos. A população ocupada tem mostrado baixo dinamismo desde o 2º trimestre, para a maioria das atividades e tipos de posição. A taxa de desemprego segue em níveis historicamente baixos, de aproximadamente 5,5% desde o final de 2025, mas antevemos alta gradual daqui para frente – chegando a 6,8% ao final de 2027. Enquanto isso, a massa de renda real do trabalho continua em alta, mas sua contribuição para o consumo tende a ser inferior no próximo ano, inclusive devido à maior pressão inflacionária. Esperamos expansão ao redor de 2,5% em 2027, após 5,0% em 2026.
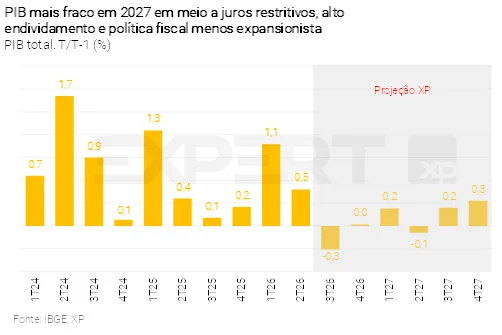
Desse modo, reduzimos nossa projeção para o crescimento do PIB em 2026 de 1,7% para 1,5%. O PIB contraiu 0,3% no 3º trimestre em comparação ao trimestre anterior, segundo nossas estimativas atualizadas. Prevemos estabilidade no 4º trimestre. Se estivermos corretos, o efeito de carrego estatístico para o ano que vem será nulo.
PIB deve ficar praticamente estagnado no próximo ano. A política monetária deverá ficar mais apertada do que o anteriormente previsto, como resposta à piora no cenário de inflação e ampliação das incertezas. Logo, não devemos observar alívio relevante nas métricas de endividamento e inadimplência. Além disso, a política fiscal/parafiscal deverá entrar em terreno contracionista. Assumimos que parte das medidas de estímulo implementadas em 2025 e 2026 não será renovada, especialmente alguns programas de crédito. A maior pressão de custos e a ampliação das incertezas no ambiente econômico também devem pesar sobre os investimentos privados. Por fim, mas não menos importante, os setores menos sensíveis ao ciclo (sobretudo a agropecuária) devem contribuir pouco para o crescimento econômico geral. Tudo considerado, reduzimos nossa projeção de alta do PIB em 2027 de 1,0% para 0,3%.
Commodities valorizadas e exportações em alta atuam como amortecedores. A contribuição líquida do setor externo será positiva em 2027, na esteira da demanda global sólida, dos ganhos de termos de troca e do arrefecimento das importações causado pela menor absorção doméstica.
Contas Públicas – Política fiscal sem mudanças relevantes
Tiago Sbardelotto
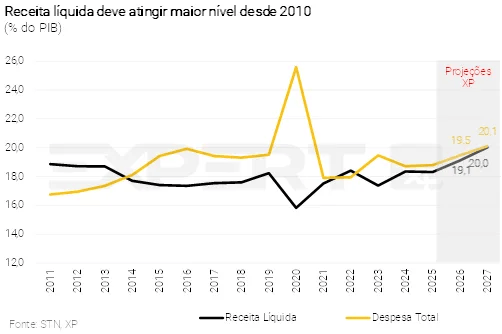
Governo deve cumprir (limite inferior da) meta em 2026. A arrecadação tributária federal continua a crescer, porém em ritmo mais fraco, influenciada pela desaceleração da atividade econômica. Do lado da despesa, a menor pressão com gastos obrigatórios e uma execução orçamentária mais baixa de discricionárias completam o cenário. Mantemos nossa projeção de déficit primário de R$ 47,0 bilhões (0,3% do PIB) neste ano. Excluindo-se as despesas fora da meta, esperamos superávit primário de R$ 18,5 bilhões (0,1% do PIB).
Projetamos déficit em 2027. Antevemos aumento da arrecadação em função da reforma tributária, uma vez que a legislação determina que a alíquota da Contribuição sobre Bens e Serviços (CBS) seja calculada utilizando-se como benchmark o nível de tributação sobre consumo de 2012 a 2021. Embora não seja suficiente para garantir um superávit, essa receita adicional reduzirá o déficit em 2027 para R$ 13,2 bilhões (0,1% do PIB). Excluindo-se as despesas fora da meta, prevemos superávit de R$ 51,5 bilhões (0,4% do PIB), acima do limite inferior da meta (R$ 36,6 bilhões).
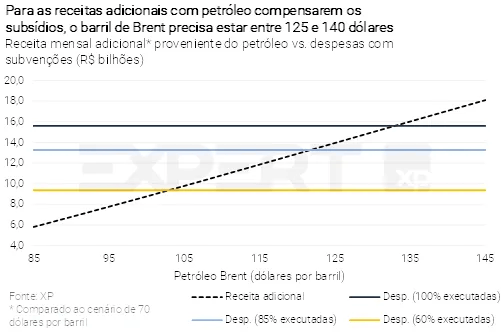
Riscos estão concentrados nas medidas de subvenção de combustíveis. Assumimos uma cotação média de US$ 90 por barril de petróleo (Brent) em 2027, como já mencionado. Assim, avaliamos que o governo manterá parte da atual subvenção de combustíveis, particularmente para o diesel, e compensará essa despesa por meio da continuidade da tributação sobre exportações de petróleo e da receita extraordinária de royalties, participações sobre produção e IRPJ/CSLL. Dessa forma, estimamos arrecadação adicional de R$ 79,2 bilhões em 2027, já descontando as transferências a estados e municípios, e despesas com subvenção de mesmo valor. Contudo, isso implica assumir que o ajuste será feito do lado da inflação, e reconhecemos que há um risco significativo de que o custo da subvenção supere as receitas extraordinárias de petróleo, ampliando o déficit primário.
Discussão sobre buscar o centro da meta não altera nossa projeção, mas exigiria esforço maior. A interpretação vigente permitiu ao governo evitar contingenciamentos nos últimos anos ao custo da credibilidade da regra de resultado primário. Portanto, alterar a legislação para adotar o centro da meta como ponto de referência para a execução orçamentária exigirá um esforço fiscal maior, especialmente no curto prazo. Em particular, nossa projeção indica que a nova regra exigiria um contingenciamento de despesas de R$ 21,7 bilhões em 2027.
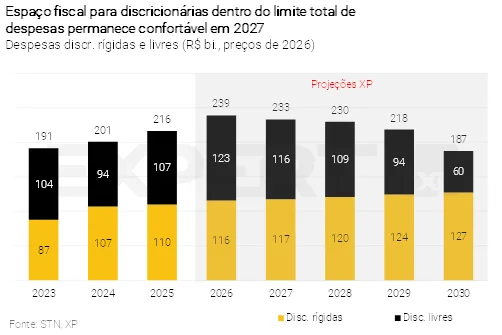
Pressão sobre despesas se eleva, mas não deve exigir grandes ajustes. O reajuste no benefício do programa “Bolsa Família” reduziu o espaço fiscal para despesas discricionárias nos próximos anos, mas as demais medidas anunciadas pelo governo no período eleitoral devem ser acomodadas dentro desses gastos. O maior risco reside na proposta de gratuidade do transporte público, cuja fonte de financiamento ainda parece incerta. Em geral, não vemos pressão significativa sobre o limite de despesas no próximo ano.
Setor público deve ter déficit maior. Estados e municípios acumularam déficit de R$ 7,3 bilhões nos 12 meses até setembro, uma pequena piora em relação ao mês anterior. Avaliamos que os entes subnacionais registrarão superávit de apenas R$ 1,8 bilhão em 2026, o pior resultado desde 2014. Para o próximo ano, antevemos algum ajuste nas contas dos estados, mas vemos pouco espaço para melhora diante de um cenário de atividade econômica mais deprimida. No agregado, esperamos que o setor público consolidado registre déficits de R$ 56,7 bilhões (0,4% do PIB) em 2026 e R$ 8,9 bilhões (0,1% do PIB) em 2027.
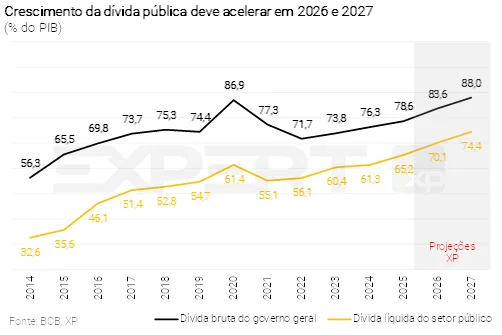
Juros mais altos elevam projeção de dívida. A Dívida Bruta do Governo Geral (DBGG) atingiu 82,9% do PIB em setembro, o maior nível desde 2021, puxada pela continuidade de déficits primários e pelo alto custo dos juros nominais. Com a manutenção da atual política fiscal, antevemos que os juros continuarão pressionando a dívida pública, de forma que a relação DBGG/PIB atinja 83,6% ao final de 2026 e 88,0% ao final de 2027. Já a Dívida Líquida do Setor Público (DLSP) deve alcançar 70,1% do PIB neste ano e 74,4% do PIB no ano que vem.
Política fiscal sem mudanças relevantes. Passada a eleição presidencial, houve pouco detalhamento do governo reeleito acerca da direção da política fiscal. De fato, as informações até o momento sugerem mudanças pontuais, como a definição do centro da meta de resultado primário como baliza para realização de contingenciamento e a perenização de gatilhos de contenção de despesas. Essas mudanças têm efeito bastante limitado no longo prazo, e nossas projeções continuam a indicar que a consolidação fiscal não deve ocorrer nos próximos anos. Assim, nosso cenário considera uma deterioração fiscal gradual, com a dívida pública se elevando na ausência de reformas estruturais que revertam a tendência de crescimento das despesas obrigatórias no longo prazo, mas sem produzir uma crise de confiança que resulte em recessão econômica. Como consequência, esperamos um equilíbrio macroeconômico com inflação e juros mais elevados nos próximos anos.
Setor Externo – Real mais fraco apesar das contas externas mais fortes
Luíza Pinese
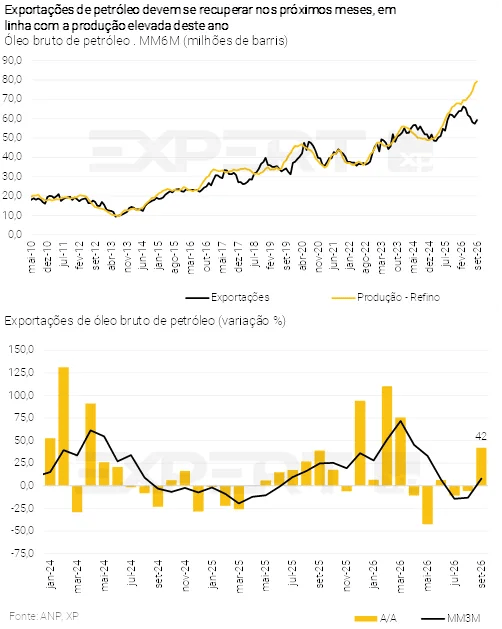
Exportações mais fortes no fim do ano. O volume exportado de petróleo, que se recuperou nos últimos dois meses, deve ser o destaque adiante. A nosso ver, parte considerável do petróleo produzido e exportado pelo Brasil não foi incluída recentemente na balança comercial devido a uma defasagem contábil. Com a normalização nos registros durante os próximos meses, a commodity deve ampliar sua contribuição relativa sobre o superávit comercial de 2026.
Importações também em alta. O avanço decorre dos maiores preços de combustíveis, medicamentos e semicondutores. Com relação aos volumes, as compras de veículos elétricos voltaram a crescer, refletindo a entrada de novos modelos no país. Excluídos os veículos, os volumes importados mostram estabilidade no acumulado do ano, em linha com a desaceleração econômica em curso. O aumento das importações não será suficiente para compensar a melhora das exportações no último trimestre.
Assim, elevamos a projeção de superávit comercial em 2026 para US$ 90,3 bilhões (conceito MDIC), de US$ 84,5 bilhões no último relatório mensal. Isso significa o segundo maior resultado da série, atrás apenas de 2023.
A expectativa de saldo comercial em 2027 também subiu. Como o petróleo é o principal item da pauta exportadora brasileira, a premissa de preço mais alto (90 dólares por barril) tem efeito líquido positivo sobre a balança comercial. Além disso, o menor dinamismo da atividade econômica e a taxa de câmbio mais depreciada reduzem a demanda por importações, contribuindo para ampliar o superávit. Com isso, revisamos a projeção de saldo comercial em 2027 de US$ 81,8 bilhões para US$ 95,0 bilhões (conceito MDIC).
Plataformas e grãos trazem riscos de baixa para o saldo comercial. Nossas projeções não incorporam o registro das plataformas P-80 e P-82, que deixaram Singapura rumo ao campo de Búzios e devem entrar nas importações entre dezembro e janeiro, valendo US$ 3 bilhões cada. O impacto sobre o saldo comercial dependerá das datas de registro dessas plataformas, podendo afetar 2026 e/ou 2027. Com relação aos grãos, apesar da melhora nas perspectivas para a safra de soja, o maior consumo interno e o compromisso da China de comprar a produção americana podem limitar as vendas do Brasil. Para detalhes, leia o relatório “Redesenhando a economia agrícola do Brasil”.
Serviços e renda primária devolvem parte do ganho. O déficit na conta de serviços aumentou neste ano, com maiores gastos em telecomunicações, propriedade intelectual e viagens, além do maior custo com fretes a partir do 3º trimestre. Em 2027, as despesas com viagens, contidas pela depreciação cambial, devem levar a um alívio na conta. No entanto, as rubricas de serviços digitais e serviços de propriedade intelectual possuem caráter estrutural e devem continuar pressionadas. Na renda primária, as despesas líquidas com lucros e dividendos seguem elevadas, em linha com o maior estoque de investimento estrangeiro no país. As remessas devem recuar em 2027, com a economia mais fraca reduzindo a lucratividade das empresas multinacionais. As despesas com juros, por sua vez, devem refletir, com defasagem, o maior custo de financiamento externo.
Menor déficit em conta corrente. Revisamos a projeção de déficit em transações correntes em 2026, de US$ 66,0 bilhões (2,4% do PIB) para US$ 61,6 bilhões (2,3% do PIB). Para 2027, projetamos agora um saldo negativo de US$ 54,4 bilhões (2,0% do PIB), contra US$ 60,5 bilhões (2,2% do PIB) há um mês.
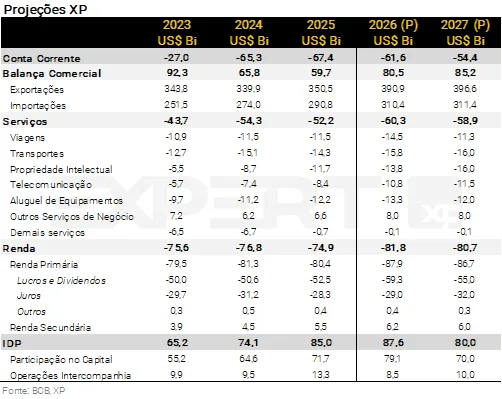
Investimento Direto no País (IDP) em patamares historicamente altos. Os ingressos líquidos de IDP seguem bem acima do déficit em conta corrente. Projetamos US$ 87,6 bilhões em 2026 (3,3% do PIB) e US$ 80,0 bilhões em 2027 (3,0% do PIB). A robustez do IDP reflete a posição favorável do Brasil em relação aos investimentos em data centers e terras raras, além do grande mercado consumidor local. Segundo a Organização das Nações Unidas (ONU), o Brasil concentra os principais projetos greenfield da América Latina, o que deve sustentar os ingressos líquidos de IDP mesmo com o menor crescimento econômico no próximo ano.
Taxa de câmbio mais depreciada em 2026 e 2027
Real de volta ao patamar do início do ano. Ao longo de 2026, fatores domésticos levaram a uma apreciação do real, que foi revertida em outubro devido à maior percepção de risco. Fatores externos continuam a sustentar a moeda, já que os preços mais elevados das commodities mais do que compensam a pressão nas taxas de juros das economias avançadas.
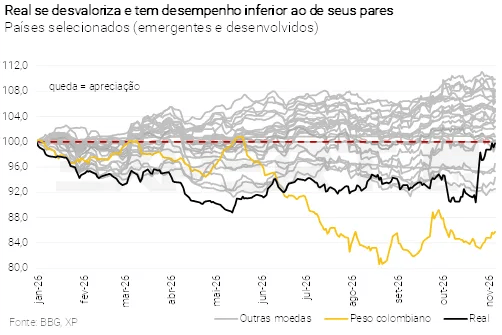
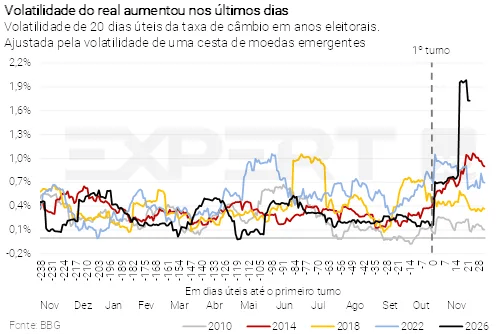
Projetamos a taxa de câmbio em 5,30 reais por dólar ao fim de 2026 e 5,50 ao fim de 2027 (antes: 5,00 e 5,30, respectivamente). Nosso cenário supõe relativa estabilidade na conjuntura global e um quadro fiscal doméstico desafiador, embora sem deterioração adicional. Em nossa avaliação, a credibilidade da política fiscal será fundamental para a dinâmica da taxa de câmbio. Para mais informações, veja nosso relatório Testando os limites do Real: Credibilidade fiscal doméstica será importante para a direção da taxa de câmbio, enquanto riscos globais persistem.
Inflação – Elevamos nossa projeção para o IPCA de 2027, de 4,4% para 5,5%, com a materialização (parcial) de riscos
Basiliki Litvac Alexandre Maluf
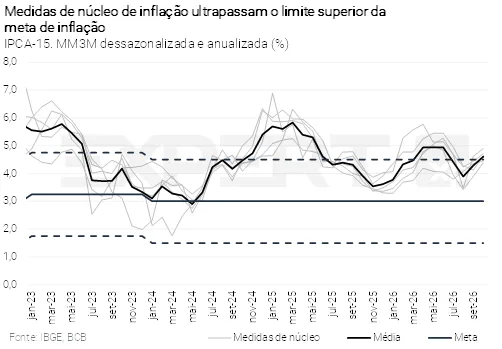
Surpresa baixista no curto prazo não invalida perspectiva desfavorável. O IPCA-15 de outubro avançou 0,32% contra setembro, abaixo das expectativas, mas por um motivo pontual: uma queda inesperada nos preços das passagens aéreas. Os demais componentes apresentaram comportamento dentro do esperado, com destaque para o avanço em alimentação no domicílio e o recuo dos preços administrados. As medidas de núcleo, que expurgam subitens voláteis, mantiveram trajetória de reaceleração, ultrapassando o limite superior do intervalo de tolerância da meta (4,5%).
Sazonalidade desfavorável e taxa de câmbio mais depreciada pressionarão a inflação no último trimestre do ano. Os efeitos do evento climático El Niño já se fazem presentes, trazendo chuvas acima da média no Centro-Sul. Essas condições climáticas têm prejudicado a oferta de alimentos de ciclo mais curto de produção, como bens hortifrutigranjeiros, além de causar interrupções na colheita e semeadura de algumas culturas (arroz, feijão). Ademais, prejudicam a moagem de cana, com repercussões nas cotações de açúcar e etanol. Feriados e comemorações de final de ano impulsionam a demanda por proteínas e por serviços relacionados a viagens. Além disso, com o real mais depreciado, bens industriais tendem a sofrer maior pressão.
Preços administrados têm efeito amortecedor. A hidrologia mais favorável possibilitou o acionamento da “bandeira verde” já em outubro, trazendo alívio às contas de luz. Ao mesmo tempo, a sustentação da cotação do petróleo em patamares ao redor de US$ 100 por barril permite a prorrogação das subvenções ao diesel e desoneração de tributos federais sobre a gasolina até o final do ano.
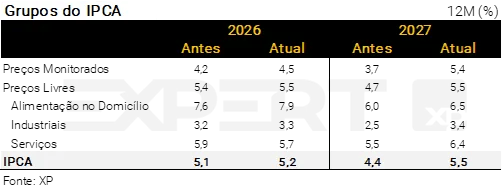
Considerando os fatores acima, projetamos que o IPCA avançará 5,2% em 2026, levemente acima do que projetávamos no último relatório (5,1%).
Para o IPCA de 2027, nossa projeção subiu de 4,4% para 5,5%, com riscos ainda inclinados para cima. Na última revisão de cenário, elencamos uma série de riscos e seus potenciais impactos. Passamos a contar, a partir desta atualização de cenário, com a materialização de boa parte desses riscos em nosso cenário.
Em primeiro lugar, a promulgação da mudança na jornada semanal de trabalho, com vigência a partir do final deste ano, terá impactos sobre a organização das escalas e custos das empresas. Os setores mais afetados tendem a ser os serviços que oferecem atendimento contínuo, como supermercados, bares e restaurantes, hotelaria, transporte, serviços de saúde, limpeza, segurança, zeladoria, entre outros. Na próxima semana, deverá ser publicado um decreto regulamentando essas alterações, possibilitando a flexibilização de jornadas mediante aprovação em convenção coletiva e definindo regras específicas para jornadas de plantão. Tais medidas devem contribuir para atenuar eventuais pressões de custos para as empresas. Incorporamos metade de nossa estimativa de impacto total de 0,40 p.p. neste ano (visto que a transição ocorrerá em duas etapas), elevando as estimativas do agrupamento de serviços. Ver projeções ao lado.
Segundo, o cenário para o preço do petróleo permanece incerto, devido à continuação do conflito bélico no Oriente Médio. A cotação da commodity possui implicações na arrecadação federal, de forma que, a depender de seu nível, pode se tornar pouco viável a sustentação das medidas do governo de mitigação das altas dos derivados de petróleo para os consumidores, levando à promoção de realinhamentos de preços nas refinarias. Passamos a contemplar desarme parcial das medidas do governo e reajustes nas refinarias, adicionando 0,30 p.p. ao IPCA.
Terceiro, a revisão do cenário para a taxa de câmbio. Com o real mais depreciado, bens industriais e alimentos mais suscetíveis à oscilação da moeda americana tendem a sofrer pressão de custos. Estimamos impacto entre 0,30 p.p. e 0,40 p.p..
Em quarto lugar, a reforma tributária começa a vigorar. A definição da alíquota da CBS em 11,3% surpreendeu as expectativas iniciais, que apontavam para uma alíquota mais próxima de 10%. Estimar o impacto dessa mudança é tarefa complexa por depender de diversos fatores, como a estrutura de custos de cada setor, dinâmica de créditos tributários, margens e regimes especiais. Portanto, esse permanece como um risco a ser monitorado.
Há fontes adicionais de incerteza que ainda podem se materializar e que não estão contempladas em nossa projeção para o próximo ano. Do lado altista, (i) a implementação da nova estrutura do IPCA a partir de janeiro de 2027, com base na POF realizada entre 2024 e 2025 — um aumento do peso de serviços pode acrescentar 0,10 p.p. ao resultado do próximo ano; e (ii) El Niño mais intenso e prolongado, adiando a devolução das altas dos preços dos alimentos prevista para o segundo semestre de 2027. Esse evento também pode elevar o custo de energia elétrica, caso as condições hidrológicas se deteriorem; nessa seara, os impactos podem adicionar ao redor de 0,30 p.p..
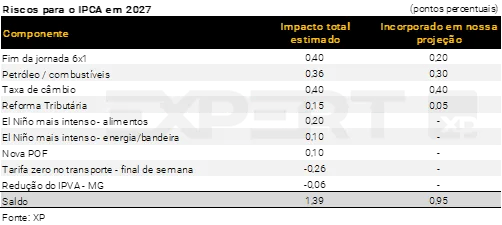
Do lado baixista, destacam-se: (i) a tarifa zero para o transporte público nos fins de semana, que poderia retirar cerca de 0.30 p.p. do IPCA; e (ii) a redução da alíquota do IPVA em Minas Gerais, com impacto de -0,06 p.p.. Para essas duas propostas, atribuímos, por ora, baixa probabilidade de ocorrência no ano que vem.
Política Monetária – Juros estáveis por período prolongado
Rodolfo Margato
Pausa no ciclo de cortes de juros em meio a choques de oferta globais e piora nas expectativas domésticas. O Copom decidiu pela manutenção da taxa Selic em 13,75% na reunião desta semana. O comunicado pós-decisão trouxe sinais mistos para a condução da política monetária. Por um lado, o Comitê destacou o cenário global adverso, marcado pela pressão nos custos de energia e aperto das condições financeiras em economias avançadas, além da piora nas perspectivas de inflação na economia brasileira. Por outro lado, a autoridade enfatizou a desaceleração mais acentuada da atividade local e sinais iniciais de desaquecimento no mercado de trabalho. Para detalhes, ver Copom mantém a taxa Selic em 13,75% diante da piora nas expectativas de inflação.
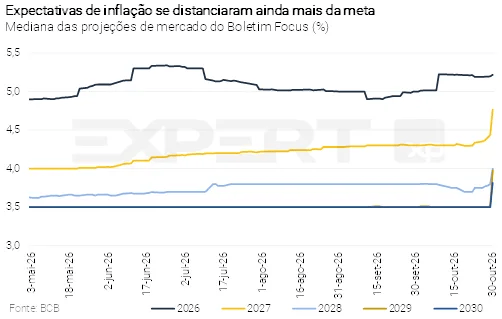
Elevação das expectativas inflacionárias em todos os horizontes de projeção. A última divulgação do Boletim Focus mostrou deterioração nas previsões de IPCA entre 2026 e 2030. As mudanças foram significativas, chegando a quase 0,50 p.p. para os últimos anos desse período. O quadro de inflação mais desafiador parece refletir, para o curto prazo, a materialização de alguns riscos exógenos à condução da política monetária (El Niño, fim da jornada de trabalho 6×1, reforma tributária, defasagem nos preços de combustíveis); e, para o médio prazo, preocupações crescentes acerca da condução da política fiscal, o que mantém os prêmios de risco elevados. Nesse contexto, o plano de voo do Copom deve ser mais restritivo do que o anteriormente esperado.
A dinâmica da taxa de câmbio será fundamental. A moeda brasileira se depreciou nos últimos dias, amplificando os efeitos inflacionários de choques globais. Parte do movimento cambial está relacionada a dúvidas sobre a gestão das contas públicas nos próximos anos. De fato, a relação dívida/PIB tem aumentado entre três e quatro pontos percentuais por ano, mesmo com o crescimento econômico robusto e a arrecadação tributária recorde. Essa tendência pode se agravar à medida que a atividade doméstica perde fôlego. Caso a taxa de câmbio continue se enfraquecendo, o Copom poderá ser forçado a conduzir uma política monetária ainda mais apertada nos próximos trimestres.
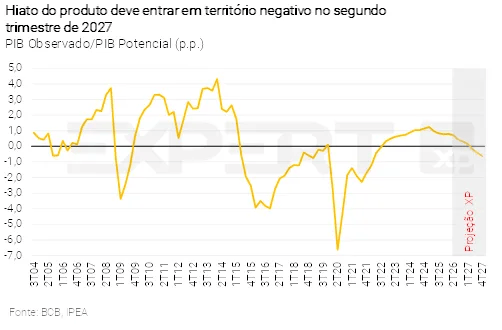
No entanto, a demanda doméstica fraca atua como contrapeso. A atividade econômica está respondendo à política monetária restritiva e ao alto endividamento das empresas e famílias. Prevemos crescimento tímido para o PIB de 2027 (0,3%), muito aquém do potencial. Com isso, o hiato do produto deve entrar em território negativo já no 2º trimestre de 2027, antes do que prevíamos há um mês (3º trimestre de 2027).
E a barra para subir juros parece elevada. Em seu último comunicado oficial, o Copom caracterizou a taxa Selic como “substancialmente contracionista”. Além disso, o Comitê reforçou que sua projeção de inflação para o horizonte relevante da política monetária (3,5% no 2º trimestre de 2028) considera a trajetória de taxa básica de juros do Boletim Focus, que atualmente prevê redução até 11,00% ao final de 2028. De fato, segundo nossas simulações com o modelo do banco central, a manutenção da taxa Selic em 13,75% levaria a inflação para ao redor da meta (3,0%) seis trimestres à frente, assumindo as demais variáveis constantes. Desse modo, o plano de voo parece consistir, por ora, em juros estáveis por período prolongado.
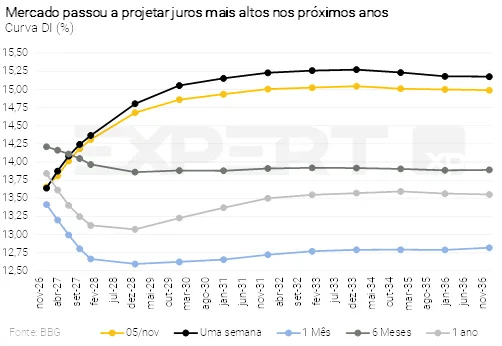
Nosso cenário-base prevê a taxa Selic em 13,75% até o final de 2027, sem assimetria clara. Em nossa avaliação, o Copom poderá retomar o ciclo de flexibilização monetária caso os ativos financeiros brasileiros se estabilizem e o cenário de inflação melhore. Ou elevar novamente a taxa básica de juros se os fundamentos assim o exigirem.


