




Resumo
Os Democratas conquistaram a maioria no Senado e na Câmara nas eleições de meio de mandato (midterms) dos Estados Unidos. Após reação inicial positiva, os mercados apresentaram movimentos de queda, diante do temor de que o novo Congresso imponha regulação mais intensa sobre as empresas de inteligência artificial.
Ainda nos Estados Unidos, os indicadores econômicos apontaram para uma atividade econômica resiliente e inflação elevada, o que reforça a expectativa de alta de juros pelo Fed (banco central) em dezembro.
Divulgamos nosso relatório Brasil Macro Mensal, com revisões que refletem inflação mais alta e crescimento menor à frente. Diante desse quadro, prevemos a Selic em 13,75% até o final do ano que vem, em que pese a elevada incerteza global e local.
O Copom interrompeu o ciclo de corte de juros nessa semana, diante da piora das expectativas de inflação. A nosso ver, a pausa é necessária para conter essa deterioração, embora a desaceleração econômica reduza a necessidade de aperto adicional.
Em relação aos indicadores domésticos, a geração de empregos formais perdeu ímpeto e a produção industrial recuou pelo quinto mês consecutivo, reforçando os sinais de esfriamento da atividade.
Gráfico da Semana
Cenário Internacional
Democratas vencem as eleições de meio de mandato nos Estados Unidos com ampla vantagem
Nos Estados Unidos, os Democratas conquistaram a maioria tanto no Senado quanto na Câmara nas eleições de meio de mandato (midterms). Na Câmara, a chamada “onda azul” reverteu mais de 20 cadeiras anteriormente ocupadas por Republicanos. No Senado, os Democratas reverteram oito cadeiras — o dobro do ganho líquido de quatro assentos necessários para assumir o controle da casa legislativa. Essa vitória expressiva reflete a frustração dos eleitores com a gestão econômica de Donald Trump e com a deflagração da guerra contra o Irã, o que elevou significativamente os preços dos combustíveis e o custo de vida americano. Trump afirmou que aceitará os resultados das eleições.
A reação dos mercados foi positiva num primeiro momento. O índice S&P 500 registrou a maior alta diária em três meses logo após o resultado, apoiado pela queda do petróleo e dos juros dos títulos do Tesouro americano (Treasuries). Na sequência, no entanto, o índice recuou 4,4% em um único pregão, a maior queda desde abril de 2025. A movimentação se concentrou em semicondutores e em empresas de infraestrutura de inteligência artificial (IA). O motivo foi o temor de que o Congresso democrata restrinja a construção de data centers, cuja moratória nacional foi defendida pelo senador Bernie Sanders logo após o resultado. A perda do controle nas casas legislativas pode dificultar a implementação da agenda fiscal, tributária e comercial de Trump, exigindo negociações mais intensas com a oposição, especialmente no que diz respeito ao orçamento federal e a novas legislações.
Inflação elevada e atividade resiliente impõem desafios ao Federal Reserve
Ainda nos Estados Unidos, a inflação medida pelo deflator dos gastos com consumo (PCE Deflator), indicador preferido pelo Federal Reserve (Fed, o banco central local), acelerou de 3,4% em agosto para 3,6% em setembro, em linha com as expectativas. O núcleo do PCE — exclui os itens mais voláteis, como alimentos e energia — avançou de 3,0% para 3,1% em 12 meses, reforçando a persistência das pressões inflacionárias para além dos componentes voláteis. Em paralelo, o PIB americano cresceu 3,4% em termos anualizados no 3º trimestre, superando o consenso de 3,2%, sustentado pela resiliência do consumo e pela expansão dos investimentos empresariais associados à inteligência artificial. Além disso, os indicadores de mercado de trabalho mostraram força: o Payroll registrou a criação de 165 mil vagas em outubro, bem acima da expectativa de 65 mil, e a taxa de desemprego recuou de 4,2% para 4,1%.
Ainda nos Estados Unidos, a inflação medida pelo deflator dos gastos com consumo (PCE Deflator), indicador preferido pelo Federal Reserve (Fed, o banco central local), acelerou de 3,4% em agosto para 3,6% em setembro, em linha com as expectativas. O núcleo do PCE — exclui os itens mais voláteis, como alimentos e energia — avançou de 3,0% para 3,1% em 12 meses, reforçando a persistência das pressões inflacionárias para além dos componentes voláteis. Em paralelo, o PIB americano cresceu 3,4% em termos anualizados no 3º trimestre, superando o consenso de 3,2%, sustentado pela resiliência do consumo e pela expansão dos investimentos empresariais associados à inteligência artificial. Além disso, os indicadores de mercado de trabalho mostraram força: o Payroll registrou a criação de 165 mil vagas em outubro, bem acima da expectativa de 65 mil, e a taxa de desemprego recuou de 4,2% para 4,1%.Dito isso, a combinação entre crescimento econômico robusto e inflação persistente reforça a perspectiva de aperto monetário adicional. Após o Fed manter os juros entre 3,75% e 4,00% na última semana, os mercados passaram a precificar aproximadamente 85% de probabilidade de uma alta na próxima reunião, em dezembro.
Petróleo registra forte queda semanal diante da expectativa de desescalada no Oriente Médio
O preço do petróleo do tipo Brent, referência internacional, recuou 13% na semana, para cerca de 98 dólares por barril. O movimento refletiu a expectativa de desescalada da guerra entre Estados Unidos e Irã. No início da semana, as negociações mediadas pelo Catar elevaram as esperanças de um acordo para encerrar o conflito. Na sequência, a derrota republicana nas midterms reforçou essa percepção.
Ainda assim, nenhum acordo foi firmado até o momento. Mesmo após o recuo, o Brent permanece cerca de 50% acima do patamar de um ano atrás, mantendo a pressão sobre a inflação global.
Banco da Inglaterra eleva juros pela primeira vez desde 2023 e sinaliza possibilidade de novas altas
No Reino Unido, o BoE (banco central) elevou a taxa básica de juros de 3,75% para 4,00%, o primeiro aumento desde 2023, em decisão aprovada por 8 votos a 1. A alta respondeu às pressões inflacionárias associadas aos preços de energia, com a inflação projetada em cerca de 5% no 2º trimestre de 2027. Segundo o presidente Andrew Bailey, novos aumentos não estão descartados enquanto o conflito no Oriente Médio persistir.
Enquanto isso, no Brasil…
Projetamos inflação mais alta, crescimento menor e Selic estável por período prolongado
Divulgamos nesta semana o Brasil Macro Mensal. Em nossa avaliação, o principal desafio econômico do próximo mandato presidencial é desacelerar a atividade o suficiente para aliviar as pressões inflacionárias, sem comprometer a arrecadação. As perspectivas para a inflação se deterioraram diante dos choques globais de oferta (petróleo, margens de refino e El Niño) e da depreciação recente do real. Com isso, elevamos nossas projeções de IPCA para 5,2% em 2026 e 5,5% em 2027 (antes 5,1% e 4,4%, respectivamente). Ao mesmo tempo, a atividade perde fôlego de forma mais intensa do que esperávamos, refletindo condições financeiras mais apertadas, elevado endividamento de empresas e famílias e menor impulso fiscal. Reduzimos a projeção de crescimento do PIB para 1,5% em 2026 e 0,3% em 2027 (antes: 1,7% e 1,0%).
Nesse ambiente, a política monetária tem menor espaço de atuação: após a interrupção do ciclo de cortes pelo Copom, prevemos a Selic em 13,75% até o final de 2027 (antes: 11,50%). Na seara fiscal, esperamos a manutenção do arcabouço atual, que limita o crescimento das despesas, mas é insuficiente para estabilizar a dívida pública. Em contrapartida, os preços elevados das commodities seguem amortecendo a desaceleração, ao sustentar exportações e arrecadação. Para detalhes, leia Brasil Macro Mensal: Pressões inflacionárias e desafios fiscais.
Copom encerra o ciclo de cortes diante da deterioração da inflação
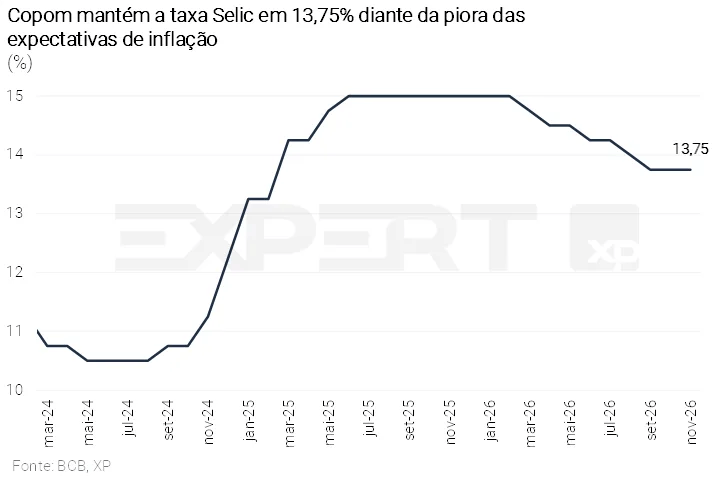
O Copom manteve a taxa Selic em 13,75%, em linha com as expectativas, interrompendo o ciclo de cortes iniciado em março, diante da deterioração das perspectivas inflacionárias desde a reunião anterior. O comunicado apresentou tom mais cauteloso, destacando que o cenário internacional se tornou mais adverso, em razão dos preços elevados do petróleo e da política monetária mais restritiva nas economias avançadas. Internamente, o Comitê reconheceu moderação mais acentuada da atividade econômica e sinais de leve desaquecimento do mercado de trabalho, mas ressaltou que as medidas de inflação subjacente voltaram a acelerar e as expectativas se afastaram ainda mais da meta.
De fato, a mediana do Focus para o IPCA de 2027 avançou de 4,30% para 4,76%, enquanto a projeção para 2029 subiu de 3,50% para 3,98%, reforçando as preocupações com a persistência inflacionária. As projeções do próprio Banco Central também foram revisadas: a projeção para o segundo trimestre de 2028, atual horizonte relevante da política monetária, passou de 3,1% para 3,5%, afastando-se da meta de 3,0%.
De fato, a mediana do Focus para o IPCA de 2027 avançou de 4,30% para 4,76%, enquanto a projeção para 2029 subiu de 3,50% para 3,98%, reforçando as preocupações com a persistência inflacionária. As projeções do próprio Banco Central também foram revisadas: a projeção para o segundo trimestre de 2028, atual horizonte relevante da política monetária, passou de 3,1% para 3,5%, afastando-se da meta de 3,0%. Em nossa avaliação, a interrupção dos cortes é necessária para conter a deterioração das expectativas, mas a desaceleração econômica reduz a necessidade de um aperto monetário adicional neste momento. Por ora, mantemos nossa projeção de Selic em 13,75% até o final de 2027, reconhecendo a elevada incerteza doméstica e internacional. Para detalhes, acesse Copom mantém a taxa Selic em 13,75% diante da piora nas expectativas de inflação.
Geração de empregos formais vem perdendo ímpeto nos últimos meses
No âmbito do mercado de trabalho, o Caged registrou criação líquida de 121,3 mil empregos formais em setembro, significativamente abaixo da nossa projeção e do consenso de mercado, reforçando os sinais de desaceleração gradual do mercado de trabalho. O enfraquecimento foi disseminado entre os setores, tendo apenas o setor de serviços mostrado algum dinamismo. Indústria e agropecuária, por sua vez, registraram destruição líquida de 11 mil e 5 mil empregos, respectivamente.
Apesar do enfraquecimento das contratações, o salário real médio de admissão apresentou avanço, indicando persistência de pressões salariais em determinados segmentos. Projetamos que a criação líquida de empregos formais diminua de aproximadamente 110 mil vagas mensais em 2025 para 65 mil em 2026, totalizando 800 mil postos em 2026 e 420 mil em 2027. No geral, o cenário aponta para desaceleração gradual, e não contração generalizada, do mercado de trabalho.
Indústria recua no terceiro trimestre
A produção industrial recuou 0,8% m/m em setembro, abaixo da nossa projeção e do consenso de mercado, registrando a quinta queda mensal consecutiva. A fraqueza foi disseminada, com resultados negativos em 17 das 25 atividades pesquisadas. A indústria de transformação contraiu 1,3% m/m (-3,8% a/a), enquanto a indústria extrativa avançou 1,7% m/m (+4,4% a/a), sendo o principal contraponto positivo no mês.
No terceiro trimestre, a produção industrial acumulou retração de 2,2% t/t, a mais intensa desde o segundo trimestre de 2021, após expansões de 1,3% no primeiro trimestre e 0,2% no segundo. Com isso, a indústria encontra-se 4,1% abaixo do pico de abril, retornando aos níveis de maio de 2024. Olhando adiante, não esperamos recuperação da indústria de transformação nos próximos trimestres em um ambiente de desaceleração da demanda e juros elevados.
Governo publica alíquotas do Imposto Seletivo
O governo publicou, em edição extra do Diário Oficial da União (DOU), a Medida Provisória 1.399/2026, que define as alíquotas do Imposto Seletivo (IS), conhecido como “Imposto do Pecado”, que começará a ser cobrado em 2 de fevereiro de 2027 sobre bens e serviços prejudiciais à saúde ou ao meio ambiente. Durante a fase inicial de implementação, até dezembro de 2027, as alíquotas do IS para veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas corresponderão às atuais do IPI, ajustadas por fatores de conversão. A medida também prevê a redução a zero das alíquotas do IPI para esses produtos e a apresentação de uma PEC para prorrogar a incidência do IPI até que o novo imposto esteja plenamente em vigor, evitando a desoneração de itens como cigarros.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Destaques da próxima semana
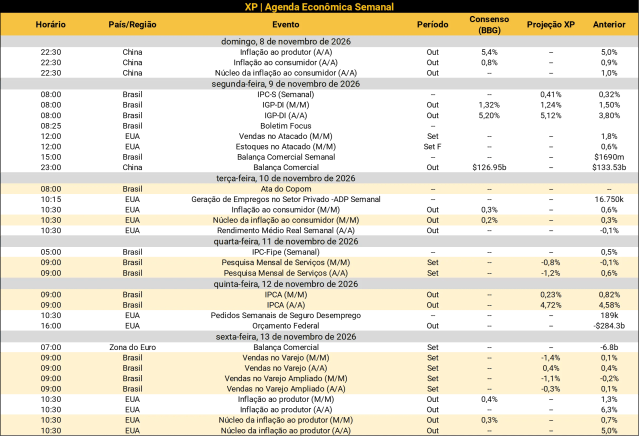
No cenário internacional, os destaques serão as divulgações dos índices de preços ao produtor (PPI) e ao consumidor (CPI) nos Estados Unidos e na China, ambos referentes a outubro. Espera-se que a inflação permaneça pressionada nas principais economias, principalmente pelos elevados custos de combustíveis e energia.
No Brasil, as atenções estarão voltadas para a ata da última reunião do Copom, onde haverá maior detalhamento sobre a decisão do banco central de manter a taxa Selic em 13,75%. Além disso, o IBGE publicará o IPCA de outubro, que deverá trazer alívio em preços de energia elétrica, mas composição ainda desafiadora. Do lado da atividade econômica, serão divulgados o volume de serviços e as vendas varejistas de setembro, para as quais esperamos desaceleração. Por fim, a FGV divulgará o IGP-DI de outubro. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


