





Destaques
- O fluxo de dados e notícias desde a última reunião do Copom tem sido predominantemente negativo para o cenário de inflação. Entre os fatores de deterioração, destaque para a depreciação do real, os preços do petróleo ainda mais elevados e o aumento expressivo nas expectativas inflacionárias de médio prazo. Em contrapartida, a atividade econômica tem arrefecido mais rapidamente do que o previsto;
- As projeções de inflação do Copom devem ficar mais distantes da meta. Para 2027, a projeção deve subir de 3,9% para 4,4%. Para o 2º trimestre de 2028 — o atual horizonte relevante da política monetária — antevemos elevação de 3,1% para 3,5%;
- Acreditamos que o Copom manterá a taxa Selic em 13,75% nesta semana. A elevação das expectativas de inflação (especialmente para horizontes mais longos, como 2029) exige uma resposta de política monetária para evitar deterioração adicional à frente. Em nossa avaliação, o comunicado pós-reunião adotará um tom mais duro (hawkish), deixando em aberto as possibilidades para as próximas reuniões do Copom;
- Nosso cenário-base passou a incorporar uma pausa no ciclo de flexibilização monetária. Choques de oferta globais e incertezas fiscais domésticas demandam cautela, especialmente se a taxa de câmbio continuar se enfraquecendo. A demanda mais fraca — com o hiato do produto entrando em território negativo no 2º trimestre de 2027 — atua como contrapeso;
- Por ora, projetamos que a taxa Selic permanecerá em 13,75% até o final de 2027. O cenário é particularmente incerto adiante. O Copom poderá retomar o ciclo de cortes caso os ativos financeiros do Brasil se estabilizem e o cenário de inflação melhore; ou mesmo elevar a taxa básica de juros se os fundamentos assim o exigirem.
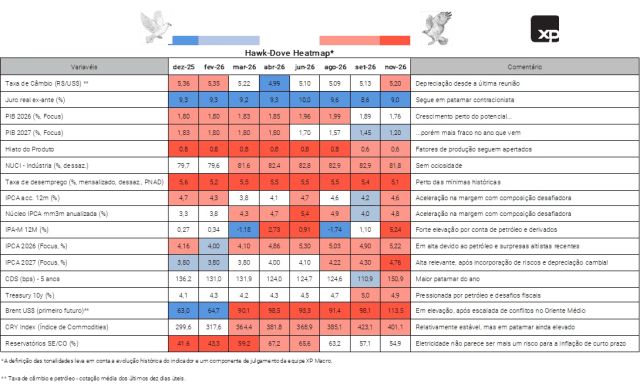
Hawk-Dove Heatmap: Cenário de inflação (ainda) pior
O fluxo de dados e notícias desde a última reunião do Copom tem sido predominantemente negativo (hawkish) para o cenário de inflação.
Deterioração adicional das perspectivas de inflação. A taxa de câmbio se enfraqueceu após a eleição presidencial. Os preços do petróleo permanecem elevados, em torno de 110 dólares por barril (Brent), e o fenômeno climático El Niño se mostrou (ainda) mais intenso do que o inicialmente esperado. O Congresso aprovou uma mudança constitucional na jornada semanal de trabalho formal, e o governo anunciou que a alíquota do IVA (Imposto sobre Valor Agregado) incidente no próximo ano será maior do que a prevista originalmente — ambas as medidas tendem a pressionar os preços de serviços. Além disso, o IBGE anunciará um rebalanceamento dos grupos do IPCA, aumentando o peso dos serviços.
Com isso, as projeções de mercado para a inflação de 2027, que já estavam acima da meta, saltaram mais de 0,40 p.p. nos últimos dias (de 4,34% para 4,76% segundo a mediana dos participantes do Boletim Focus do Banco Central).
As expectativas de longo prazo continuam sob pressão. As projeções de mercado para 2028 e 2029 também subiram, puxadas não apenas pela maior inércia proveniente de 2027, mas também refletindo a incerteza fiscal que desafia o quarto mandato do Presidente Lula. A mediana das expectativas para o IPCA de 2029 subiu para 3,98%, ante 3,50% uma semana atrás.
Pelo lado baixista para a inflação (dovish), a atividade econômica continua mais fraca que o esperado. Nossa estimativa de alta frequência para o PIB do 3º trimestre recuou de 0,0% para -0,2% ao longo do último mês (taxa de variação em relação ao trimestre anterior, com ajuste sazonal). O mercado de crédito tem arrefecido, e as taxas de inadimplência vêm renovando máximas históricas. Nossas projeções sugerem que o hiato do produto se tornará negativo a partir do 2º trimestre de 2027.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Modelo do Banco Central: Projeções de inflação mais elevadas no médio prazo
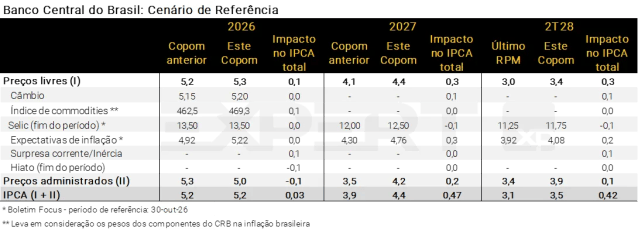
Na última reunião do Copom, realizada em setembro, as projeções de inflação no cenário de referência (com a trajetória de taxa Selic do Boletim Focus) ficaram em 5,2% para o final de 2026 e 3,9% para o final de 2027. Para o 2º trimestre de 2028, o atual horizonte relevante, o Banco Central divulgou a projeção de 3,1% no último Relatório de Política Monetária (RPM).
Desde então, as variáveis incluídas no modelo de inflação do Banco Central (BCB) trouxeram sinais predominantemente altistas. No cenário global, os preços das commodities continuam elevados, com destaque para o petróleo. O barril do tipo Brent subiu de cerca de 100 dólares em meados de setembro para 110 dólares atualmente. Além disso, a cotação de referência da taxa de câmbio (média dos últimos 10 dias úteis) avançou de R$/US$ 5,15 para R$/US$ 5,20 entre as reuniões. A inflação corrente também adicionou pressão, já que o IPCA de setembro veio consideravelmente acima das estimativas (elevação de 0,82%). Por fim, as expectativas inflacionárias de médio prazo saltaram no Boletim Focus divulgado nesta manhã, exercendo a maior contribuição altista no modelo do BCB para o período entre as reuniões do Copom. A mediana para o final de 2027 aumentou de 4,30% para 4,76%, enquanto a mediana para o final de 2028 passou de 3,80% para 4,00%.
Por outro lado, o Boletim Focus trouxe projeções mais elevadas para a taxa Selic em praticamente todo o horizonte considerado. A mediana para o final de 2026 continuou em 13,50%. Enquanto isso, as previsões para o final de 2027 e 2028 aumentaram para 12,50% e 11,00%, respectivamente, contra 12,00% e 10,50% na última reunião do Copom. Ademais, importantes indicadores da atividade doméstica apresentaram sinais adicionais de enfraquecimento, como a produção industrial, as vendas varejistas e as receitas de serviços de agosto. Assim, acreditamos que a estimativa do Copom para o hiato do PIB será revisada para baixo, ainda que moderadamente.
Em relação à inflação de bens administrados, devemos observar sinais mistos. Assumimos que a projeção para 2026 será reduzida de 5,3% para 5,0%. Para 2027, entretanto, consideramos aumento de 3,5% para 4,2%. Por fim, prevemos elevação de 3,4% para 3,9% para o 2º trimestre de 2028.
Projeções do Copom mais elevadas no médio prazo. Acreditamos que a previsão para o IPCA de 2026 ficará estável em 5,2%. Porém, para 2027, antevemos aumento expressivo de 3,9% para 4,4%. Na mesma linha, a projeção deve subir de 3,1% para 3,5% no 2º trimestre de 2028, o atual horizonte relevante da política monetária. Veja a tabela abaixo para detalhes.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Decisão e Comunicação: Hora de parar para ver
Acreditamos que o Banco Central interromperá o ciclo de calibração de juros amanhã. O cenário de inflação se deteriorou, conforme descrevemos acima. O aumento significativo nas expectativas para o IPCA de 2029 (no último Boletim Focus) merece destaque. Tal horizonte se situa além dos choques de curto prazo e as projeções subiram mais do que a inércia inflacionária de 2028 sugeriria. Trata-se, portanto, de uma potencial deterioração na credibilidade da política econômica. Com isso, uma reação firme de política monetária contribuiria para amenizar essa dinâmica.
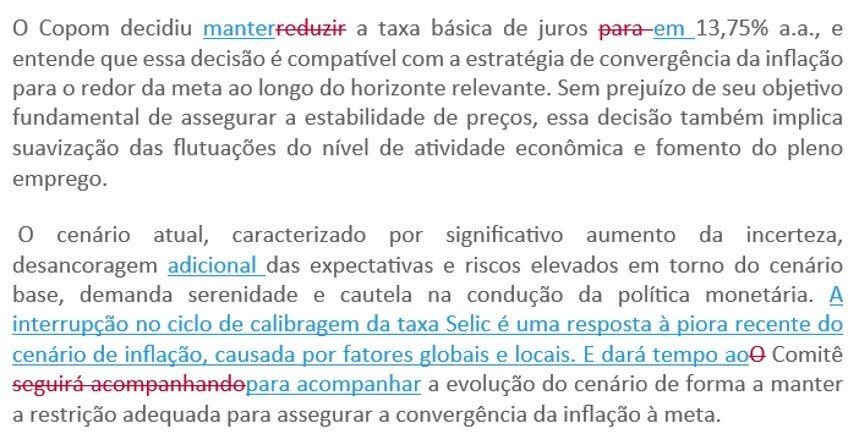
Comunicação dura (hawkish): uma longa pausa para avaliação, provavelmente, será o plano de voo do Copom, mas não esperamos sinalização clara sobre os próximos passos (forward guidance). Os determinantes de inflação têm se mostrado voláteis recentemente. As expectativas de inflação se deterioraram devido tanto a fatores globais (preços do petróleo, El Niño) quanto locais (taxa de câmbio, incerteza fiscal, mercado de trabalho apertado), afastando-se ainda mais da meta. Esses fatores devem ser mencionados na descrição do Copom sobre o cenário econômico e no balanço de riscos.
Acreditamos que o Copom ajustará sua comunicação para manter a reunião de dezembro (e as seguintes) em aberto. Nesse sentido, uma possível redação para os parágrafos finais do comunicado seria:
Clique aqui para receber por e-mail os conteúdos de economia da XP
Nossa visão: Um cenário aberto e incerto à frente
Choques de oferta globais e incertezas fiscais domésticas recomendam uma pausa. As projeções de inflação para 2027 estão acima do limite superior do intervalo da meta, comprometendo a convergência do IPCA para 3,0% ao longo do horizonte relevante do Copom (meados de 2028). Essa realidade sugere que o plano de voo da política monetária deve ser mais restritivo do que o anteriormente esperado.
A dinâmica da taxa de câmbio (e da política fiscal) será fundamental. A moeda brasileira se depreciou nos últimos dias, amplificando os efeitos inflacionários de choques globais, como preços elevados do petróleo, crack spreads alargados e o El Niño. Parte do movimento cambial está relacionada a incertezas fiscais sobre o próximo mandato presidencial. De fato, a relação dívida/PIB tem crescido cerca de três a quatro pontos percentuais por ano, mesmo com o crescimento econômico robusto e a arrecadação tributária recorde. Essa tendência deve se agravar à medida que a atividade doméstica perde fôlego. Caso a taxa de câmbio continue se enfraquecendo, o Copom poderá ser forçado a conduzir uma política monetária ainda mais restritiva nos próximos trimestres.
A demanda doméstica mais fraca é um contraponto. A atividade econômica está respondendo à política monetária apertada, ao alto endividamento das empresas e famílias, e às incertezas fiscais. Nossa projeção para o crescimento do PIB em 2027 segue em 1,0%, com riscos claramente assimétricos para baixo. Nossas estimativas sugerem que o hiato do produto entrará em território negativo no 2º trimestre de 2027, antes do que se esperava anteriormente (3º trimestre de 2027).
Diante desse cenário, acreditamos que o Copom interromperá o ciclo de calibragem de juros amanhã. A taxa Selic deve ser mantida em 13,75% por um período prolongado. O Copom poderá retomar o ciclo de flexibilização monetária caso os ativos financeiros do Brasil se estabilizem e o cenário de inflação melhore. Ou elevar novamente a taxa básica de juros se os fundamentos assim o exigirem.
Por ora, nosso cenário-base projeta a taxa Selic em 13,75% até o final de 2027.
Clique aqui para receber por e-mail os conteúdos de economia da XP
O que esperar da curva de juros após o Copom?
Por Victor Scalet e André Buzzini
Mercado precifica fim do ciclo de cortes e elevação da taxa Selic adiante
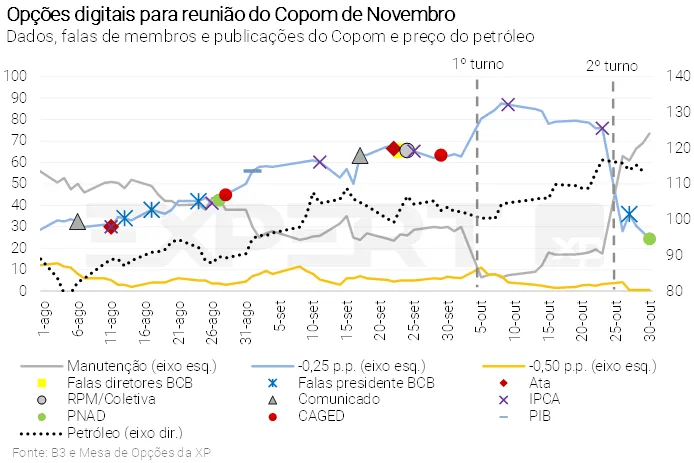
O mercado reagiu mais ao cenário eleitoral do que a indicadores econômicos desde a última reunião do Copom. Entre os turnos da eleição, as opções digitais não registraram aumento relevante na probabilidade de aceleração no ritmo de cortes de juros na reunião deste mês — mesmo com a apreciação do câmbio e o recuo, ainda que modesto, das expectativas de inflação mais longas — embora antevissem que isso poderia acontecer em dezembro e que o ciclo seria mais longo naquele momento. Após o segundo turno, porém, a depreciação do câmbio e a perspectiva, confirmada nesta manhã, de alta relevante nas expectativas de inflação levaram o mercado a atribuir probabilidade majoritária a uma pausa no ciclo de cortes de juros nesta semana, e a precificar elevação na taxa Selic adiante.
Diante da atual precificação, um corte de juros agora tenderia a depreciar a taxa de câmbio e inclinar mais a curva de juros, sobretudo se desacompanhado de uma comunicação mais dura (hawkish) do Copom. No entanto, se a decisão for pela manutenção dos juros, nos parece provável que o mercado precifique inicialmente um ciclo de alta ainda maior adiante, que apreciaria a taxa de câmbio e diminuiria a inclinação da curva de juros.
Após o ajuste inicial à decisão, o foco dos gestores para ajustar as probabilidades até dezembro deve se concentrar nas sinalizações de política fiscal, nível da taxa de câmbio, expectativas de inflação e atividade econômica.

Se você ainda não tem conta na XP Investimentos, abra a sua!


