




Resumo
No cenário internacional, a ata da última reunião de política monetária do Fed (banco central) reforçou a perspectiva de novas altas de juros nos Estados Unidos. O mercado espera elevação de 0,25 p.p. já em dezembro. Nesse contexto, o dólar se fortaleceu de forma disseminada ante as principais moedas.
No Brasil, a taxa de câmbio superou 5,90 reais por dólar, o maior patamar desde abril de 2025. O movimento refletiu o dólar forte nos Estados Unidos e o aumento do prêmio de risco doméstico. Para tentar conter a pressão, o Banco Central vendeu US$ 1 bilhão das reservas em leilão à vista.
Na seara fiscal, o Senado aprovou o projeto de lei complementar de ajuste fiscal, preservando seus principais mecanismos. O texto segue para a Câmara dos Deputados. Com relação aos indicadores econômicos, o IBC-Br (proxy mensal do PIB) indicou contração da atividade no 3º trimestre, em linha com o nosso cenário.
Gráfico da Semana
Cenário Internacional
Mercado precifica juros mais altos à frente nos Estados Unidos
A ata da última reunião do Fed (banco central dos Estados Unidos) reforçou a perspectiva de novas altas de juros. Em sua última reunião de política monetária, o Fed manteve a taxa de referência no intervalo entre 3,75% e 4,00%, mas dois dos 12 membros votantes defenderam alta imediata de 0,25 p.p. Segundo a ata, quase todos os participantes avaliaram que novas elevações devem ser apropriadas no cenário base. Dois participantes indicaram ainda que uma alta superior a 0,25 p.p. poderia ser considerada em dezembro, caso os dados de inflação viessem desfavoráveis. Desde então, a inflação ao consumidor de outubro superou as expectativas. Ao longo da semana, o presidente do Fed de St. Louis, Alberto Musalem, reforçou esse tom ao afirmar que a economia deve exigir várias altas de juros até o 1º trimestre de 2027. O mercado precifica elevação de 0,25 p.p. em dezembro, para o intervalo entre 4,00% e 4,25%, além de novas elevações no início do ano que vem. O quadro tende a manter pressionados os juros dos títulos americanos e as condições financeiras internacionais.
Dólar mais forte pressiona taxas de câmbio ao redor do mundo
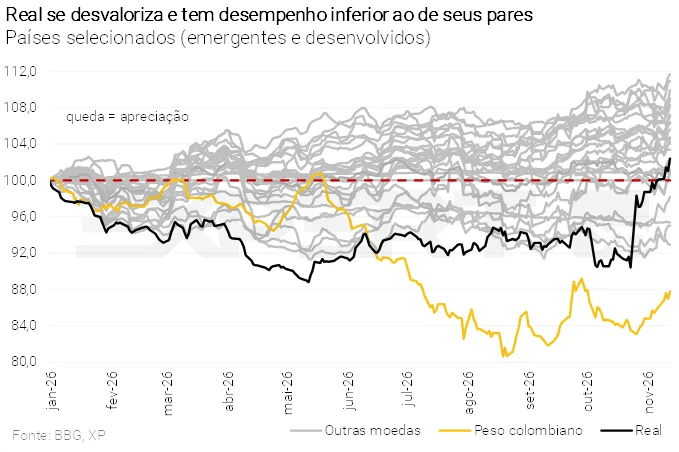
O dólar manteve a trajetória de valorização ante as principais moedas globais, refletindo a perspectiva de novas altas de juros pelo Fed. O índice DXY – que mede o desempenho do dólar ante uma cesta de moedas de países desenvolvidos – atingiu o maior patamar em cerca de um ano e meio. A valorização foi disseminada. O euro recuou ao menor nível em 19 meses, movimento intensificado pelas preocupações fiscais na França. No Japão, a taxa de câmbio voltou a se aproximar de 160 ienes por dólar, nível que motivou intervenções do governo japonês ao longo do ano. Moedas emergentes também se depreciaram frente ao dólar (ver abaixo).
Em linhas gerais, o dólar forte e os juros elevados tendem a apertar as condições financeiras globais, pressionando a taxa de câmbio e o custo de financiamento externo de outros países.
Consumo americano desacelera, mas segue resiliente
Ainda nos Estados Unidos, as vendas no varejo avançaram 0,2% entre setembro e outubro, após alta de 0,8% em setembro. A desaceleração refletiu a queda nas vendas de veículos. Em contrapartida, o grupo mais restrito – que exclui automóveis, combustíveis, materiais de construção e serviços de alimentação – subiu 0,6%, acima das expectativas. Ainda assim, a renda real disponível recuou 0,3%. A taxa de poupança, por sua vez, caiu para 3,8%, o menor patamar desde 2022. Em síntese, o consumo subjacente segue resiliente, mas sustentado principalmente pelas famílias de renda mais elevada.
Atividade econômica perde fôlego na China
Na China, os dados de atividade de outubro vieram abaixo das expectativas em todas as frentes. A produção industrial cresceu 4,8% na comparação anual (consenso: 5,3%), enquanto as vendas no varejo avançaram apenas 0,4% (consenso: 0,8%). O investimento em ativos fixos aprofundou a contração, com queda de 8,1% no acumulado de janeiro a outubro (consenso: -7,0%), puxado pelo recuo de mais de 21% no investimento imobiliário. A fraqueza da demanda doméstica contrasta com o forte avanço das exportações de bens de alta tecnologia, impulsionadas pela expansão global da infraestrutura de inteligência artificial. Esse suporte externo reduz a urgência de novos estímulos à demanda doméstica, mas deixa o crescimento chinês mais exposto a choques do exterior.
Trump e Xi não anunciam extensão da trégua comercial, e encontro com Putin termina sem acordos concretos
Donald Trump e Xi Jinping reuniram-se em Shenzhen, à margem da cúpula da APEC (Fórum de Cooperação Econômica Ásia-Pacífico). Foi o terceiro encontro bilateral entre os dois neste ano. A reunião terminou sem anúncio de extensão da trégua comercial, que vence em 10 de janeiro de 2027. O acordo, firmado em outubro de 2025, reduziu tarifas americanas sobre parte das importações chinesas em troca da suspensão dos controles chineses à exportação de terras raras. Os pontos de atrito, como as restrições americanas à venda de semicondutores e o ritmo de entrega de terras raras pela China, seguiram sem solução. A indefinição mantém em aberto o regime tarifário entre as duas maiores economias do mundo a partir de janeiro. O tema deve voltar à pauta na cúpula do G20, em dezembro, na Flórida.
Na sequência, Trump, Xi e o presidente russo, Vladimir Putin, realizaram o primeiro encontro trilateral entre os líderes dos três países. A declaração conjunta trouxe compromissos com a reforma da ONU, o diálogo para reduzir riscos nucleares e o aumento da produção de combustíveis fósseis. No entanto, o encontro não resultou em acordos concretos na área comercial nem em avanços sobre a guerra na Ucrânia.
Enquanto isso, no Brasil…
Taxa de câmbio supera 5,90 reais por dólar e atinge o maior patamar desde abril de 2025
No Brasil, a taxa de câmbio chegou a superar 5,90 reais por dólar, o maior patamar desde abril de 2025. Na semana, a alta foi de cerca de 5%. O movimento refletiu fatores externos e domésticos. Globalmente, a perspectiva de novas altas de juros pelo Fed fortaleceu o dólar ante as principais moedas globais. No âmbito doméstico, a depreciação refletiu o aumento do prêmio de risco, em meio às incertezas fiscais elevadas. Para conter a pressão, o Banco Central vendeu US$ 1 bilhão das reservas internacionais em leilão à vista. Em nossa avaliação, o patamar atual da taxa de câmbio reflete o elevado grau de incerteza, o que tende a manter a volatilidade acima do usual no curto prazo.
Projeto de lei complementar de ajuste fiscal é votado no Senado
O Senado concluiu a votação do projeto de lei complementar de ajuste fiscal, rejeitando três destaques apresentados pela oposição e preservando os principais mecanismos de contenção de despesas e aumento de receitas previstos no parecer do senador Eduardo Braga. Entre as alterações rejeitadas estavam propostas para retirar a limitação das compensações de créditos tributários e modificar os mecanismos de redução do crescimento das despesas previstos no arcabouço fiscal. A manutenção desses dispositivos preserva instrumentos relevantes para o controle da execução orçamentária, incluindo a ampliação da base de despesas sujeitas a contingenciamento e medidas destinadas a reforçar a arrecadação. Em relação às compensações previstas pela Lei Kandir, o governo negociou a retirada do destaque após concordar com uma alteração que eleva o piso dos repasses de R$ 1 bilhão para R$ 2 bilhões, com pagamento integral previsto até 2030.
A proposta busca ampliar a capacidade de ajuste fiscal e favorecer o cumprimento do centro da meta de resultado primário, embora os efeitos dependam da implementação das medidas. Com a conclusão da votação no Senado, o projeto segue para a Câmara dos Deputados, onde o governo espera iniciar as discussões no dia de hoje. O avanço legislativo preserva a estrutura central do ajuste e reduz parte das incertezas sobre o conteúdo aprovado pelo Senado, mas a aprovação definitiva e a execução das medidas permanecem determinantes para seus impactos sobre as contas públicas e as condições financeiras.
Indicador de atividade econômica do Banco Central do Brasil aponta retração em setembro
O Índice de Atividade Econômica do Banco Central (IBC-Br) recuou 0,2% em setembro comparado com agosto, em linha com as expectativas (mercado: -0,2%; XP: -0,1%). Com isso, a proxy mensal do PIB registrou contração de 0,9% no 3º trimestre ante o 2º trimestre de 2026. Houve enfraquecimento disseminado entre os setores, refletindo o aperto das condições financeiras, a maior pressão de custos e o endividamento de famílias e empresas em níveis historicamente altos. Projetamos que o PIB crescerá 1,5% em 2026 e 0,3% em 2027.
Clique aqui para receber por e-mail os conteúdos de economia da XP
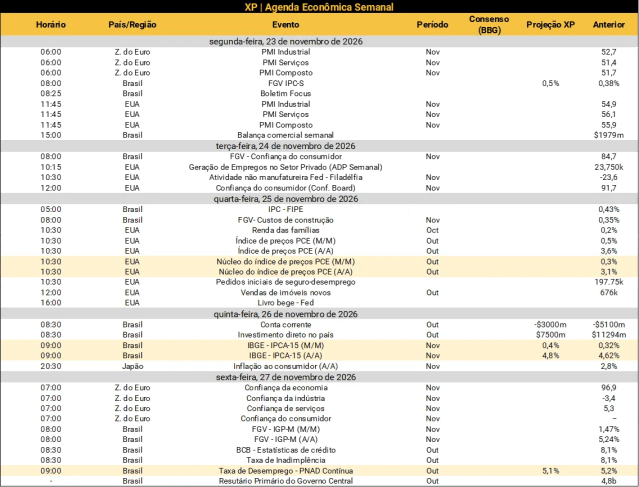
Destaques da próxima semana
No cenário internacional, o índice de preços PCE – indicador inflacionário predileto do Fed (banco central) – referente a outubro será divulgado; o mercado espera outra leitura desafiadora, o que exigiria novas altas de juros adiante. No campo da atividade econômica, os índices PMI serão publicados na Europa e nos Estados Unidos – trata-se de um indicador que mede o pulso da atividade econômica, relevante para antecipar tendências.
No Brasil, as atenções estarão voltadas ao IPCA-15 de novembro, para o qual esperamos aceleração em doze meses, refletindo forte elevação nos preços de alimentos e serviços. Além disso, a FGV divulgará o IGP-M referente a novembro. Do lado da atividade econômica, serão divulgadas as estatísticas de crédito e a taxa de desemprego, medida pela PNAD Contínua. Por fim, na seara fiscal, conheceremos o resultado primário do governo central de outubro e, para o setor externo, as estatísticas do balanço de pagamentos serão publicadas pelo Banco Central. Veja as nossas projeções abaixo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


