


A reeleição do presidente Lula abre uma nova etapa para os mercados, com a atenção dos investidores voltada às próximas definições da agenda econômica. Para a renda fixa, o cenário pode manter a volatilidade elevada no curto prazo, mas também criar oportunidades em diferentes indexadores, reforçando a importância de alocações graduais, diversificação e seletividade.
Resultado eleitoral
O presidente Lula foi reeleito para um novo mandato após vencer o segundo turno das eleições presidenciais de 2026 com 51,79% dos votos válidos. Com o encerramento do processo eleitoral, a atenção dos investidores tende a se voltar para a condução da agenda econômica nos próximos meses, especialmente para as definições relacionadas ao Orçamento, à evolução das despesas públicas e à trajetória da dívida.
Esses fatores são relevantes para a percepção de risco do país e para a formação de preços nas diferentes classes de ativos, com impactos potenciais sobre a curva de juros, a taxa de câmbio e os ativos de renda variável e renda fixa.
No curto prazo, a reação dos mercados deve refletir, em parte, a recomposição de posições adotadas ao longo do período eleitoral. Após o primeiro turno, parte dos investidores ajustou suas carteiras diante de diferentes cenários políticos e econômicos. Com a definição do resultado, é natural que haja uma nova etapa de reavaliação dessas posições, o que pode manter a volatilidade elevada nos ativos locais.
Nesse contexto, movimentos de abertura na curva de juros, oscilação cambial e maior dispersão de preços entre os ativos podem ocorrer. A intensidade e a duração desses movimentos dependerão não apenas da leitura inicial do mercado sobre o resultado eleitoral, mas, principalmente, das medidas econômicas que forem apresentadas nas próximas semanas e de sua capacidade de aprovação e implementação.
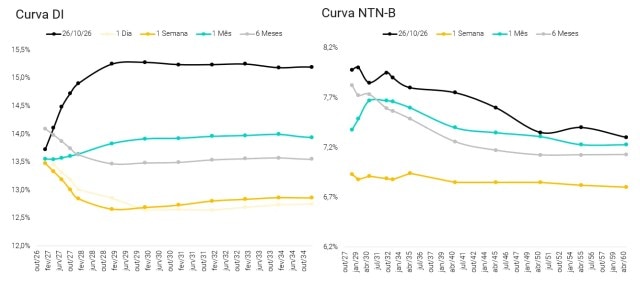
Nesta segunda-feira (26), a curva NTN-B apresentou abertura, alcançando patamares observados em meados de agosto de 2026.
É importante ressaltar que a análise dos mercados não se limita ao cenário doméstico. Variáveis externas continuarão influenciando os preços dos ativos brasileiros, incluindo a dinâmica dos juros nos Estados Unidos, a evolução dos preços do petróleo, as taxas de juros globais, os efeitos do El Niño e o comportamento do mercado internacional de tecnologia, incluindo operações de IPO e follow-on de empresas ligadas à inteligência artificial.
Embora o cenário possa exigir cautela no curto prazo, a volatilidade é um componente esperado em períodos de transição de expectativas. Mais do que reagir a movimentos pontuais, entendemos que este é um momento de reforçar a importância dos fundamentos, da diversificação e de uma visão de longo prazo.
Ao longo deste relatório, avaliamos os possíveis impactos desse ambiente sobre os ativos de Renda Fixa Local e Offshore, buscando oferecer elementos que ajudem os investidores a navegar o cenário atual com disciplina, seletividade e alocações compatíveis com seus objetivos e perfil de risco.
Atenção: A XP não expressa preferências políticas de nenhuma natureza. Nossa avaliação está concentrada nos possíveis efeitos da política econômica sobre as expectativas, os preços dos ativos e as decisões de alocação.
Reprecificação das curvas e maior volatilidade demandam ajustes, mas a renda fixa seguirá atrativa
A reprecificação das curvas tende a elevar a volatilidade dos títulos prefixados e indexados à inflação, especialmente nos vencimentos mais longos. Esses ativos apresentam maior sensibilidade às mudanças nas expectativas fiscais, de inflação e de política monetária e, por isso, tendem a concentrar oscilações de preço mais relevantes no curto prazo.
Nesse contexto, a composição das carteiras pode demandar ajustes, sem que isso reduza a atratividade da renda fixa. Os títulos pós-fixados seguem relevantes diante do nível elevado de carrego e de sua menor sensibilidade às oscilações das taxas de juros. Além disso, contribuem para preservar liquidez e flexibilidade para eventuais realocações.
Entre os prefixados, mantemos preferência pelos vencimentos curtos (até 2 anos de duration), que permitem capturar taxas elevadas com menor exposição relativa às incertezas fiscais e inflacionárias de longo prazo. Embora a desaceleração da atividade e a evolução do ciclo monetário possam favorecer a queda dos juros em algum momento, a maior incerteza fiscal recomenda cautela quanto ao ritmo e à extensão desse movimento. Nesse contexto, mantemos preferência pelos vencimentos curtos, de até dois anos de duration, que permitem capturar taxas elevadas com menor exposição relativa às incertezas fiscais e inflacionárias de longo prazo.
Os títulos indexados ao IPCA intermediários (ao redor de 6 anos de duration) também continuam desempenhando um papel importante na proteção do poder de compra ao longo do tempo, especialmente em um ambiente de maior incerteza sobre a trajetória das contas públicas, seus potenciais efeitos sobre o câmbio e as expectativas de inflação. Por outro lado, uma abertura adicional das taxas de juros reais pode gerar perdas de marcação a mercado no curto prazo, principalmente nos vencimentos mais longos.
As NTN-Bs vinham passando por um movimento de fechamento das taxas reais, que elevou seus preços e reduziu parte do prêmio disponível para novas alocações. A reabertura recente das curvas, no entanto, pode restabelecer patamares de entrada mais atrativos em determinados vencimentos, sobretudo para investidores com horizonte de médio e longo prazo. Nesse sentido, taxas reais mais elevadas podem favorecer a contratação de retornos reais mais interessantes, desde que a exposição esteja alinhada à capacidade de carregar os títulos até o vencimento.
Por isso, a decisão de alocação deve considerar não apenas o nível das taxas oferecidas, mas também a duration dos títulos, o horizonte de investimento e a necessidade de liquidez de cada investidor.
A maior volatilidade, por si só, não implica uma redução indiscriminada da exposição à duration. Movimentos mais intensos de abertura podem criar pontos de entrada mais atrativos em títulos prefixados e indexados à inflação, especialmente para investidores com horizonte de médio e longo prazo e capacidade de manter os papéis até o vencimento.
Diante da visibilidade ainda limitada sobre o nível de equilíbrio das curvas, entendemos que eventuais alocações devem ser realizadas de forma gradual, com diversificação entre indexadores e prazos. Essa abordagem busca equilibrar a captura das taxas atuais com a gestão dos riscos associados a um ambiente de maior incerteza e volatilidade, preservando o foco nos fundamentos e no longo prazo.
Crédito privado
No crédito privado, o cenário de maior incerteza tende a elevar a aversão ao risco dos investidores. Como consequência, a demanda por títulos corporativos pode diminuir e os spreads de crédito podem se ampliar, pressionando os preços dos ativos, especialmente daqueles com maior duration, menor liquidez ou risco de crédito mais elevado. Diferentemente do observado nas NTN-Bs, os ativos de crédito isentos já vinham registrando abertura de spreads antes do período eleitoral, influenciada por resgates nos fundos dedicados à classe e pela menor liquidez no mercado secundário. Nesse contexto, os prêmios atualmente oferecidos passaram a refletir níveis mais elevados. Com a acomodação dos mercados e a normalização dos fluxos, parte desse movimento pode ser revertida, sobretudo entre emissores de melhor qualidade.
A manutenção dos juros elevados afeta o crédito por dois canais. Pelo lado dos fundamentos, aumenta a despesa financeira, reduz a cobertura de juros e encarece a renovação das dívidas. Pelo lado de mercado, a maior incerteza eleva a remuneração exigida pelos investidores para assumir risco corporativo. A recente abertura das curvas reduz a visibilidade sobre o ritmo de queda dos juros e pode representar uma piora marginal para os fundamentos das empresas, especialmente para aquelas mais alavancadas ou dependentes de refinanciamento no curto prazo. Esse ambiente tende a ampliar a dispersão dos spreads, pois a capacidade de absorver o aumento do custo financeiro varia significativamente entre as empresas.
Emissores com baixa alavancagem, geração de caixa previsível, liquidez adequada e acesso recorrente ao mercado apresentam maior capacidade de atravessar um período prolongado de juros elevados. Empresas mais alavancadas, com vencimentos concentrados ou maior dependência de refinanciamento podem enfrentar pressão mais persistente sobre seus indicadores de crédito.
Os fatores técnicos também devem influenciar o desempenho da classe. Os fundos isentos já vinham registrando resgates antes da eleição, enquanto a menor liquidez do mercado secundário ampliou a pressão sobre os preços das debêntures incentivadas. Em setembro de 2026, os spreads alcançaram os maiores níveis em cerca de dois anos, em um movimento associado principalmente às saídas dos fundos e à deterioração técnica do mercado.
Esse processo elevou os prêmios nominais oferecidos pelos títulos e, somado à abertura recente das curvas de juros, tornou os níveis de entrada potencialmente mais atrativos para investidores capazes de selecionar adequadamente os riscos de crédito e carregar as posições ao longo do tempo.
Nesse cenário, nossa recomendação de seletividade permanece e ganha ainda mais relevância. Priorizamos empresas com balanços robustos, boa geração de caixa, liquidez adequada, dívida bem distribuída e menor dependência de refinanciamento. A preferência recai sobre emissores high grade e estruturas de curta a intermediária duration, com prazos compatíveis com o horizonte de investimento e a capacidade de carregamento do investidor. Essa abordagem busca reduzir a sensibilidade à abertura adicional das taxas e limitar a exposição a riscos de refinanciamento.
Em um ambiente de prêmios mais elevados, o retorno potencial pode ser mais favorável, mas a seleção de emissores, a diversificação e a compatibilidade entre prazo dos ativos e horizonte do investidor permanecem determinantes para a construção de uma alocação equilibrada.
Diversificação global
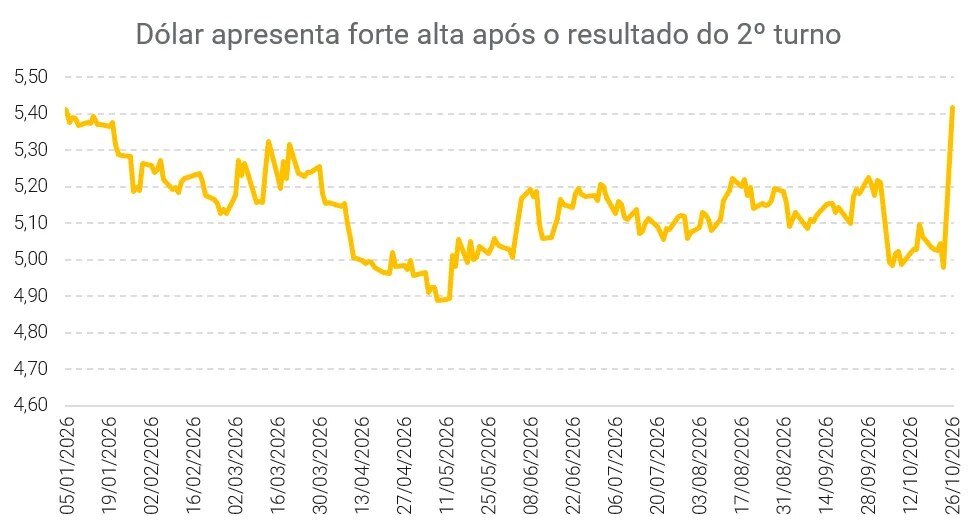
A maior volatilidade doméstica e a valorização do dólar reforçam a importância da diversificação global na composição das carteiras. A exposição a ativos internacionais reduz a concentração no risco local e pode oferecer proteção em períodos de depreciação do real. Em um cenário de maior aversão a ativos brasileiros, ou de risk-off local, a parcela internacional da carteira pode ajudar a mitigar parte dos impactos associados à volatilidade doméstica e reduzir a concentração do portfólio em fatores de risco locais. A moeda norte-americana apresentou forte valorização no primeiro pregão após a eleição, em um movimento associado à saída de posições em ativos brasileiros e à busca por proteção.
O movimento recente elevou o dólar para patamares mais altos frente ao real, enquanto as taxas de juros americanas seguem em níveis elevados quando comparadas aos observados nos últimos anos. Essa combinação pode ampliar o retorno prospectivo da renda fixa global para o investidor brasileiro, tanto pelo nível de carrego em dólar quanto pelo potencial de diversificação cambial. Ainda assim, diante da alta recente da moeda norte-americana, eventuais ampliações da exposição internacional devem ocorrer de forma gradual, evitando concentrar as entradas após um movimento cambial mais intenso.
Na renda fixa global, mantemos preferência por emissores de boa qualidade de crédito, diversificação setorial e geográfica e prazos compatíveis com o horizonte de investimento. Apesar da valorização recente do dólar recomendar entradas graduais, a alocação internacional deve ser tratada como componente estrutural da carteira, por ampliar o universo de emissores, reduzir a concentração no risco doméstico e permitir o aproveitamento de taxas ainda elevadas em moeda forte.
Conclusão
A definição do resultado eleitoral tende a manter a volatilidade elevada no curto prazo, à medida que os investidores recalibram suas expectativas para o cenário fiscal e econômico. Diante desse ambiente mais volátil, readequamos nossas recomendações com o objetivo de reforçar liquidez, qualidade de crédito, diversificação e seletividade na exposição aos diferentes prazos. Essa readequação não pressupõe movimentos abruptos nas carteiras, mas uma postura mais disciplinada na alocação, compatível com a maior incerteza sobre a trajetória de juros, inflação, câmbio e dívida pública.
Mantemos uma visão construtiva para a renda fixa. O nível elevado de carrego segue favorecendo os pós-fixados, que preservam liquidez e flexibilidade para futuras realocações. A abertura recente das curvas também pode criar oportunidades em títulos públicos prefixados e indexados à inflação, desde que as alocações sejam graduais e compatíveis com o horizonte de investimento e a tolerância à volatilidade de cada investidor.
Em títulos públicos, priorizamos uma combinação entre pós-fixados para liquidez, títulos indexados à inflação nos vértices intermediários (duration 6 anos) e prefixados de vencimentos mais curtos (duration 2 anos). Nos títulos IPCA+, a preferência recai sobre os vértices de 2032 e 2035, que podem oferecer taxas reais mais atrativas após a abertura recente das curvas, preservando uma exposição intermediária à duration. Nos prefixados, priorizamos os vencimentos de 2029 e 2030, que permitem capturar taxas nominais elevadas com menor exposição às incertezas dos vértices mais longos.
No crédito privado, os spreads mais elevados, especialmente nos ativos isentos, podem oferecer oportunidades pontuais, com foco em emissores high grade, estruturas de curta a intermediária duration e diversificação adequada. A estratégia não é ampliar indiscriminadamente a exposição ao crédito, mas capturar arbitragens em ativos que ofereçam prêmios nominais mais elevados e apresentem fundamentos resilientes.
A diversificação internacional continua relevante como componente estrutural das carteiras. Apesar da valorização recente do dólar, os níveis elevados das taxas em moeda forte e a menor concentração no risco doméstico reforçam a importância de uma exposição offshore construída de forma gradual.
Em termos práticos, a estratégia busca equilibrar a captura de taxas ainda atrativas com uma gestão cuidadosa dos riscos de marcação a mercado, liquidez e crédito. Para isso, recomendamos preservar uma parcela relevante da carteira em ativos líquidos, realizar as alocações de forma gradual e diversificada e priorizar qualidade na seleção de emissores e gestores. Essa abordagem permite aproveitar oportunidades pontuais geradas pela volatilidade, sem concentrar excessivamente os riscos em um cenário ainda sujeito a mudanças relevantes.
Mais do que reagir a movimentos de curto prazo, o objetivo é construir carteiras resilientes aos diferentes desdobramentos do cenário. A implementação gradual das alocações, combinada à seleção criteriosa de prazos, emissores e gestores, permite navegar um período de maior volatilidade sem perder de vista os fundamentos e os objetivos de longo prazo.

Se você ainda não tem conta na XP Investimentos, abra a sua!


