



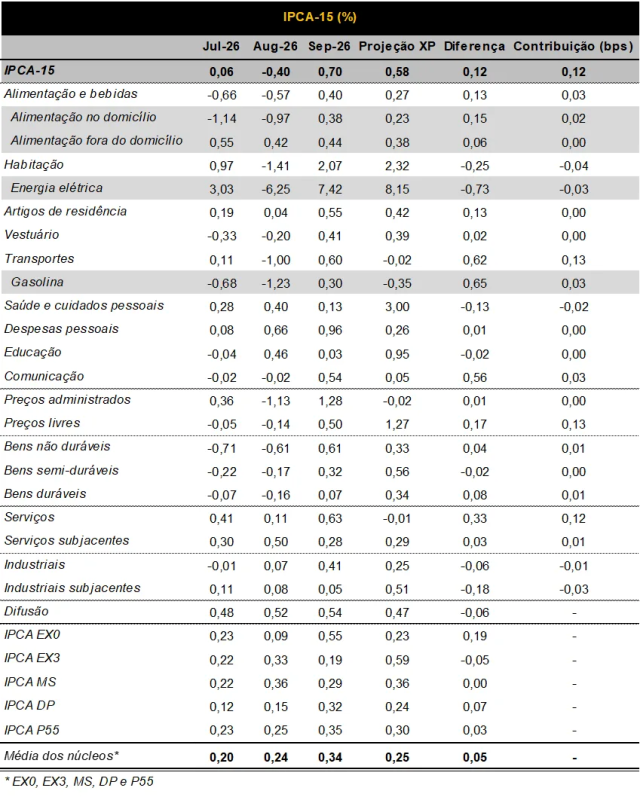
O IPCA-15 de setembro subiu 0,70% no mês, acima da nossa projeção (0,58%) e do consenso Bloomberg (0,55%). Com o resultado, a inflação acumulada em 12 meses acelerou de 4,24% em agosto para 4,47% em setembro.
A aceleração do índice cheio era esperada, em grande medida, pela reversão do desconto do Bônus de Itaipu nas contas de energia elétrica. No entanto, a surpresa altista em relação à nossa projeção veio integralmente dos preços livres. As principais contribuições positivas para o desvio foram passagens aéreas, gasolina, tubérculos, raízes e legumes e seguro de veículo. Em sentido contrário, energia elétrica, itens de higiene pessoal e cinema, teatro e concertos ajudaram a conter parcialmente a alta.
A energia elétrica subiu 7,42% no mês, abaixo da nossa projeção de 8,15%, refletindo a reversão do crédito do bônus nas faturas dos consumidores residenciais. Ainda assim, o grupo habitação avançou 2,07%, enquanto os preços administrados subiram 1,28%. Já a gasolina aumentou 0,30%, em contraste com nossa expectativa de queda de 0,35%, contribuindo para a surpresa altista.
Os preços livres avançaram 0,50% no mês, acima da nossa projeção de 0,33%. Houve alta nos três principais segmentos: a alimentação no domicílio voltou ao terreno positivo, os serviços aceleraram com força — especialmente em passagens aéreas e seguro de veículo — e os bens industrializados registraram pressão concentrada em cigarros, além de aumentos em bens duráveis e vestuário. O índice de difusão também avançou de 52% em agosto para 54% em setembro, indicando uma inflação mais disseminada.
De modo geral, o resultado foi menos favorável do que as leituras recentes. A reversão do Bônus de Itaipu era amplamente antecipada, mas a alta dos preços livres, a interrupção da melhora dos núcleos e a persistência da inflação de serviços reforçam uma leitura de maior cautela para a trajetória inflacionária à frente.
Meta de inflação: o que é?
O regime de metas de inflação é parte do que chamamos de política monetária – a política responsável pelo controle da quantidade de moeda em determinada economia, que fica sob a responsabilidade do Banco Central.
Esse regime determina uma meta de inflação explícita e numérica (% ao ano), a ser perseguida pelo Banco Central. No caso brasileiro, a meta de inflação atual é de 3,0%. Isso significa que o Banco Central tem a responsabilidade de controlar a alta de preços de maneira contínua, de modo que se mantenha no ritmo de 3,00%.
O modelo brasileiro também inclui uma banda de tolerância de 1,50 pontos percentuais para cima e para baixo. Essa “banda” serve para acomodar eventuais choques, como por exemplo uma seca que afete a produção de alimentos e eleve a inflação além do controle do Banco Central, ou uma pandemia que derrube os preços.
Caso o IPCA se mantenha acima do limite de 4,5% por seis meses consecutivos, o presidente do Banco Central deve enviar uma carta ao Presidente da República indicando: i) os motivos do não atingimento da meta; ii) medidas planejadas para que a inflação retome à meta; e iii) o tempo projetado para que isso se concretize.
Clique aqui para receber por e-mail os conteúdos de economia da XP
Serviços aceleram: medidas subjacentes e intensivas em mão de obra seguem elevadas
A inflação de serviços subiu 0,59% no mês, bem acima da nossa projeção de 0,29%. O resultado foi influenciado principalmente pela forte alta das passagens aéreas, que avançaram 9,8% após recuo de 13,3% em agosto, e pelo aumento de 5,8% nas tarifas de transporte por aplicativo, após queda de 5,2% no mês anterior. Com isso, a variação acumulada em 12 meses dos serviços acelerou de 5,5% para 6,0%.
Os serviços subjacentes, por sua vez, subiram 0,28%, ligeiramente acima da nossa projeção de 0,25% e abaixo dos 0,50% observados em agosto. A desaceleração mensal refletiu, sobretudo, a queda dos preços de cinema durante a semana promocional. Ainda assim, as métricas de tendência continuaram pressionadas: a 3M SAAR acelerou de 4,6% para 5,2%, enquanto a inflação acumulada em 12 meses avançou de 5,0% para 5,3%.
Os serviços intensivos em mão de obra também permaneceram em patamar elevado. O grupo subiu 0,56% no mês, acima da nossa projeção de 0,51%. Sua 3M SAAR passou de 6,8% para 7,1%, e a inflação acumulada em 12 meses atingiu 7,3%. Ambas as medidas seguem significativamente acima de níveis compatíveis com a convergência da inflação à meta.
Assim, embora parte da aceleração do agregado cheio reflita fatores pontuais como o efeito do pagamento do bônus de Itaipu e a volatilidade de passagens aéreas e transporte por aplicativo, os componentes mais persistentes de serviços continuam resistentes. O mercado de trabalho ainda aquecido e a resiliência da demanda doméstica devem manter a inflação de serviços como o principal ponto de atenção para o Banco Central.
Bens industrializados sobem, mas inflação subjacente permanece comportada
Os preços dos bens industrializados subiram 0,43% no mês, pouco abaixo da nossa projeção de 0,47%. A alta ficou concentrada em cigarros, refletindo a elevação do IPI, além de ganhos em alguns segmentos de bens duráveis e vestuário.
Excluindo efeitos pontuais, contudo, a dinâmica subjacente do grupo permaneceu favorável. Os bens industrializados subjacentes subiram apenas 0,05%, abaixo da nossa projeção de 0,23%, com itens de higiene pessoal exercendo a principal contribuição baixista.
As medidas de tendência também seguiram benignas. A 3M SAAR dos industriais subjacentes recuou de 3,5% para 2,0%, enquanto a inflação acumulada em 12 meses desacelerou de 3,8% para 3,5%. A leitura reforça que as pressões mais disseminadas sobre os bens industriais continuam moderadas, embora o comportamento do grupo siga condicionado à evolução do câmbio, do petróleo e dos preços internacionais de commodities.
Administrados sobem com reversão do Bônus de Itaipu; efeito deixa de pressionar a partir de outubro
Os preços administrados subiram 1,28% no mês, em linha com a nossa projeção de 1,27%, e explicaram a maior parte da aceleração do índice cheio. A reversão do Bônus de Itaipu levou a uma alta de 7,42% nas tarifas de energia elétrica, ligeiramente abaixo do aumento de 8,15% que projetávamos.
Por outro lado, a gasolina surpreendeu para cima, com alta de 0,30%, ante nossa expectativa de queda de 0,35%. Esse movimento compensou a reversão menos intensa do que a antecipada nas tarifas de energia e contribuiu para o desvio do IPCA-15 em relação à nossa projeção.
O efeito pontual do Bônus de Itaipu se esgota em setembro e, portanto, deixa de pressionar a inflação a partir de outubro. Além disso, a manutenção das subvenções e da desoneração dos combustíveis deve contribuir para manter os preços domésticos relativamente estáveis no curto prazo, apesar da alta das cotações internacionais de petróleo.
Núcleos interrompem trajetória de melhora
A média das medidas de núcleo de inflação — indicadores que buscam captar a tendência subjacente dos preços ao reduzir a influência de itens mais voláteis — subiu 0,34% no mês, acima da nossa projeção de 0,29%. Em 12 meses, a média dos núcleos acelerou de 4,2% para 4,3%.
As medidas de tendência também pioraram na margem. Segundo nossos cálculos, a média móvel trimestral dessazonalizada e anualizada (3M SAAR) da média dos núcleos subiu de 3,9% em agosto para 4,3% em setembro. Embora permaneça abaixo do teto da meta de inflação, a aceleração foi mais intensa do que antecipávamos e interrompe a trajetória de desaceleração observada nos últimos meses.
A leitura sugere que a melhora da inflação subjacente perdeu força em setembro. Parte relevante do resultado ainda decorre de itens específicos e voláteis, mas a alta mais disseminada dos preços livres e a piora das métricas de tendência recomendam cautela quanto à velocidade do processo de desinflação nos próximos meses.
Alimentos voltam a subir, com pressão de tubérculos, legumes e carnes
A alimentação no domicílio subiu 0,38% no mês, acima da nossa projeção de 0,23% e representando a primeira alta após três quedas mensais consecutivas. A surpresa altista concentrou-se em tubérculos, raízes e legumes e em carnes, parcialmente compensada pelo comportamento mais favorável de cereais, leguminosas e oleaginosas.
A alimentação fora do domicílio avançou 0,44%, também acima da nossa projeção de 0,38%. O resultado já sugere os primeiros efeitos das chuvas intensas recentes associadas ao El Niño, que tendem a pressionar a oferta de alguns produtos agrícolas.
A deflação dos alimentos observada desde junho parece, portanto, ter chegado ao fim. Seguimos esperando aceleração da inflação de alimentos no quarto trimestre, em função dos efeitos climáticos sobre a produção agrícola e da pressão adicional esperada dos preços de carnes.
Nossa visão
O IPCA-15 de setembro veio acima do esperado. A reversão do Bônus de Itaipu explicou a maior parte da aceleração do índice cheio, mas a surpresa altista decorreu dos preços livres, com pressão em alimentação e serviços.
A média dos núcleos interrompeu a trajetória benigna observada nos últimos meses, e suas métricas de tendência voltaram a acelerar. Ao mesmo tempo, os serviços subjacentes e, sobretudo, os serviços intensivos em mão de obra seguem rodando em níveis elevados e incompatíveis com uma convergência confortável da inflação para a meta.
A alimentação também voltou a pressionar, após três meses consecutivos de deflação, e deve ganhar importância na dinâmica inflacionária do quarto trimestre diante dos efeitos do El Niño e da alta esperada dos preços de carnes.
Incorporando os itens já capturados pelo IPCA-15, elevamos nossa projeção para o IPCA de setembro de 0,56% para 0,68%. Mantemos, por ora, nossa projeção de 5,0% para o IPCA em 2026, mas reconhecemos que o balanço de riscos passou a apresentar viés de alta.
Como se proteger da alta de preços?
Como vimos, a inflação segue como um dos principais motivos de cautela e atenção para a economia brasileira. Assim, proteger seu patrimônio contra a alta de preços se torna ainda mais essencial.
Títulos indexados à inflação (como o título público NTN-B 2030), emissões bancárias de instituições sólidas e com boa classificação de risco, debêntures incentivadas (sem cobrança de Imposto de Renda ao investidor) e fundos de investimento com gestão ativa em renda fixa são ótimas alternativas. Falamos mais das melhores oportunidades de renda fixa aqui.
Outra classe de ativos que pode ajudar o investidor a se proteger da inflação são os fundos imobiliários. Apesar de estarem sofrendo diante de expectativas de juros mais altos adiante, os FIIs podem ser aliados do investidor em um cenário cauteloso de alta de preços, por serem muitas vezes atrelados a índices de inflação. Aqui te indicamos nossa carteira recomendada de Fundos Imobiliários.
Mas não só de proteção contra a inflação devem viver os investimentos nesse momento. Por isso, confira o detalhe das nossas recomendações de investimento atualizadas de acordo com o seu perfil de investidor no “Onde Investir”

Se você ainda não tem conta na XP Investimentos, abra a sua!


